


Questionar se imóveis são bons investimentos em 2026 é uma das dúvidas mais recorrentes e legítimas entre investidores brasileiros de todos os portes patrimoniais. Historicamente, a cultura popular do país enraizou a convicção de que “quem compra terra não erra”, associando a posse de tijolos e lajes à segurança absoluta contra crises políticas, oscilações monetárias e inflação persistente.
- Rentabilidade real: por que avaliar se imóveis são bons investimentos em 2026?
- As 4 grandes vantagens quando imóveis são bons investimentos físicos
- 1. Proteção natural contra surtos inflacionários
- 2. Barreira psicológica contra vendas precipitadas por pânico
- 3. Potencial de alavancagem com crédito imobiliário
- 4. Uso como garantia de empréstimos com taxas reduzidas
- Os riscos e desvantagens: quando imóveis não são bons investimentos
- 1. Ililiquidez extrema em momentos de emergência
- 2. Risco de concentração geográfica e desvalorização do entorno
- 3. Inadimplência, ações de despejo e desgaste jurídico
- 4. Custos proibitivos de aquisição e transferência (Custos de Entrada)
- Imóvel físico versus FIIs: qual alternativa vence a disputa em 2026?
- Simulador interativo: compare o rendimento imobiliário com a renda fixa
- Checklist definitivo: quando imóveis são bons investimentos para você?
- Perguntas frequentes sobre se imóveis são bons investimentos
- 1. Comprar imóvel na planta ainda vale a pena em 2026?
- 2. Vale a pena comprar imóvel para alugar pelo Airbnb?
- 3. O que rende mais: R$ 500 mil em um apartamento ou em FIIs?
- 4. Como a taxa Selic alta afeta o preço dos imóveis?
- 5. Posso usar meu FGTS para comprar imóveis como investimento?
- Conclusão: saiba discernir se imóveis são bons investimentos para você
No entanto, o cenário macroeconômico contemporâneo exige uma análise técnica muito mais sofisticada. Com o Banco Central do Brasil mantendo a taxa básica Selic em patamares contracionistas de 14% ao ano e títulos do Tesouro IPCA+ oferecendo remunerações reais líquidas expressivas sem qualquer esforço de gestão, ponderar se imóveis são bons investimentos tornou-se imperativo antes de imobilizar centenas de milhares de reais em um único endereço.
Adquirir um imóvel tradicional envolve custos elevados de transação (ITBI, escritura, registro de imóveis e comissões de corretagem), risco de vacância prolongada, inadimplência de inquilinos, tributação de IPTU e depreciação física contínua. Em contrapartida, o mercado de capitais regulado pela B3 oferece os Fundos Imobiliários (FIIs), permitindo investir no setor imobiliário com alta liquidez diária e proventos mensais isentos de Imposto de Renda.
Neste dossiê econômico e financeiro definitivo elaborado pelos analistas do Credited, você descobrirá se imóveis são bons investimentos em 2026: compararemos a rentabilidade do aluguel tradicional versus FIIs e renda fixa, calcularemos o Custo Efetivo Total e apresentaremos o roteiro completo para tomar uma decisão patrimonial consciente.
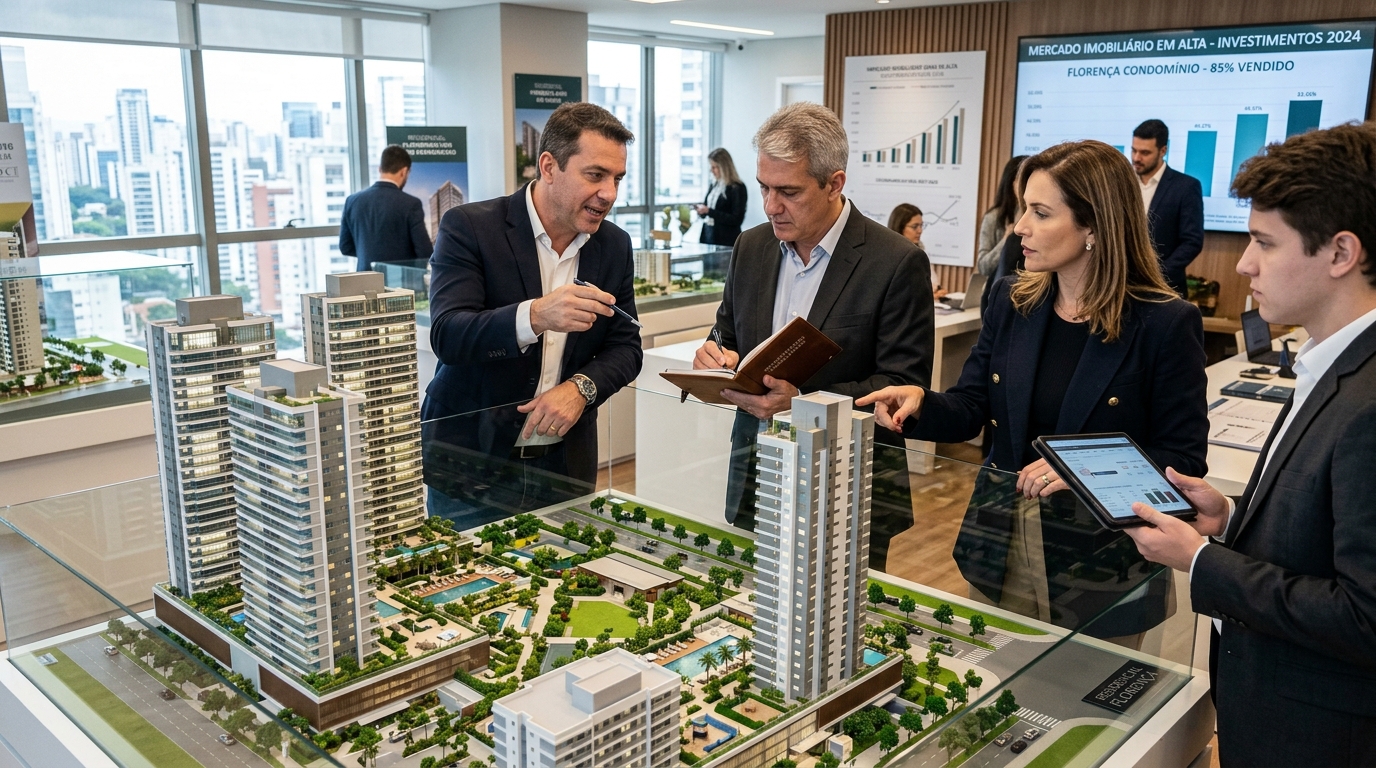
Rentabilidade real: por que avaliar se imóveis são bons investimentos em 2026?
O primeiro critério objetivo para avaliar se imóveis são bons investimentos é a taxa de retorno do aluguel (conhecida internacionalmente como rental yield). No Brasil, o índice FipeZAP aponta que a rentabilidade média anual bruta de locação residencial oscila entre 5,0% e 6,2% ao ano sobre o valor de mercado do imóvel.
À primeira vista, receber 0,45% a 0,50% ao mês pode parecer atrativo para investidores iniciantes. Contudo, para determinar com rigor se imóveis são bons investimentos, é obrigatório deduzir os custos ocultos que reduzem expressivamente esse ganho nominal:
- Taxa de Administração Imobiliária: As imobiliárias e plataformas digitais cobram compulsoriamente entre 8% e 10% do aluguel mensal para administrar o contrato e intermediar a cobrança.
- Tributação de Imposto de Renda (Carnê-Leão): O rendimento de aluguel recebido de pessoa física é tributado pela Tabela Progressiva do IRPF da Receita Federal, com alíquotas marginais que chegam a 27,5% para rendas superiores a R$ 4.664,68.
- Vacância e Condomínio: Quando o imóvel fica desocupado entre locações, o proprietário é compelido a assumir integralmente as cotas condominiais, a conta mínima de energia e o IPTU, gerando fluxo de caixa negativo.
- Manutenção Periódica e Desgaste: Reformas estruturais, infiltrações, revisões elétricas e pintura a cada troca de inquilino consomem em média um a dois meses de aluguel por ano.
Após descontar essas despesas, o retorno líquido real de um imóvel físico alugado frequentemente recua para 3,5% a 4,2% ao ano. Enquanto a Selic permanecer acima de dois dígitos, concluir se imóveis são bons investimentos depende exclusivamente do potencial de valorização do metro quadrado da região.
Vejamos um exemplo numérico transparente com parâmetros de 2026: suponha um apartamento adquirido por R$ 500.000,00 que gere um aluguel mensal de R$ 2.500,00 (0,50% ao mês). Ao deduzir 10% da taxa de administração imobiliária (R$ 250,00) e a alíquota de 15% a 22,5% do Imposto de Renda no Carnê-Leão, sobram líquidos cerca de R$ 1.800,00 por mês. Em um ano sem vacância, o investidor recebe R$ 21.600,00 líquidos (um yield líquido de 4,32% ao ano).
Se esse mesmo montante de R$ 500.000,00 for alocado em títulos públicos do Tesouro IPCA+ pagando juro real de 6,5% ao ano mais a inflação, o ganho líquido anual supera R$ 55.000,00 com risco de crédito soberano. Essa disparidade matemática demonstra por que avaliar criticamente se imóveis são bons investimentos é o passo mais inteligente para evitar que o custo de oportunidade devore o crescimento do seu capital.
As 4 grandes vantagens quando imóveis são bons investimentos físicos
Apesar dos custos de manutenção, existem razões técnicas e comportamentais indiscutíveis que explicam por que imóveis são bons investimentos na construção de patrimônio familiar de longo prazo:
1. Proteção natural contra surtos inflacionários
Os contratos de locação residencial e comercial regidos pela Lei do Inquilinato (Lei Federal nº 8.245/1991) contam com cláusulas obrigatórias de reajuste anual por índices de preços oficiais, como o IPCA ou o IGP-M. Isso significa que, no horizonte plurianual, o valor dos aluguéis e o próprio preço do tijolo tendem a acompanhar a reposição inflacionária do país, blindando o poder aquisitivo do proprietário.
2. Barreira psicológica contra vendas precipitadas por pânico
A baixa liquidez de um imóvel atua como uma âncora comportamental positiva para investidores ansiosos. Diferente de ações na bolsa ou cotas de fundos que oscilam segundo a segundo na tela do celular, ninguém vende um apartamento no mesmo dia por causa de uma manchete negativa nos jornais. Essa imobilidade forçada protege o patrimônio contra decisões emocionais desastrosas.
3. Potencial de alavancagem com crédito imobiliário
O mercado imobiliário é o único setor onde pessoas comuns conseguem financiar até 80% do valor do ativo com prazos de 30 a 35 anos utilizando recursos do FGTS e taxas subsidiadas do Sistema Financeiro de Habitação (SFH). Se o imóvel se valorizar acima dos juros contratuais, a rentabilidade sobre o capital próprio investido (Equity) é substancialmente multiplicada.
4. Uso como garantia de empréstimos com taxas reduzidas
Possuir um imóvel quitado permite acessar o refinanciamento imobiliário (Home Equity). Essa modalidade de crédito com garantia de imóvel oferece as menores taxas de juros do mercado financeiro brasileiro para quem precisa de capital de giro para abrir uma empresa ou consolidar dívidas caras de cheque especial e cartão de crédito.

Os riscos e desvantagens: quando imóveis não são bons investimentos
Para não cair em ilusões românticas, o investidor deve mapear os quatro riscos mais severos que ameaçam a tese de que imóveis são bons investimentos em qualquer circunstância:
1. Ililiquidez extrema em momentos de emergência
Vender um imóvel residencial pelo seu valor justo de avaliação demora em média entre 6 e 18 meses nas capitais brasileiras. Caso você precise de liquidez imediata para custear um tratamento de saúde ou socorrer um negócio, será forçado a conceder descontos agressivos de 20% a 35% sobre o preço de mercado, destruindo a rentabilidade acumulada de anos.
2. Risco de concentração geográfica e desvalorização do entorno
Comprar um imóvel físico significa concentrar uma parcela desproporcional do patrimônio em um único CEP. Mudanças no plano diretor municipal, aumento dos índices de criminalidade no bairro, degradação de praças públicas ou instalação de empreendimentos barulhentos ao lado podem desvalorizar permanentemente o metro quadrado do seu imóvel, independentemente da qualidade do acabamento interno.
3. Inadimplência, ações de despejo e desgaste jurídico
Mesmo com garantias locatícias (como fiador ou seguro-fiança), lidar com inquilinos que deixam de pagar aluguel e condomínio exige a contratação de advogados e o ingresso de ações judiciais de despejo que costumam tramitar por meses no Poder Judiciário. Durante esse período, o proprietário não recebe renda e arca com custas processuais.
4. Custos proibitivos de aquisição e transferência (Custos de Entrada)
Ao adquirir uma propriedade de R$ 500.000,00, o investidor deve desembolsar à vista entre R$ 25.000,00 e R$ 40.000,00 apenas em despesas burocráticas: Imposto sobre Transmissão de Bens Imóveis (ITBI de 2% a 4% cobrado pela Prefeitura), emolumentos de Cartório de Notas para lavratura da escritura pública e certidões de Registro Geral de Imóveis (RGI). Esse montante não agrega valor ao patrimônio, constituindo puro custo a fundo perdido.
Imóvel físico versus FIIs: qual alternativa vence a disputa em 2026?
A democratização da bolsa de valores brasileira criou uma alternativa moderna que desafia diretamente a ideia de que imóveis são bons investimentos apenas na modalidade física: os Fundos de Investimento Imobiliário (FIIs).
Através dos FIIs, com cotas a partir de R$ 10,00 ou R$ 100,00, qualquer pequeno investidor torna-se coproprietário dos melhores galpões logísticos alugados para gigantes do comércio eletrônico (Mercado Livre, Amazon, Magalu), lajes corporativas de altíssimo padrão na Avenida Faria Lima e shopping centers consolidados em todas as regiões metropolitanas.
A seguir, comparamos as duas formas de expor seu capital ao mercado imobiliário:
| Característica | Imóvel Físico Tradicional | Fundos Imobiliários (FIIs na B3) | Vencedor para o Investidor |
|---|---|---|---|
| Aporte Inicial Mínimo | R$ 150.000 a R$ 500.000+ | A partir de R$ 10,00 a R$ 100,00 | FIIs (Acessibilidade total) |
| Liquidez de Resgate | Meses ou anos para vender | D+2 (venda instantânea no pregão) | FIIs (Liquidez em 2 dias úteis) |
| Tributação dos Rendimentos | Até 27,5% de IRPF no Carnê-Leão | 100% Isento de IR para Pessoas Físicas | FIIs (Isenção fiscal definitiva) |
| Diversificação | Concentrada em 1 imóvel / 1 inquilino | Dezenas de prédios e múltiplos locatários | FIIs (Risco pulverizado) |
| Gestão e Dor de Cabeça | Cobrança, reformas e vistorias manuais | Gestores profissionais qualificados | FIIs (Renda passiva real) |
| Uso Próprio e Tangibilidade | Possibilidade de morar ou reformar | Ativo exclusivamente financeiro | Imóvel Físico (Segurança emocional) |
A matriz comparativa elucida que, sob a ótica estritamente matemática de retorno financeiro líquido e comodidade, os FIIs superam a compra de imóveis residenciais unitários para fins de renda passiva em 2026.
FIIs de Tijolo vs. FIIs de Papel: onde imóveis são bons investimentos na bolsa
No universo dos fundos listados na B3, entender se imóveis são bons investimentos exige distinguir os dois grandes segmentos do mercado. Os FIIs de Tijolo investem diretamente na propriedade de empreendimentos físicos (galpões industriais, shoppings e lajes corporativas), repassando aos cotistas aluguéis mensais reajustados anualmente por índices inflacionários oficiais. Para quem busca preservação patrimonial geracional, esses fundos confirmam que imóveis são bons investimentos sem necessidade de lidar com corretores e vistorias.
Por outro lado, os FIIs de Papel aplicam seus recursos em títulos de dívida imobiliária, como Certificados de Recebíveis Imobiliários (CRIs) e Letras Hipotecárias. Eles funcionam como instrumentos de crédito estruturado que remuneram juros expressivos indexados ao CDI ou ao IPCA. Ao mesclar fundos de tijolo e fundos de papel em uma carteira balanceada, o investidor constata na prática que imóveis são bons investimentos líquidos e acessíveis para qualquer orçamento familiar em 2026.
Simulador interativo: compare o rendimento imobiliário com a renda fixa
Antes de imobilizar suas economias na compra de uma propriedade, compare a rentabilidade dos juros compostos em títulos públicos e privados contra o yield estimado de locação. Utilize a calculadora oficial do Credited:
Calculadora de Rendimento: CDB vs. LCI/LCA vs. Poupança
Simulação líquida em tempo real com base na taxa Selic vigente de 14,00% a.a., CDI de 13,90% a.a. e tabela regressiva oficial do Imposto de Renda.
Resultado Comparativo Líquido
IR no CDB: 17,5%Ao realizar a simulação, você constatará com clareza numérica que o custo de oportunidade do capital faz toda a diferença para responder se imóveis são bons investimentos para o seu momento de vida.
Checklist definitivo: quando imóveis são bons investimentos para você?
Para consolidar sua tomada de decisão com frieza técnica, responda com sinceridade aos 5 pontos do checklist elaborado pelos consultores do Credited para avaliar se imóveis são bons investimentos no seu caso específico:
- 1. Você já possui reserva de emergência semestral líquida? Se a resposta for não, imobilizar todo o capital disponível acreditando que imóveis são bons investimentos imediatos deixará você perigosamente desprotegido perante imprevistos de saúde ou desemprego.
- 2. O imóvel representará menos de 40% do seu patrimônio total? Manter mais de 70% ou 80% do patrimônio concentrado em um único endereço viola a regra de ouro da diversificação, enfraquecendo a premissa de que imóveis são bons investimentos para sua carteira.
- 3. Você possui vocação ou tempo para gerenciar contratos e obras? Gerir inquilinos é uma atividade empresarial secundária que consome tempo e paciência. Sem essa vocação, dificilmente imóveis são bons investimentos físicos comparados à praticidade dos FIIs.
- 4. O preço de compra está pelo menos 15% abaixo da média do metro quadrado da região? Ganhar dinheiro com tijolos ocorre no momento da compra com desconto. Adquirir propriedades com margem de segurança é o que assegura que imóveis são bons investimentos no longo prazo.
- 5. Você pretende utilizar o imóvel para moradia familiar própria? Para moradia, o imóvel não deve ser encarado primariamente como investimento financeiro, mas sim como um ativo de bem-estar que confere estabilidade e paz de espírito.
- 6. Você domina as oportunidades em leilões judiciais e extrajudiciais da Caixa? Arrematar imóveis com descontos de 40% a 50% sobre a avaliação de mercado é uma das poucas estratégias em que imóveis são bons investimentos com retorno extraordinário acima da Selic, desde que assessorado por advogados especialistas em desocupação.
Para quem busca estruturar a compra financiada do primeiro lar ou calcular simulações de amortização bancária, consulte nossos guias sobre financiamento imobiliário e consórcios e descubra como economizar dezenas de milhares de reais em juros.
Perguntas frequentes sobre se imóveis são bons investimentos
Confira a seguir as respostas diretas para as dúvidas mais recorrentes de quem deseja saber se imóveis são bons investimentos:
1. Comprar imóvel na planta ainda vale a pena em 2026?
Comprar na planta pode oferecer valorização durante as obras, mas embute riscos severos: atraso na entrega das chaves pela construtora, risco de falência da incorporadora e a correção mensal do saldo devedor pelo INCC (Índice Nacional de Custo da Construção), que encarece o valor final do financiamento. Avalie rigorosamente o histórico da construtora antes de assinar o contrato.
2. Vale a pena comprar imóvel para alugar pelo Airbnb?
A locação por temporada (short stay) em plataformas digitais pode gerar uma rentabilidade bruta de 8% a 12% ao ano em polos turísticos ou centros médicos. Contudo, exige gestão hoteleira ativa (limpeza diária, troca de enxoval, check-in), custos altos de mobília e enfrenta crescentes restrições de convenções de condomínio que proíbem o aluguel por diárias.
3. O que rende mais: R$ 500 mil em um apartamento ou em FIIs?
Um apartamento de R$ 500 mil alugado rende em média entre R$ 2.000,00 e R$ 2.500,00 líquidos por mês sujeitos ao IRPF. Já uma carteira diversificada de FIIs de galpões e lajes corporativas com dividend yield de 10% a 11% ao ano gera entre R$ 4.100,00 e R$ 4.500,00 mensais totalmente isentos de imposto de renda, depositados automaticamente na conta da corretora.
4. Como a taxa Selic alta afeta o preço dos imóveis?
Com a Selic elevada, as taxas de juros do crédito imobiliário sobem, tornando as parcelas dos financiamentos mais caras para os compradores. Isso reduz o volume de negócios imobiliários e força proprietários a negociar descontos, desacelerando a valorização nominal do metro quadrado.
5. Posso usar meu FGTS para comprar imóveis como investimento?
Pela regulamentação do Conselho Curador do FGTS e da Caixa Econômica Federal, o saldo da conta vinculada do FGTS só pode ser utilizado para aquisição de imóvel residencial destinado à moradia própria do trabalhador. É proibido por lei utilizar recursos do FGTS para adquirir imóveis comerciais ou imóveis para locação a terceiros.
Conclusão: saiba discernir se imóveis são bons investimentos para você
A decisão final sobre se imóveis são bons investimentos em 2026 não admite respostas dogmáticas ou simplistas. Imóveis físicos são extraordinários reservatórios de valor, oferecem estabilidade emocional insubstituível para a residência da família e conferem poder de alavancagem protegido contra surtos inflacionários descontrolados.
No entanto, encarar a compra de tijolos como uma máquina automática de geração de renda passiva sem calcular a vacância, os tributos de transferência e o custo de oportunidade em relação à Selic e aos FIIs é um erro que pode travar o crescimento do seu patrimônio por décadas.
O investidor inteligente equilibra sua carteira: assegura seu teto com planejamento financeiro, mantém sua liquidez em renda fixa conservadora e utiliza os Fundos Imobiliários na B3 para colher aluguéis mensais isentos sem as dores de cabeça da gestão física. Continue acompanhando o portal Credited para acessar análises imparciais, simuladores e os melhores guias do mercado imobiliário em 2026.

