Simulador Tabela SAC vs Price: compare parcelas em tempo real
Antes de definir o seu financiamento imobiliário, utilize o simulador oficial da Tabela SAC vs Price abaixo para projetar a evolução das parcelas e verificar a economia de juros:
- Simulador Tabela SAC vs Price: compare parcelas em tempo real
- O que é a amortização sac ou tabela price e como funcionam
- O que é a Tabela Price (Sistema Francês) e como ela funciona
- A composição real de uma prestação imobiliária nos bancos brasileiros
- Comparativo numérico prático: SAC vs. Price em 2026
- Simulação 1: Financiamento de R$ 300.000 em 360 meses (Juros de 10,50% a.a.)
- Simulação 2: Financiamento de R$ 500.000 em 360 meses (Juros de 11,00% a.a.)
- A barreira da renda mínima: por que a Tabela Price aprova quem a SAC reprova
- O mito da ilegalidade: a Tabela Price cobra juros sobre juros (anatocismo)?
- Estratégias de amortização acelerada para transformar Price em SAC
- Checklist definitivo: qual sistema escolher para o seu perfil
- Dúvidas Frequentes sobre Tabela SAC e Price (FAQ)
- Qual sistema é mais barato no final das contas?
- Por que a parcela da Tabela Price não é 100% fixa na prática?
- Posso mudar da Tabela Price para a Tabela SAC depois de assinar o contrato?
- A Tabela SAC protege melhor contra a desvalorização do imóvel?
- Como o FGTS pode ser utilizado para amortizar o financiamento?
- O que vale mais a pena: reduzir o prazo ou o valor da parcela?
De acordo com diretrizes do Banco Central do Brasil e normas do Sistema Financeiro da Habitação (SFH), a escolha entre a Tabela SAC vs Price deve respeitar o limite máximo prudencial de comprometimento de 30% da renda familiar comprovada.
Simulador SAC vs. Price: Financiamento Imobiliário
Compare em tempo real as parcelas iniciais e finais, o volume acumulado de juros e descubra a economia exata entre os dois sistemas de amortização.
Comparativo Direto de Custos
360 Parcelas (30 anos)Na análise da Tabela SAC vs Price, A contratação de um financiamento imobiliário representa o compromisso financeiro de maior valor e mais longa duração na trajetória da maioria das famílias brasileiras. Com contratos que se estendem por 30 ou até 35 anos (360 a 420 meses), uma única decisão tomada no momento da assinatura da proposta bancária pode gerar uma diferença de mais de R$ 100.000 ou R$ 200.000 no montante final desembolsado em juros: a escolha na amortização sac ou tabela price para o contrato imobiliário.
Na análise da Tabela SAC vs Price, Com a taxa básica de juros (Selic) fixada em patamares restritivos e as taxas de juros do crédito imobiliário nos bancos comerciais oscilando entre 10% e 12% ao ano no Sistema Financeiro da Habitação (SFH) e Sistema de Financiamento Imobiliário (SFI), compreender a engenharia matemática por trás de cada sistema tornou-se uma obrigação para evitar o comprometimento excessivo do orçamento doméstico.
Na análise da Tabela SAC vs Price, Neste guia analítico completo para 2026, você vai conferir simulações numéricas reais comparando SAC e Price para contratos de R$ 300.000 e R$ 500.000, entender por que a Tabela Price aprova compradores com renda mensal inferior, desmistificar questões jurídicas sobre a legalidade dos juros compostos no Superior Tribunal de Justiça (STJ) e aprender estratégias comprovadas de amortização extraordinária para liquidar sua dívida na metade do tempo.
Simule o seu financiamento imobiliário
Na análise da Tabela SAC vs Price, Para comparar a evolução das parcelas, o total acumulado em juros e a curva de redução do saldo devedor do seu imóvel em tempo real, utilize o nosso Simulador SAC vs. Price gratuito do Credited.
Para conferir normas do Sistema Financeiro da Habitação sobre amortização imobiliária, acesse o portal da Caixa Econômica Federal.
O que é a amortização sac ou tabela price e como funcionam
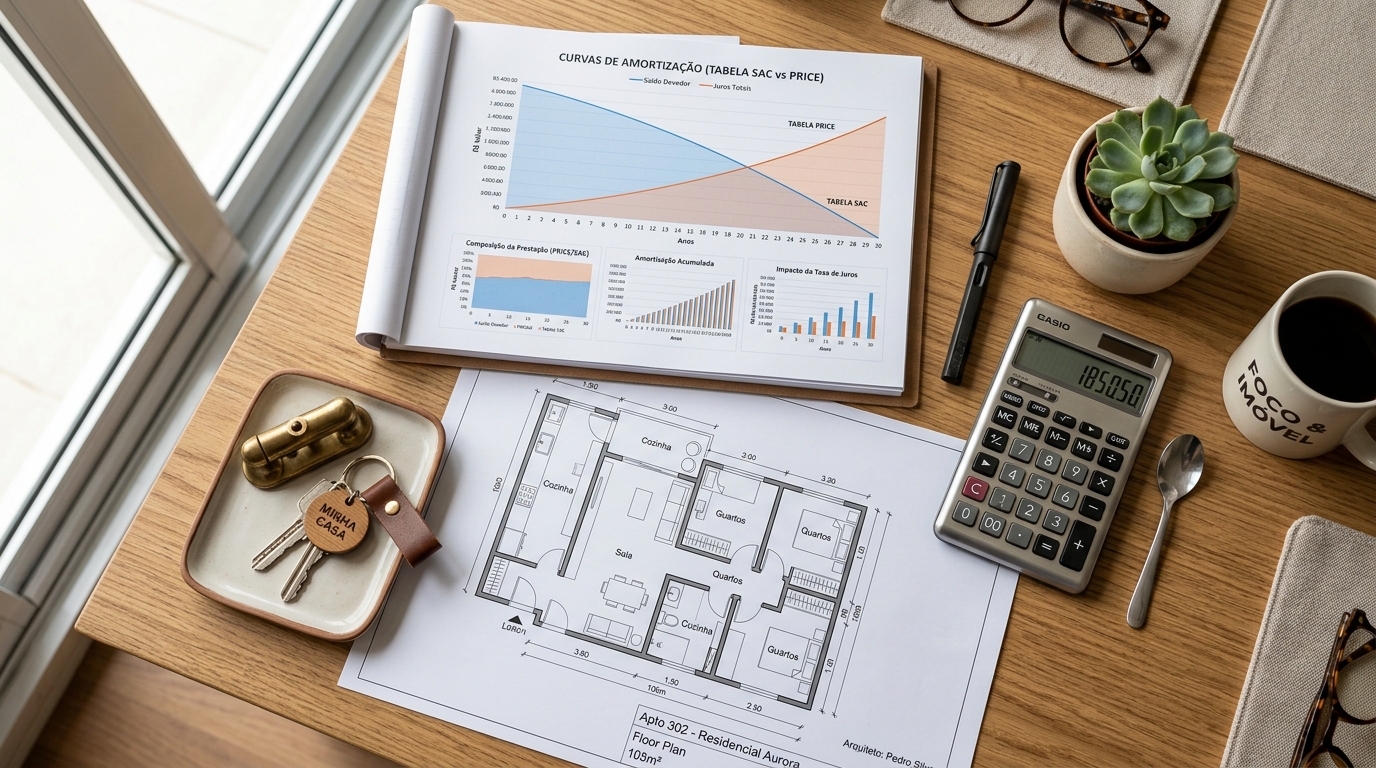
Na análise da Tabela SAC vs Price, O Sistema de Amortização Constante, conhecido popularmente pela sigla SAC, é o modelo de financiamento mais utilizado pelos bancos públicos e privados no Brasil, especialmente pela Caixa Econômica Federal em programas habitacionais. Como o próprio nome estabelece, o seu princípio fundamental reside em manter a cota de amortização rigorosamente idêntica em todas as parcelas do contrato.
Na análise da Tabela SAC vs Price, A matemática do SAC divide o saldo devedor original diretamente pela quantidade total de meses contratados. Por exemplo, em um financiamento de R$ 360.000 contratado em 360 meses, a amortização mensal será de exatamente R$ 1.000 em todas as 360 prestações, do primeiro ao último mês.
Os juros bancários, por sua vez, são calculados mensalmente sobre o saldo devedor remanescente daquele período específico. Como a cada prestação paga o saldo devedor diminui em R$ 1.000, a base de cálculo para a incidência dos juros do mês seguinte é menor. O resultado prático dessa mecânica é que as parcelas mensais do SAC são decrescentes: a primeira parcela é a mais cara de todo o financiamento e a última parcela é a mais barata.
O que é a Tabela Price (Sistema Francês) e como ela funciona
Na análise da Tabela SAC vs Price, A Tabela Price, também denominada Sistema Francês de Amortização, foi concebida no século XVIII pelo matemático e teólogo britânico Richard Price. Trata-se do sistema de crédito padrão predominante na maior parte do mundo ocidental para empréstimos pessoais, financiamentos de veículos e crédito habitacional.
Na análise da Tabela SAC vs Price, A lógica central da Tabela Price é estruturar o fluxo de pagamento para que as prestações mensais sejam constantes durante todo o período contratual (desconsiderando a correção monetária periódica de índices contratuais como a Taxa Referencial). Quem contrata um financiamento pela Price sabe com antecedência o valor nominal que pagará todo mês.
Para manter o valor da prestação uniforme enquanto os juros incidem sobre o saldo devedor, a proporção interna de cada parcela é invertida ao longo do tempo. Nos primeiros anos de contrato, a composição da parcela é amplamente dominada pelos juros (frequentemente 80% a 85% do valor pago), enquanto a cota de amortização do saldo devedor é mínima. Apenas após transcorrer metade do prazo contratual é que a parcela passa a amortizar o principal de maneira mais acentuada.

A composição real de uma prestação imobiliária nos bancos brasileiros
Na análise da Tabela SAC vs Price, Um erro comum ao avaliar simulações bancárias é supor que a prestação imobiliária seja composta unicamente pela soma de juros e amortização. Na prática do mercado financeiro nacional, regulamentada pelo Banco Central do Brasil e pelo Conselho Monetário Nacional (CMN), a parcela final debitada na sua conta corrente engloba quatro elementos contratuais distintos:
Fórmula da Prestação Habitacional
Na análise da Tabela SAC vs Price, Parcela Mensal = Amortização Principal + Juros Remuneratórios + Seguro MIP + Seguro DFI + Tarifa Operacional (TSA)
Na análise da Tabela SAC vs Price, Para auditar com precisão todos esses encargos embutidos e descobrir a taxa efetiva anual total da sua proposta bancária, consulte a nossa Calculadora de Custo Efetivo Total (CET).
Comparativo numérico prático: SAC vs. Price em 2026
Na análise da Tabela SAC vs Price, Para compreender a dimensão financeira real entre as duas modalidades, estruturamos duas simulações completas refletindo as condições vigentes de crédito no mercado imobiliário em 2026, com prazo de amortização de 360 meses (30 anos) sob taxas médias praticadas pelas instituições financeiras:
Simulação 1: Financiamento de R$ 300.000 em 360 meses (Juros de 10,50% a.a.)
| Indicador Financeiro | Tabela SAC | Tabela Price | Diferença Entre os Modelos |
|---|---|---|---|
| 1ª Parcela Mensal | R$ 3.458,33 | R$ 2.744,30 | Price R$ 714,03 mais barata no início (-20,6%) |
| Parcela no Mês 180 (Metade) | R$ 2.145,83 | R$ 2.744,30 | SAC R$ 598,47 mais barata no meio do contrato |
| Última Parcela (Mês 360) | R$ 840,58 | R$ 2.744,30 | SAC R$ 1.903,72 mais barata no final (-69,4%) |
| Saldo Devedor no Mês 180 | R$ 150.000,00 | R$ 226.418,20 | SAC abateu R$ 76.418,20 a mais de dívida |
| Total Pago em Juros | R$ 474.687,50 | R$ 687.948,00 | SAC economiza R$ 213.260,50 em juros |
| Custo Total do Contrato | R$ 774.687,50 | R$ 987.948,00 | Economia líquida de R$ 213.260,50 pela SAC |
Simulação 2: Financiamento de R$ 500.000 em 360 meses (Juros de 11,00% a.a.)
| Indicador Financeiro | Tabela SAC | Tabela Price | Diferença Entre os Modelos |
|---|---|---|---|
| 1ª Parcela Mensal | R$ 5.972,22 | R$ 4.761,65 | Price R$ 1.210,57 mais acessível no início (-20,3%) |
| Parcela no Mês 180 (Metade) | R$ 3.680,56 | R$ 4.761,65 | SAC R$ 1.081,09 mais barata no meio do contrato |
| Última Parcela (Mês 360) | R$ 1.401,53 | R$ 4.761,65 | SAC R$ 3.360,12 mais econômica no encerramento |
| Saldo Devedor no Mês 180 | R$ 250.000,00 | R$ 382.150,40 | SAC reduziu R$ 132.150,40 a mais da dívida |
| Total Pago em Juros | R$ 827.291,67 | R$ 1.214.194,00 | SAC economiza R$ 386.902,33 em juros |
| Custo Total do Contrato | R$ 1.327.291,67 | R$ 1.714.194,00 | Economia líquida de R$ 386.902,33 pela SAC |
Na análise da Tabela SAC vs Price, Os números evidenciam com clareza matemática o impacto financeiro: em um empréstimo de meio milhão de reais, a escolha da Tabela SAC representa uma economia pura de R$ 386.902,33 ao longo do contrato, valor suficiente para adquirir um segundo imóvel à vista na maioria das cidades brasileiras.
A barreira da renda mínima: por que a Tabela Price aprova quem a SAC reprova
Na análise da Tabela SAC vs Price, Diante da economia incontestável da Tabela SAC, surge a pergunta lógica: por que milhões de famílias optam pela Tabela Price todos os anos? A resposta não está na preferência financeira, mas na barreira da análise de crédito bancária.
Na análise da Tabela SAC vs Price, Pela regulamentação do Banco Central do Brasil, a primeira prestação de um financiamento imobiliário não pode comprometer mais de 30% da renda bruta comprovada da família tomadora do crédito. Como a primeira parcela da SAC é substancialmente mais cara, a exigência salarial para a aprovação é muito superior:
Na análise da Tabela SAC vs Price, Portanto, para muitos compradores que não conseguem atingir a comprovação de renda exigida na largada pelo SAC, a Tabela Price funciona como a única porta de entrada viável para conquistar a aprovação do crédito e assinar a escritura do imóvel.
Na análise da Tabela SAC vs Price, Para organizar suas receitas e verificar se a prestação se adequa com segurança ao seu orçamento doméstico, consulte a nossa metodologia na Calculadora do Método 50/30/20.
O mito da ilegalidade: a Tabela Price cobra juros sobre juros (anatocismo)?
Na análise da Tabela SAC vs Price, Por muitas décadas, circulou nos tribunais e na internet o mito de que a Tabela Price seria ilegal no Brasil por suposta prática de anatocismo (cobrança ilícita de juros sobre juros). Diversos escritórios de advocacia prometiam revisões judiciais milagrosas para anular contratos bancários baseados nesse argumento.
Na análise da Tabela SAC vs Price, Entretanto, essa questão foi definitivamente pacificada pelo Superior Tribunal de Justiça (STJ), que consolidou jurisprudência vinculante em duas frentes fundamentais:
Na análise da Tabela SAC vs Price, Na prática, questionar judicialmente a Tabela Price alegando ilegalidade genérica costuma resultar em rejeição sumária da ação e condenação ao pagamento de custas processuais e honorários de sucumbência. A forma legítima e eficaz de combater o custo financeiro da Price é matemática: através da amortização extraordinária antecipada.
Estratégias de amortização acelerada para transformar Price em SAC
Na análise da Tabela SAC vs Price, Se você precisou contratar pela Tabela Price para viabilizar a aprovação cadastral da renda, não precisa se resignar a pagar o dobro de juros durante 30 anos. Existe uma estratégia consagrada para virar o jogo contra o banco: utilizar a amortização extraordinária periódica.
Na análise da Tabela SAC vs Price, Como a prestação da Price é cerca de R$ 700 a R$ 1.200 mais baixa do que a da SAC nos primeiros anos, você pode separar deliberadamente essa economia mensal e aplicá-la em aportes diretos contra o saldo devedor principal.
Cálculo da Amortização Antecipada
Na análise da Tabela SAC vs Price, Quando você realiza um pagamento extraordinário (por exemplo, de R$ 3.000,00) indicando o abatimento do saldo devedor, esse dinheiro vai 100% para abater a dívida principal, sem desconto de juros futuros. Na Tabela Price, cada R$ 1.000 amortizados antecipadamente no início do contrato elimina até 4 ou 5 parcelas do final da fila.
Na análise da Tabela SAC vs Price, Para acelerar esse processo, aproveite os seguintes instrumentos legais e financeiros:
Na análise da Tabela SAC vs Price, Para calcular exatamente quantas parcelas você consegue eliminar e quanta economia em juros será gerada no seu caso específico, acesse o nosso Simulador de Amortização de Financiamento.
Checklist definitivo: qual sistema escolher para o seu perfil
Na análise da Tabela SAC vs Price, Para sintetizar a tomada de decisão com segurança e embasamento técnico, utilize o checklist comparativo abaixo de acordo com as características do seu momento de vida:
| Situação do Comprador | Sistema Mais Indicado | Justificativa Técnica e Estratégica |
|---|---|---|
| Renda familiar folgada | Tabela SAC | Consegue aprovação na 1ª parcela e economiza centenas de milhares de reais em juros totais. |
| Renda no limite da aprovação | Tabela Price | A parcela 20% menor permite aprovar o crédito e viabilizar a aquisição imediata do imóvel. |
| Meta de quitar em 5 a 10 anos | Tabela Price + Aportes | Aproveita a parcela menor e concentra 100% da sobra financeira em amortizações extraordinárias. |
| Planeja morar mais de 15 anos | Tabela SAC | Beneficia-se da queda gradual da prestação, garantindo custos muito baixos na maturidade. |
| Aposentados ou servidores públicos | Tabela SAC | A previsibilidade de queda das parcelas acompanha a desaceleração salarial natural no longo prazo. |
Dúvidas Frequentes sobre Tabela SAC e Price (FAQ)
Qual sistema é mais barato no final das contas?
Na análise da Tabela SAC vs Price, A Tabela SAC é consideravelmente mais barata no custo total final. Como o montante principal da dívida cai de forma rápida e constante mês a mês, a incidência de juros ao longo de 30 anos é muito menor, proporcionando uma economia que costuma variar entre 25% e 40% de todos os juros pagos em relação à Tabela Price.
Por que a parcela da Tabela Price não é 100% fixa na prática?
No Brasil, os contratos imobiliários são atrelados à Taxa Referencial (TR). Quando a TR fica acima de zero, o saldo devedor sofre atualização monetária mensal antes do cálculo da parcela, o que provoca pequenos reajustes nominais no boleto. Além disso, o prêmio do seguro obrigatório de morte e invalidez (MIP) sobe automaticamente à medida que o titular faz aniversário e muda de faixa etária.
Posso mudar da Tabela Price para a Tabela SAC depois de assinar o contrato?
Sim. O mutuário pode solicitar a portabilidade do crédito imobiliário para outra instituição financeira que ofereça condições mais competitivas e alterar o sistema de amortização para a SAC, desde que a nova prestação respeite a margem máxima prudencial de 30% da renda familiar comprovada no momento da migração.
A Tabela SAC protege melhor contra a desvalorização do imóvel?
Sim. Como o saldo devedor cai de forma acelerada na SAC, o patrimônio líquido real do comprador (valor de mercado do imóvel menos a dívida com o banco) cresce muito mais rápido. Caso você precise vender o imóvel após 5 ou 10 anos, terá quitado uma fração expressiva da dívida e receberá uma quantia substancialmente maior no saldo da venda.
Como o FGTS pode ser utilizado para amortizar o financiamento?
No âmbito do SFH, o trabalhador pode utilizar o saldo do FGTS a cada 2 anos para abater diretamente o saldo devedor principal do imóvel residencial próprio (optando entre reduzir o prazo restante ou o valor da prestação) ou utilizar o saldo para abater até 80% do valor de até 12 prestações consecutivas.
O que vale mais a pena: reduzir o prazo ou o valor da parcela?
Reduzir o prazo é matematicamente muito superior para quem deseja economizar juros. Ao eliminar meses futuros de contrato, você cancela parcelas inteiras com todos os juros embutidos e taxas de seguro correspondentes. A redução de parcela é recomendada apenas para quem está passando por aperto financeiro e precisa de alívio emergencial no fluxo de caixa mensal.
Para comparar se a compra financiada realmente compensa contra a estratégia de morar de aluguel e aplicar a economia na renda fixa, explore a nossa análise completa no Simulador Alugar ou Comprar Imóvel.