Descobrir métodos comprovados para aumentar limite do cartão de crédito é uma das principais metas financeiras de milhões de brasileiros em 2026. Seja para fazer compras de maior valor, planejar viagens em família, lidar com despesas imprevistas de saúde ou acumular milhas e cashback, ter um teto de crédito compatível com as suas necessidades reais traz praticidade, autonomia e poder de negociação no dia a dia.
- Como Funciona a Análise de Risco dos Bancos em 2026?
- Dica 1: Concentre Todos os Gastos da Rotina em uma Única Fatura
- Simulador de Aprovação e Radar de Crédito por Perfil
- Dica 2: Compartilhe Dados pelo Open Finance no Aplicativo do Banco
- Dica 3: Utilize Programas de Investimento com Limite Garantido (CDB)
- Dica 4: Pague a Fatura Sempre no Valor Total e com Pontualidade Rigorosa
- Dica 5: Atualize seu Comprovante de Renda no Aplicativo do Banco
- Dica 6: Crie Relacionamento com a Conta Corrente do Banco Emissor
- Dica 7: Monitore seu Score Positivo no Serasa e Cadastro Positivo
- Alerta de Segurança: Como Evitar Golpes de Aumento de Limite no WhatsApp
- Estratégia de Longo Prazo: O Ciclo Virtuoso de Crédito
- Tabela Comparativa: O Que Fazer vs. O Que Evitar para Aumentar Limite
- Perguntas Frequentes sobre Como Aumentar o Limite (FAQ)
Contudo, muitas pessoas se sentem frustradas ao receber limites iniciais modestos (como R$ 50, R$ 200 ou R$ 500) e não saberem exatamente quais comportamentos acionam os algoritmos de concessão de crédito de bancos como Nubank, Banco Inter, C6 Bank, Itaú, Bradesco e Santander. A boa notícia é que existem estratégias comportamentais, tecnológicas e de investimento capazes de acelerar essa evolução. Neste manual definitivo, apresentamos 7 dicas práticas fundamentadas no ecossistema financeiro atual para aumentar limite do cartão de forma consistente e segura.

Como Funciona a Análise de Risco dos Bancos em 2026?
Antes de aplicar as técnicas práticas, é indispensável compreender a lógica dos modelos de inteligência artificial utilizados pelas instituições financeiras. Quando você busca aumentar limite do cartão, o banco avalia um conjunto complexo de dados que vai muito além do seu salário bruto comprovado.
Os bancos utilizam sistemas automatizados de Credit Scoring e algoritmos preditivos supervisionados pelo Banco Central do Brasil. Esses sistemas cruzam informações de pontualidade no pagamento de faturas, percentual de comprometimento de renda no Sistema de Informações de Crédito (SCR), movimentação diária na conta corrente e histórico de crédito positivo. Compreender que a decisão é guiada por dados permite atuar diretamente nas variáveis certas para aumentar limite do cartão.
Score Interno de Relacionamento (Rating Bancário)
Score Interno de Relacionamento (Rating Bancário)
Muitos usuários acreditam que apenas o score do Serasa ou Boa Vista define seus limites. No entanto, cada instituição possui um “score interno” de relacionamento confidencial. Movimentar a conta, contratar chave Pix, aplicar em investimentos e manter dados atualizados no aplicativo pesam com muito mais força para aumentar limite do cartão do que a pontuação externa isolada.
Dica 1: Concentre Todos os Gastos da Rotina em uma Única Fatura
Uma das atitudes mais eficazes para aumentar limite do cartão é concentrar as compras cotidianas em uma única instituição financeira. Lojistas e consumidores que dividem pequenas compras entre 4 ou 5 cartões diferentes diluem o seu perfil de consumo e dificultam a percepção de necessidade de crédito por parte do banco emissor:
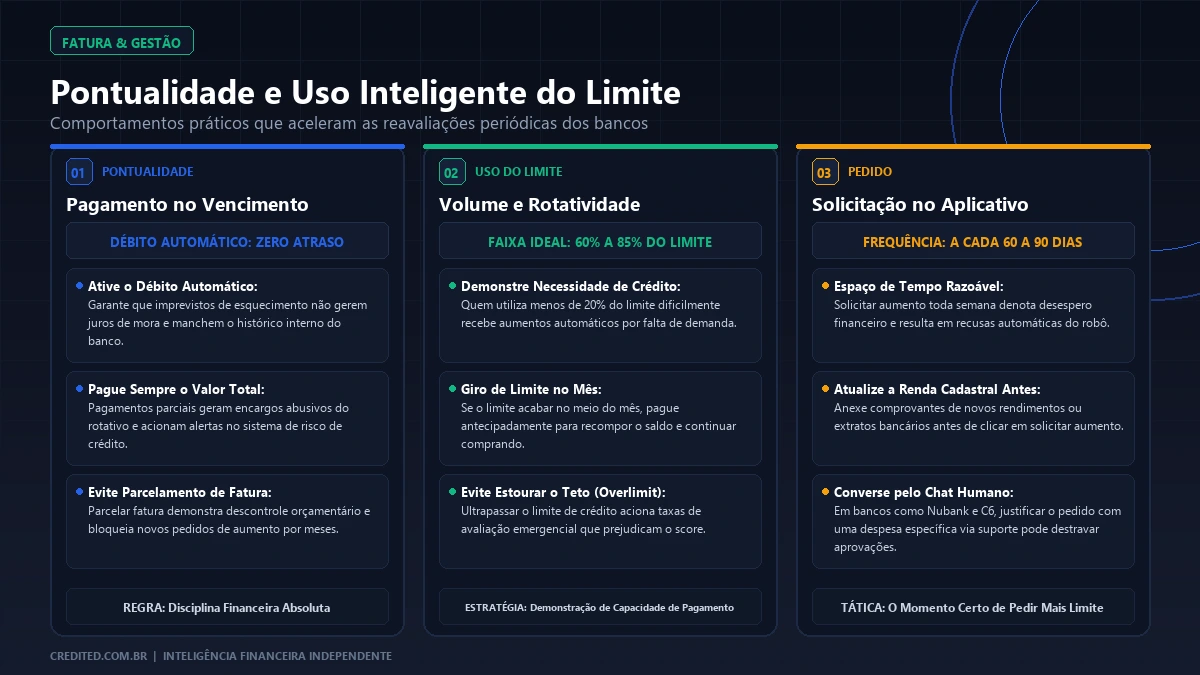
• Consumo Próximo ao Limite Máximo: Se o seu cartão possui um limite de R$ 1.000 e você gasta apenas R$ 150 todo mês, o algoritmo interpreta que o limite concedido é mais do que suficiente para a sua realidade. Para aumentar limite do cartão, o ideal é utilizar entre 70% e 90% do teto disponível com compras rotineiras (supermercado, farmácia, combustível, contas de consumo e assinaturas de streaming).
• Demonstração de Demanda Real: Ao alcançar o teto da fatura e quitá-la integralmente e sem atraso na data de vencimento, você envia um sinal claro ao motor de crédito de que precisa de fôlego adicional. Esse comportamento consistente ao longo de dois a três meses é o gatilho perfeito para aumentar limite do cartão de maneira automática.
Para quem busca cartões com margens iniciais mais expressivas, vale conferir nossas análises sobre o cartão com limite de 5 mil e opções no ranking de cartão de crédito com limite alto em 2026.
Simulador de Aprovação e Radar de Crédito por Perfil
Para descobrir quais instituições financeiras têm maior probabilidade de conceder crédito e avaliar o seu potencial atual para aumentar limite do cartão, utilize nossa ferramenta interativa abaixo:
Radar de Aprovação de Crédito por Score & CPF
Descubra em qual instituição financeira seu pedido tem a maior chance de aprovação imediata antes de enviar propostas e arriscar queimar seu score.
Probabilidade Estimada de Aprovação
Analisando o comportamento dos motores de crédito para seu perfil...
Nunca envie mais de 2 pedidos de crédito na mesma semana. Consultas simultâneas no Serasa acionam o alerta de 'risco de insolvência' nos motores bancários, derrubando sua nota.
Entender a sua pontuação estimada orienta na escolha dos bancos mais compatíveis com o seu histórico, evitando solicitações simultâneas em massa que prejudicam o score e dificultam a missão de aumentar limite do cartão.
Dica 2: Compartilhe Dados pelo Open Finance no Aplicativo do Banco
O Open Finance (sistema financeiro aberto regulamentado pelo Banco Central) revolucionou a velocidade para aumentar limite do cartão em todo o Brasil. Essa ferramenta permite que você autorize o compartilhamento do seu histórico positivo de movimentação de outros bancos diretamente para a instituição onde deseja mais crédito:
Ao compartilhar seus dados bancários (extratos de contas, histórico de salários, investimentos e faturas de cartões já quitadas de outros bancos concorrentes), o algoritmo da nova instituição tem acesso imediato à sua capacidade financeira real. Na prática, você não precisa esperar seis meses de relacionamento para aumentar limite do cartão, pois o banco passa a enxergar todo o seu histórico preexistente em minutos.
Bancos inovadores como Nubank, Inter e Itaú contam com funcionalidades diretas no app onde o cliente ativa o Open Finance e, em até 48 horas, recebe análises de limites reajustados para cima. Se você tem renda e movimenta dinheiro em outra conta, ativar o compartilhamento é o atalho mais ágil para aumentar limite do cartão.

Dica 3: Utilize Programas de Investimento com Limite Garantido (CDB)
Se você precisa de limite imediato e não quer depender exclusivamente da análise de risco dos bancos, o mecanismo de limite garantido através de investimentos em CDB é a solução mais eficaz para aumentar limite do cartão:
• Como Funciona o CDB Mais Limite: Instituições como o Banco Inter (CDB Mais Limite de Crédito), Nubank (Nu Limite Garantido), C6 Bank (CDB Cartão de Crédito) e Neon (Viracrédito) permitem que o dinheiro aplicado em um CDB com rendimento diário de 100% do CDI seja convertido integralmente em limite no cartão. Para quem busca aumentar limite do cartão na hora, cada R$ 1.000 investidos transformam-se em R$ 1.000 de poder de compra no crédito.
• Rendimento Diário e Construção de Histórico: Enquanto o dinheiro permanece aplicado rendendo juros compostos superiores à poupança, você utiliza o cartão normalmente e paga a fatura mensal. Com o passar dos meses, o banco identifica que você é um excelente pagador e passa a liberar limite tradicional pré-aprovado sem exigir garantia, permitindo aumentar limite do cartão de forma definitiva.
Para conferir detalhes sobre contas que aplicam esse mecanismo com excelência, recomendamos conferir nosso comparativo sobre Inter ou Nubank e o funcionamento prático do Viracrédito Neon.

Dica 4: Pague a Fatura Sempre no Valor Total e com Pontualidade Rigorosa
Pode parecer uma recomendação básica, mas a pontualidade na liquidação da fatura é o fator que detém maior peso matemático nas decisões dos algoritmos quando você solicita aumentar limite do cartão:
1. Evite a Qualquer Custo o Pagamento Mínimo: Pagar o valor mínimo da fatura joga o saldo devedor no crédito rotativo e aciona imediatamente um alerta vermelho no sistema de risco de crédito. O banco interpreta que você perdeu o controle das suas finanças e trava qualquer possibilidade de aumentar limite do cartão, podendo inclusive reduzir o limite preexistente de forma preventiva.
2. Pagamento Integral na Data de Vencimento: Efetuar o pagamento integral da fatura, de preferência por débito automático em conta corrente ou adiantando alguns dias antes do vencimento, demonstra excelente saúde orçamentária. Manter essa disciplina durante três faturas consecutivas constrói uma reputação impecável para aumentar limite do cartão.
Dica 5: Atualize seu Comprovante de Renda no Aplicativo do Banco
Muitos clientes abrem sua conta bancária na época da faculdade, no início da carreira profissional ou em períodos de estágio com rendas declaradas baixas e esquecem de atualizar suas informações cadastrais ao longo dos anos. Essa omissão é um dos principais entraves para aumentar limite do cartão:
Se o seu salário aumentou, se você mudou de emprego, se começou a receber rendimentos extras como autônomo, MEI ou rendimentos de aluguel, envie a documentação comprobatória pelo chat ou aba de perfil do aplicativo. Holerites recentes, extratos bancários com movimentação contínua ou a Declaração de Imposto de Renda Pessoa Física (DIRPF) atualizam a sua capacidade de endividamento permitida e destravam ofertas para aumentar limite do cartão de forma proporcional à sua nova renda.
Dica 6: Crie Relacionamento com a Conta Corrente do Banco Emissor
Os bancos não querem clientes que utilizam unicamente a função crédito sem gerar receita para o ecossistema da instituição. Fortalecer o vínculo com a conta é um passo estratégico fundamental para aumentar limite do cartão:
• Portabilidade de Salário: Trazer o recebimento do seu salário mensal para o banco do cartão é uma das atitudes mais valorizadas pelo comitê de crédito. Ao enxergar a entrada líquida de recursos todos os meses, o banco tem garantia de solvência e oferece aumentos de limite quase automáticos.
• Contratação de Pequenos Produtos Financeiros: Utilizar a conta para pagar boletos de luz e água, cadastrar chaves Pix, aplicar pequenas quantias em fundos de investimento ou contratar um seguro residencial básico demonstra fidelidade. Clientes que utilizam o ecossistema completo encontram facilidade incomparável para aumentar limite do cartão.
Dica 7: Monitore seu Score Positivo no Serasa e Cadastro Positivo
O Cadastro Positivo é um banco de dados unificado que registra todas as suas contas pagas em dia (faturas de cartão, empréstimos, contas de energia e telefone). Manter essa base limpa e ativa é vital para aumentar limite do cartão:
Verifique se não existem pendências cadastrais, dívidas esquecidas ou protestos em cartório no seu CPF através do site ou aplicativo do Serasa e Boa Vista Consumidor. Ter uma pontuação de score acima de 700 pontos coloca você na faixa de baixo risco de inadimplência, facilitando negociações com gerentes e abrindo caminho para aumentar limite do cartão em múltiplos bancos.
Alerta de Segurança: Como Evitar Golpes de Aumento de Limite no WhatsApp
A ansiedade por limites maiores é frequentemente explorada por quadrilhas cibernéticas que aplicam golpes em redes sociais prometendo hacks ou liberação imediata de crédito para aumentar limite do cartão:
1. Nenhum Funcionário Libera Limite por WhatsApp: Desconfie de mensagens que chegam pelo WhatsApp de supostos gerentes do Nubank, Bradesco ou Itaú cobrando depósitos ou taxas antecipadas de desbloqueio para aumentar limite do cartão. Bancos legítimos jamais cobram tarifas para avaliar crédito.
2. Nunca Compartilhe Senhas ou Códigos de Autenticação: Golpistas enviam links falsos solicitando a senha do cartão ou o código de segurança do aplicativo sob o pretexto de calibrar o sistema para aumentar limite do cartão. Toda solicitação de crédito oficial ocorre exclusivamente dentro do ambiente protegido do aplicativo bancário.
Estratégia de Longo Prazo: O Ciclo Virtuoso de Crédito
Construir um histórico financeiro respeitado é uma maratona, e não uma corrida de 100 metros. Ao aplicar o ciclo virtuoso para aumentar limite do cartão, o usuário experimenta um efeito cumulativo poderoso ao longo dos trimestres:
Ao concentrar seus gastos na fatura, pagar com pontualidade integral e alimentar o relacionamento com a conta, o algoritmo bancário eleva seu rating interno automaticamente. À medida que o primeiro teto é elevado (por exemplo, de R$ 1.000 para R$ 3.000), sua capacidade de centralizar compras maiores aumenta, gerando novos dados de solvência que justificarão novos aumentos automáticos para R$ 8.000 ou R$ 15.000. Essa consistência comportamental é o método mais sólido e sustentável para aumentar limite do cartão sem comprometer sua renda.
Para quem ainda possui score intermediário e busca alternativas práticas, confira nossas orientações em cartão de crédito que aprova com score de 300 a 400.
Tabela Comparativa: O Que Fazer vs. O Que Evitar para Aumentar Limite
Confira no quadro resumo abaixo os comportamentos que aceleram e os erros que bloqueiam o objetivo de aumentar limite do cartão:
| Comportamentos Recomendados | Erros que Bloqueiam Limite | Impacto no Algoritmo |
|---|---|---|
| Pagar o valor total da fatura até o vencimento | Pagar o valor mínimo ou parcelar fatura | Decisivo para liberação de crédito |
| Ativar Open Finance com outros bancos | Ocultar histórico de movimentação externa | Acelera a análise em 48 horas |
| Concentrar gastos de rotina em um único cartão | Distribuir compras em vários cartões | Demonstra necessidade real de limite |
| Investir em CDB com limite garantido | Pedir aumento todo dia pelo chat | Gera limite na hora com segurança |
| Atualizar comprovante de renda no aplicativo | Manter renda antiga desatualizada | Reajusta a capacidade de pagamento |
| Portabilidade de salário para a conta emissora | Usar a conta apenas no vencimento do boleto | Fideliza relacionamento com o banco |
Perguntas Frequentes sobre Como Aumentar o Limite (FAQ)
Veja as respostas para as perguntas mais comuns dos usuários ao buscar aumentar limite do cartão:
De quanto em quanto tempo posso pedir aumento de limite?
O intervalo ideal entre uma solicitação manual e outra é de aproximadamente 90 dias (três ciclos completos de fatura). Fazer pedidos repetidos todos os dias ou semanas pelo aplicativo gera consultas desnecessárias no sistema e pode travar a análise de crédito. Aguarde três faturas pagas em dia para solicitar e aumentar limite do cartão.
Pedir aumento de limite diminui o score no Serasa?
Se o banco realizar uma consulta profunda (hard inquiry) no seu CPF para avaliar a solicitação manual de limite, pode haver uma oscilação temporária de poucos pontos no score. Contudo, quando o aumento ocorre de forma automática pelo bom relacionamento interno, o score não sofre nenhum impacto, facilitando aumentar limite do cartão sem prejuízos.
Adiantar o pagamento da fatura ajuda a aumentar o limite?
Sim. Quando você atinge o limite do cartão no meio do mês, adianta o pagamento para restabelecer o limite e continua comprando dentro do mesmo ciclo, o sistema registra que você transacionou mais do que o teto original concedido. Essa prática demonstra alta rotatividade e necessidade real de aumentar limite do cartão.
Quem está negativado consegue aumentar limite do cartão?
Pelos canais convencionais de crédito sem lastro, o aumento de limite para pessoas com apontamentos no SPC ou Serasa é praticamente nulo. No entanto, através de programas de investimento com limite garantido no CDB (como o Viracrédito Neon ou Nu Limite Garantido), o negativado consegue aumentar limite do cartão de forma instantânea na proporção exata do dinheiro investido.
Em síntese, o processo para aumentar limite do cartão de crédito depende de consistência comportamental, uso inteligente das ferramentas digitais como o Open Finance e demonstração clara de pontualidade no pagamento de faturas em 2026. Ao aplicar estas 7 estratégias de forma combinada e concentrar seus gastos de forma disciplinada, você constrói um rating interno invejável perante os bancos e desbloqueia limites expressivos que transformarão sua experiência financeira. Comece hoje mesmo a aplicar essas etapas e aproveite todo o potencial para aumentar limite do cartão com total controle do seu dinheiro.