Encontrar um cartão de crédito para negativado que ofereça limite justo e aprovação desburocratizada é uma das maiores necessidades de quem está enfrentando restrições cadastrais no CPF. No mercado financeiro brasileiro de 2026, estar com o nome inscrito em órgãos de proteção ao crédito como SPC ou Serasa não significa mais ficar totalmente excluído dos meios eletrônicos de pagamento.
- Tabela comparativa dos 15 melhores cartões de crédito para negativados
- As três categorias de cartão de crédito para negativado
- 1. Cartão com Limite Garantido por Investimento (Aprovação Instantânea)
- 2. Cartão de Crédito Consignado (INSS, Servidores e Trabalhadores CLT)
- 3. Cartão Pré-Pago Internacional
- Como o cartão ajuda a reconstruir o score
- Roteiro para pedir o cartão com segurança
- Regras do cartão consignado: como funcionam as margens RMC e RCC
- Como resgatar o dinheiro investido no cartão com limite garantido
- Como conseguir cartão de crédito para negativado com limite aprovado na hora?
- Perguntas frequentes sobre cartão de crédito para negativado (FAQ)
- Qual é o cartão de crédito para negativado com maior chance de aprovação?
- É possível conseguir cartão de crédito para negativado com limite alto de imediato?
- O cartão de crédito para negativado cobra anuidade ou mensalidade?
- Quanto tempo demora para liberar o cartão de crédito para negativado?
- Usar cartão de crédito para negativado ajuda a limpar o nome?
Com o avanço das fintechs e as normas de inclusão bancária fiscalizadas pelo Banco Central do Brasil, surgiram novas arquiteturas contratuais de cartão de crédito para negativado que dispensam a consulta rígida aos birôs de crédito. Essas modalidades utilizam garantias inovadoras — como a aplicação de saldo em Certificado de Depósito Bancário (CDB) ou o desconto em folha de pagamento no caso de consignados — para aprovar o cliente na mesma hora.
Neste guia, reunimos 15 alternativas de cartão de crédito para negativado disponíveis no país. Comparamos emissores, limites iniciais, anuidades e damos recomendações práticas para pedir o cartão com segurança.

Tabela comparativa dos 15 melhores cartões de crédito para negativados
Para ajudá-lo a encontrar o cartão de crédito para negativado que melhor atende à sua realidade financeira, organizamos a lista abaixo destacando o tipo de aprovação e as principais vantagens de cada emissor:
| Cartão / Emissor | Modalidade Principal | Anuidade | Como Funciona a Liberação |
|---|---|---|---|
| 1. Nubank (Nu Limite) | Limite Garantido por CDB | Grátis | Aprovação imediata vinculada ao saldo guardado |
| 2. Neon Viracrédito | Limite Investido | Grátis | R$ 1 guardado rende R$ 1 de limite no cartão Visa |
| 3. PagBank | Reserva de Limite | Grátis | Saldo na conta rende limite de crédito automático |
| 4. Inter Limite Investido | CDB Mais Limite de Crédito | Grátis | Rendimento diário atrelado ao limite do cartão |
| 5. C6 Bank | CDB Limite de Crédito | Grátis | Liberação de até R$ 50 mil conforme investimento |
| 6. BMG Card Consignado | Consignado INSS / Servidor | Grátis | Desconto em folha; sem consulta ao SPC/Serasa |
| 7. Banco Daycoval | Consignado | Grátis | Margem consignável garante aprovação rápida |
| 8. Banco PAN Consignado | Consignado | Grátis | Taxas reduzidas de juros e sem taxa anual |
| 9. Banco Olé Consignado | Consignado | Grátis | Contratação 100% digital pelo celular |
| 10. Will Bank | Crédito Convencional Flexível | Grátis | Análise comportamental para autônomos |
| 11. Santander SX | Entrada de Varejo | Isenta gastando R$ 100 | Avalia correntistas e movimentação Pix |
| 12. Superdigital | Pré-Pago Internacional | Sem anuidade | Ideal para controle de gastos sem endividamento |
| 13. Mercado Pago | Linha de Crédito Digital | Grátis | Limite progressivo conforme vendas e uso do app |
| 14. PicPay Card | Limite com Garantia | Grátis | Rende cashback e parcelamento de boletos |
| 15. Cartão Caixa Simples | Consignado Caixa | Grátis | Crédito de banco público para beneficiários do INSS |
Se você também está em busca de produtos financeiros com aprovação desburocratizada, consulte nossa seleção detalhada de cartão de crédito fácil de aprovar e confira as opções que liberam cartão virtual na hora.
As três categorias de cartão de crédito para negativado
Para não perder tempo solicitando opções incompatíveis com seu histórico cadastral, é fundamental compreender como se dividem as modalidades de cartão de crédito para negativado:
1. Cartão com Limite Garantido por Investimento (Aprovação Instantânea)
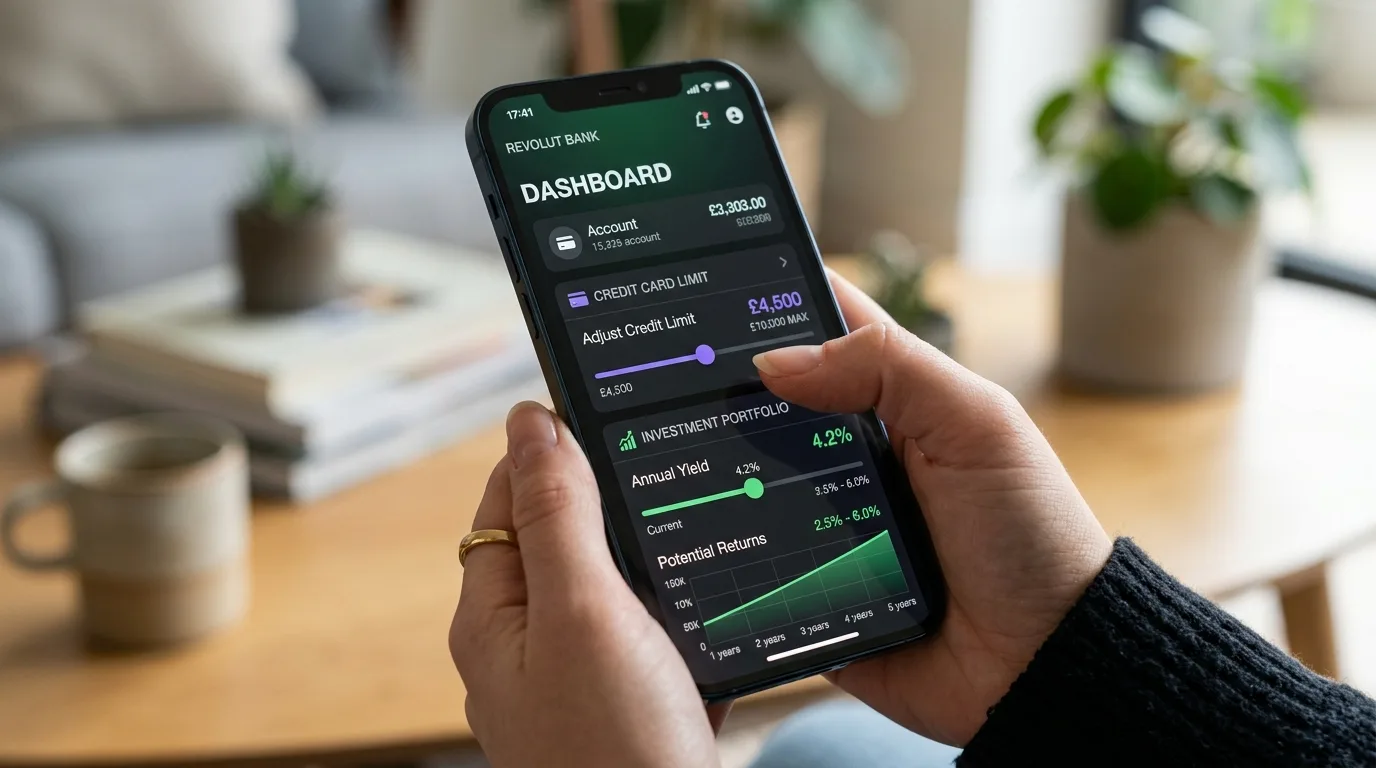
Nessa modalidade, bancos digitais como Nubank, Neon, Inter e PagBank permitem que qualquer pessoa transforme seu dinheiro guardado em limite de crédito. Ao aplicar R$ 300 ou R$ 500 no CDB do emissor, esse valor é espelhado como limite para compras parceladas. Veja os detalhes no guia do cartão com limite garantido por CDB.
Como o limite é coberto pelo próprio investimento, o risco para o banco é bem menor, o que facilita a aprovação. Trata-se do formato mais acessível de cartão de crédito para negativado, pois você não paga juros sobre o saldo aplicado, seu dinheiro continua rendendo mais que a poupança e as faturas pagas em dia alimentam o Cadastro Positivo.
2. Cartão de Crédito Consignado (INSS, Servidores e Trabalhadores CLT)
Regulamentado por lei federal, o cartão consignado debita o valor mínimo da fatura diretamente na folha de pagamento ou benefício previdenciário do titular. Como o pagamento mínimo é descontado automaticamente, a restrição no CPF pesa menos na análise, mas a decisão é de cada banco, que pode consultar os birôs.
Por isso, o consignado é uma das alternativas mais vantajosas de cartão de crédito para negativado, oferecendo taxas de juros substancialmente menores que as de cartões comuns (há teto de juros definido pelo governo, como o fixado pelo CNPS para beneficiários do INSS, bem abaixo do rotativo dos cartões comuns).
3. Cartão Pré-Pago Internacional
Para quem precisa de um meio seguro para assinar serviços digitais (como Netflix, Spotify e Uber) ou realizar compras em sites internacionais sem acumular dívidas, o cartão pré-pago funciona mediante recarga prévia. Ele é emitido sem qualquer análise de crédito e atua como uma barreira protetora para o orçamento doméstico.
Caso você também precise de recursos financeiros urgentes na conta corrente para quitar imprevistos, veja as opções disponíveis em nosso artigo sobre empréstimo para negativado com liberação ágil via Pix.
Como o cartão ajuda a reconstruir o score
Muitos brasileiros desconhecem que ter um cartão de crédito para negativado ativo é um dos instrumentos mais poderosos para sair do ciclo da inadimplência. Quando você utiliza o cartão para pagar compras cotidianas e quita o valor integral da fatura rigorosamente no vencimento, essas informações de adimplência são enviadas ao Cadastro Positivo.
Com o passar dos meses, o algoritmo dos birôs de crédito percebe que o consumidor honra seus compromissos presentes, diluindo o impacto negativo de pendências financeiras antigas. Com alguns meses de uso disciplinado, a pontuação tende a subir, o que pode abrir espaço para crédito com juros menores. O prazo varia de pessoa para pessoa.
CUIDADO COM GOLPES: NUNCA PAGUE TAXA DE APROVAÇÃO
Criminosos na internet criam páginas clonadas oferecendo cartão de crédito para negativado com limite de R$ 10.000, solicitando pagamento de taxa de correios, seguro prestamista ou depósito prévio via Pix. O Banco Central orienta desconfiar de qualquer cobrança antecipada para emitir cartões ou liberar crédito. Se cobrarem valor adiantado, desconfie: é golpe!
Roteiro para pedir o cartão com segurança
Para pedir o cartão com mais chance de aprovação e menos risco, siga estas etapas:
1. Escolha a modalidade compatível com sua renda: Se você é aposentado ou servidor, priorize cartões consignados pela expressiva economia de juros. Se atua como autônomo ou trabalhador informal, opte pela modalidade de limite garantido via CDB nos bancos digitais.
2. Baixe o aplicativo diretamente da loja oficial: Jamais clique em links patrocinados recebidos por WhatsApp ou SMS. Baixe o app do banco na Google Play Store ou Apple App Store.
3. Separe um documento de identidade com foto nítida: A verificação de identidade exige fotos claras do RG ou CNH e biometria facial para coibir a abertura de contas fraudulentas por terceiros.
4. Planeje o pagamento mensal antes de consumir: Estabeleça um teto de gastos que não exceda 30% da sua renda líquida mensal. Quitar o valor total da fatura evita que o cartão se transforme em uma nova fonte de endividamento.
Regras do cartão consignado: como funcionam as margens RMC e RCC
Para quem se enquadra como aposentado ou pensionista do INSS, servidor público municipal, estadual ou federal, o cartão na modalidade consignada segue regras definidas em lei que protegem o consumidor contra abusos tarifários:
Reserva de Margem Consignável (RMC): A legislação destina 5% da renda líquida do beneficiário exclusivamente para o pagamento da fatura do cartão de crédito consignado. Isso significa que o valor mínimo da fatura é descontado em folha. O restante precisa ser pago pelo titular: se ficar só no mínimo, o saldo é financiado com juros e a dívida pode se arrastar por muito tempo.
Reserva de Cartão de Benefício (RCC): Criado mais recentemente, o cartão consignado de benefício disponibiliza outros 5% de margem adicional, e pode trazer vantagens como seguro de vida, auxílio-funeral e descontos em farmácias, conforme o banco.
Teto máximo de juros: O Conselho Nacional de Previdência Social (CNPS) estabelece periodicamente um teto para as taxas de juros do rotativo dos cartões consignados (o valor é revisto periodicamente; veja o limite vigente no guia sobre o teto de juros do INSS), o que costuma tornar essa modalidade a mais barata entre os cartões para negativados.
Como resgatar o dinheiro investido no cartão com limite garantido
Uma dúvida recorrente de quem adere ao cartão com limite atrelado a CDB é como resgatar o saldo aplicado. A regra de liquidez obedece a um critério lógico de garantia bancária:
1. Saldo livre de compras: A parcela do investimento que não estiver comprometida com faturas abertas ou compras parceladas a vencer pode ser resgatada a qualquer momento diretamente pelo aplicativo, com crédito na conta corrente em poucos minutos nos dias úteis.
2. Saldo comprometido com faturas: Enquanto houver parcelas vincendas, a fração equivalente do CDB fica retida pelo banco como lastro da operação. Para liberar 100% do dinheiro investido, o titular precisa antecipar a liquidação de todas as parcelas ou utilizar o próprio saldo aplicado para abater a dívida do cartão.
Enquanto isso, o valor aplicado continua rendendo (em geral perto de 100% do CDI, conforme o produto). Atenção: se a fatura não for paga, o banco pode usar o investimento para quitar a dívida.
Como conseguir cartão de crédito para negativado com limite aprovado na hora?
Para quem tem urgência para realizar uma compra parcelada ainda hoje, conseguir um cartão com limite aprovado na hora exige escolher instituições que liberam a versão virtual do cartão imediatamente após a validação da conta, sem esperar a entrega física pelos Correios.
Em 2026, o caminho mais rápido combina as carteiras digitais que oferecem função de construção de crédito (como detalhamos no guia sobre como aumentar o limite do Nubank com Nu Limite Garantido) com os programas de relacionamento dos bancos que pagam por cadastro. Assim que o depósito via Pix é confirmado no CDB ou na Caixinha vinculada, o código do cartão virtual (com número de 16 dígitos, validade e CVV dinâmico) costuma ser liberado em poucos minutos para uso no Apple Pay, Google Carteira ou compras online.
Radar de Aprovação de Crédito por Score & CPF
Descubra em qual instituição financeira seu pedido tem a maior chance de aprovação imediata antes de enviar propostas e arriscar queimar seu score.
Probabilidade Estimada de Aprovação
Analisando o comportamento dos motores de crédito para seu perfil...
Nunca envie mais de 2 pedidos de crédito na mesma semana. Consultas simultâneas no Serasa acionam o alerta de 'risco de insolvência' nos motores bancários, derrubando sua nota.
Perguntas frequentes sobre cartão de crédito para negativado (FAQ)
Confira as dúvidas mais comuns a respeito de limites, comprovação de renda e desbloqueio de cartões para quem está com o nome sujo:
Qual é o cartão de crédito para negativado com maior chance de aprovação?
Os cartões com maior chance de aprovação são os de limite garantido por aplicação financeira (como Nubank Nu Limite, Neon Viracrédito e Inter Limite Investido) e os cartões consignados para beneficiários do INSS e servidores públicos, pois ambos contam com garantia integral de pagamento.
É possível conseguir cartão de crédito para negativado com limite alto de imediato?
Depende da modalidade. No limite investido, o teto do cartão acompanha o valor aplicado pelo cliente, então um limite alto exige um investimento alto. Já no cartão consignado, o limite é calculado com base na margem de 5% da renda líquida do titular, alcançando limites expressivos de acordo com o salário.
O cartão de crédito para negativado cobra anuidade ou mensalidade?
A maioria das opções modernas selecionadas pelo Credited possui anuidade totalmente gratuita. No entanto, é importante verificar as tarifas de serviços avulsos, como saques no exterior ou emissão de segunda via emergencial do cartão físico.
Quanto tempo demora para liberar o cartão de crédito para negativado?
Nos bancos digitais com limite atrelado a CDB, a liberação do cartão virtual para compras na internet ocorre instantaneamente após a aplicação do dinheiro. O cartão físico costuma ser entregue pelos Correios em um prazo de 7 a 15 dias úteis.
Usar cartão de crédito para negativado ajuda a limpar o nome?
O cartão em si não quita dívidas pretéritas que você possui com outras instituições, mas o pagamento pontual das faturas constrói um histórico de crédito positivo que aumenta gradativamente seu score, facilitando negociações com credores antigos.