Com a digitalização acelerada dos serviços bancários e canais de atendimento via WhatsApp, o golpe falso empréstimo com exigência de taxa antecipada consolidou-se como uma das fraudes financeiras mais destrutivas e recorrentes no Brasil. No esquema criminoso do golpe falso empréstimo, as quadrilhas especializadas miram preferencialmente pessoas em situação de extrema vulnerabilidade orçamentária: trabalhadores negativados no SPC/Serasa, desempregados, aposentados com a margem consignável estourada ou microempreendedores buscando capital de giro urgente para evitar a falência.
- A Regra de Ouro do Banco Central do Brasil
- Golpe falso empréstimo: os 5 pretextos mais comuns em 2026
- Tabela Comparativa: Empréstimo Legítimo vs. Golpe do Falso Crédito
- Fui vítima do golpe: o que fazer imediatamente (Plano de Emergência)
- Passo 1: Acione o MED do Pix no seu Banco em até 80 Dias
- Passo 2: Registre o Boletim de Ocorrência (B.O.) na Delegacia Eletrônica
- Passo 3: Notifique o Banco Destinatário (Conta Laranja)
- Passo 4: Registre Reclamações no Banco Central e no Consumidor.gov.br
- O banco do golpista pode ser obrigado a devolver o seu dinheiro?
- Como checar se uma financeira é autorizada no Banco Central
- Alternativas legítimas e seguras para quem precisa de crédito urgente sem golpe falso empréstimo
- Perguntas Frequentes sobre Golpe do Empréstimo Falso (FAQ)
- Os golpistas podem me processar por quebra de contrato se eu desistir?
- Enviei fotos do meu documento e selfie para os golpistas. O que fazer?
- Quanto tempo demora para o MED do Pix analisar o pedido de estorno?
- Existe empréstimo para negativado sem pagar taxa antecipada?
- O que é ‘conta laranja’ e como ela ajuda a recuperar os recursos na Justiça?
- Conclusão: vigilância e ação jurídica firme contra o golpe falso empréstimo
Na montagem do golpe falso empréstimo, utilizando logotipos clonados de grandes bancos públicos e privados, contratos em formato PDF com timbre do Banco Central e até números de CNPJ de correspondentes bancários idôneos roubados da internet, os estelionatários prometem aprovação imediata de crédito fácil sem consulta aos birôs de crédito. No entanto, no instante em que o contrato fictício é “assinado”, surge uma exigência arbitrária de pagamento prévio via Pix para liberar os recursos.
Para se blindar contra o golpe falso empréstimo, se você desconfia que está diante de criminosos e foi abordado por uma suposta financeira exigindo dinheiro adiantado ou já realizou transferências e percebeu que foi vítima de estelionato, este manual prático e jurídico para 2026 orienta cada passo: a regra de ouro do Banco Central, os disfarces mais comuns, o procedimento emergencial para acionar o MED (Mecanismo Especial de Devolução do Pix) e como responsabilizar judicialmente as instituições bancárias com base na Súmula nº 479 do Superior Tribunal de Justiça.
Para consultar a lista de instituições autorizadas e checar a regularidade de correspondentes, consulte o sistema oficial do Banco Central do Brasil.
A Regra de Ouro do Banco Central do Brasil
Para qualquer cidadão brasileiro, a melhor blindagem contra o golpe falso empréstimo resume-se a um único preceito regulatório inegociável:
Simulador de Empréstimo Pessoal (Parcelas & Juros)
Simule o valor da parcela mensal fixa, o imposto IOF legal e o custo total dos juros em qualquer banco ou financeira.
Projeção do Contrato de Crédito
Taxa Anual Equivalente: 40,9% a.a.Regra Inviolável do Sistema Financeiro Nacional
NENHUMA instituição financeira autorizada pelo Banco Central do Brasil (Bacen) cobra qualquer tipo de taxa, adiantamento, seguro, caução, depósito de abertura ou PIX prévio como condição para liberar empréstimo ou financiamento.
Diferente do que ocorre no golpe falso empréstimo, em operações de crédito legítimas reguladas pela Resolução nº 3.517 do Banco Central, todas as despesas operacionais — como o Imposto sobre Operações Financeiras (IOF), tarifas cadastrais autorizadas ou prêmios de seguro prestamista voluntário — são obrigatoriamente embutidas e diluídas dentro do saldo devedor principal, sendo descontadas diretamente no valor líquido liberado na sua conta ou somadas ao valor das parcelas futuras.
No golpe falso empréstimo, se qualquer pessoa ou empresa exigir que você envie dinheiro antes de receber o valor, interrompa imediatamente o contato: trata-se de 100% de probabilidade de golpe financeiro.
Para conferir a composição real de encargos e tributos sem cair em armadilhas, faça uma simulação na nossa Calculadora de Custo Efetivo Total (CET) e conheça o Simulador de Empréstimo Pessoal Oficial.
Golpe falso empréstimo: os 5 pretextos mais comuns em 2026
Para convencer as vítimas no golpe falso empréstimo a transferirem valores expressivos, os golpistas criam termos com aparente roupagem técnica e jurídica. Conheça as justificativas falsas mais frequentes:
Na dinâmica do golpe falso empréstimo, esse ciclo de cobranças sucessivas não tem fim: enquanto a vítima transferir recursos, novos pretextos serão inventados até que o dinheiro ou o crédito da pessoa se esgote.
Leia também
Tabela Comparativa: Empréstimo Legítimo vs. Golpe do Falso Crédito
Compare os sinais operacionais de uma transação financeira legítima contra as táticas de um estelionato digital:
| Aspecto Analisado | Instituição Bancária Legítima | Quadrilha do Falso Empréstimo |
|---|---|---|
| Cobrança Prévia | Rigorosamente R$ 0,00 | Exigem Pix antecipado (fiador, IOF, seguro) |
| Favorecido do Depósito | Não há depósito de entrada | Chave Pix em nome de Pessoa Física (laranja) |
| Análise de Crédito | Avaliação de renda, extratos e score | “Aprovação 100% garantida para negativados” |
| Canal de Contato | Apps oficiais, internet banking e agências | WhatsApp comercial, perfis de Instagram e SMS |
| Endereço de E-mail | Domínios corporativos (@banco.com.br) | E-mails gratuitos (@gmail.com, @hotmail.com) |
| Em Caso de Dúvida | Atendimento via SAC/Ouvidoria oficial | Ameaçam “processar a vítima por quebra contratual” |
Fui vítima do golpe: o que fazer imediatamente (Plano de Emergência)
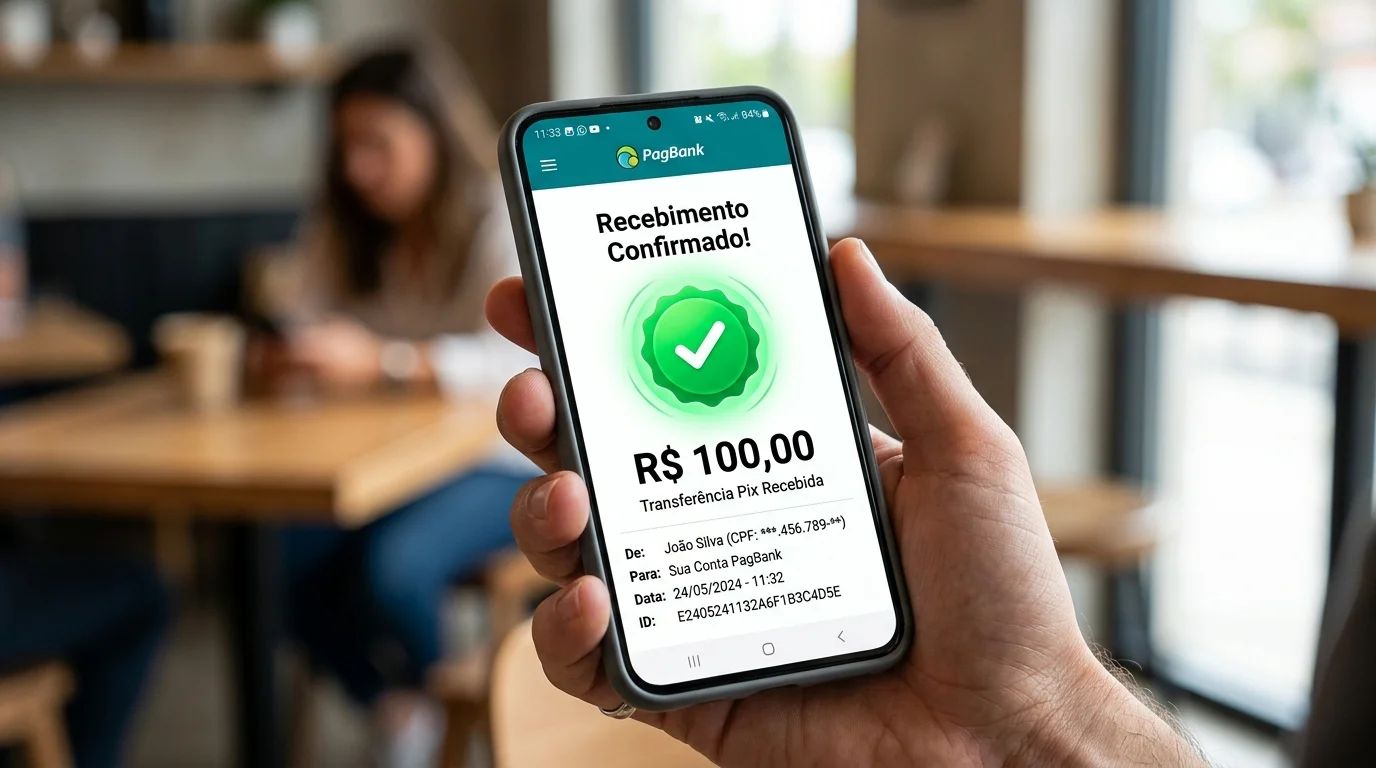
Se você foi vítima do golpe falso empréstimo e realizou transferências via Pix ou TED, cada minuto é vital para aumentar as chances de reaver os valores transferidos. Siga imediatamente estes quatro passos ordenados por prioridade:
Passo 1: Acione o MED do Pix no seu Banco em até 80 Dias
O Mecanismo Especial de Devolução (MED), instituído pelo Banco Central por meio da Resolução BCB nº 103/2021, é a ferramenta oficial exclusiva para casos de fraude ou golpe comprovado no Pix. Entre imediatamente em contato com a Central de Atendimento ou SAC do seu banco (onde o dinheiro saiu) e informe expressamente: “Fui vítima de estelionato e desejo registrar uma notificação de infração para acionamento do MED”.
O banco de origem abre um chamado em tempo real com o banco de destino (onde a conta do golpista está sediada). A instituição receptora bloqueia cautelarmente os recursos existentes na conta do favorecido por até 72 horas para análise. Se a fraude for confirmada, o dinheiro remanescente é estornado diretamente para a sua conta em até 96 horas.
Passo 2: Registre o Boletim de Ocorrência (B.O.) na Delegacia Eletrônica
Acesse a Delegacia Eletrônica da Polícia Civil do seu estado e registre uma notícia-crime tipificada no Artigo 171 do Código Penal (Estelionato) ou na qualificadora de Fraude Eletrônica (Artigo 171, § 2º-A). Salve e anexe ao boletim:
Passo 3: Notifique o Banco Destinatário (Conta Laranja)
Com o B.O. em mãos, entre em contato formal com a Ouvidoria do banco que abriga a conta receptora dos criminosos (normalmente contas abertas em bancos digitais ou fintechs com dados fraudulentos). Solicite o encerramento imediato da conta receptora por conduta fraudulenta com base na Circular nº 3.978 do Banco Central (Prevenção à Lavagem de Dinheiro).
Passo 4: Registre Reclamações no Banco Central e no Consumidor.gov.br
Abra uma reclamação formal no site do Banco Central do Brasil (bcb.gov.br) contra ambas as instituições financeiras envolvidas. Essas reclamações geram pontuação negativa no ranking de ouvidorias do Bacen e obrigam as diretorias de conformidade dos bancos a apresentar respostas técnicas e documentadas sobre as falhas de monitoramento em suas plataformas.
Para quem busca alternativas de crédito transparentes e com juros estritamente tabelados por órgãos federais, confira as regras oficiais no artigo sobre o teto de juros do INSS e margem consignável e analise a viabilidade de portabilidade de dívidas.
O banco do golpista pode ser obrigado a devolver o seu dinheiro?
Na esmagadora maioria dos casos, quando o MED é acionado, a vítima descobre que os criminosos já haviam transferido o saldo para outras dezenas de contas fracionadas em questão de minutos, resultando em “saldo insuficiente para estorno”. É nesse cenário que entra em ação a responsabilidade civil das instituições financeiras perante a Justiça brasileira.
Para as vítimas do golpe falso empréstimo, o STJ pacificou o tema com a edição da Súmula nº 479:
Súmula 479 do STJ (Responsabilidade Bancária Objetiva)
“As instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias.”
A jurisprudência majoritária dos Tribunais de Justiça estaduais (com destaque para TJSP, TJRJ e TJMG) condena as instituições financeiras que abrigam contas de estelionatários a indenizarem materialmente as vítimas do golpe do falso empréstimo. Os juízes reconhecem a chamada “falha no dever de segurança e vigilância” do banco: a instituição permitiu a abertura de contas correntes mediante documentos falsificados (contas laranjas ou fantasmas) e não detectou movimentações atípicas em massa, violando as resoluções prudenciais do Banco Central.
Portanto, se os canais extrajudiciais não resultarem no estorno do valor, a vítima pode ingressar com Ação de Indenização por Danos Materiais e Morais no Juizado Especial Cível (JEC) contra o banco destinatário, com dispensa de advogado para causas de até 20 salários mínimos.
Para entender os limites de encargos e taxas fixados pelo Banco Central, consulte também o nosso estudo sobre como identificar juros abusivos em contratos bancários.
Como checar se uma financeira é autorizada no Banco Central
Antes de assinar qualquer proposta ou fornecer dados pessoais sensíveis (como cópias de RG, CNH e selfie de confirmação biométrica), execute esta checagem em três etapas gratuitas:
Para comparar condições e planejar o pagamento de dívidas acumuladas com equilíbrio financeiro, utilize o nosso Simulador: Quitar Dívida ou Investir? e confira o Simulador de Empréstimo Consignado.
Alternativas legítimas e seguras para quem precisa de crédito urgente sem golpe falso empréstimo
O maior gatilho psicológico que empurra trabalhadores honestos para a armadilha do golpe falso empréstimo é a recusa nos canais bancários convencionais e a necessidade imperiosa de recursos para despesas de subsistência, alimentação ou quitação de dívidas emergenciais. Felizmente, existem alternativas regulamentadas pelo Banco Central onde o cidadão consegue crédito honesto e transparente sem nenhum tipo de adiantamento, cobrança de taxa de liberação ou depósito prévio em conta de terceiros:

Perguntas Frequentes sobre Golpe do Empréstimo Falso (FAQ)
Os golpistas podem me processar por quebra de contrato se eu desistir?
Não. Essa é a ameaça psicológica padrão utilizada pelos estelionatários para coagir a vítima a fazer novos depósitos sob alegação de ‘cancelamento de contrato com multa de 20% e bloqueio de CPF no Banco Central’. Contratos fraudulentos oriundos de ilícito penal no golpe falso empréstimo são absolutamente nulos de pleno direito no Código Civil (Artigo 166). Criminosos jamais ingressam com ações judiciais contra suas vítimas.
Enviei fotos do meu documento e selfie para os golpistas. O que fazer?
Registre imediatamente um Boletim de Ocorrência detalhando o golpe falso empréstimo e o vazamento dos documentos detalhando o vazamento dos documentos pessoais (RG/CNH e biometria facial). Em seguida, acesse o sistema Registrato do Banco Central (bcb.gov.br) para monitorar se novas contas ou empréstimos estão sendo abertos indevidamente em seu nome, e ative alertas contra fraudes nos birôs de crédito (Serasa e Boa Vista).
Quanto tempo demora para o MED do Pix analisar o pedido de estorno?
Após a solicitação da notificação de infração no banco de origem, a instituição recebedora tem até 7 dias corridos para concluir a análise de fraude e efetivar a devolução do dinheiro à conta de origem, desde que ainda existam fundos disponíveis ou bloqueados preventivamente na conta do beneficiário criminoso.
Existe empréstimo para negativado sem pagar taxa antecipada?
Sim. Modalidades como empréstimo consignado (INSS ou CLT), antecipação do Saque-Aniversário FGTS e empréstimos com garantia de veículo ou imóvel são concedidos rotineiramente a pessoas negativadas sem exigir pagamento antecipado nem cair no golpe falso empréstimo, pois o banco se resguarda por meio da folha de pagamento, do saldo vinculado ou do bem patrimonial alienado.
O que é ‘conta laranja’ e como ela ajuda a recuperar os recursos na Justiça?
‘Conta laranja’ é uma conta bancária aberta em nome de terceiros (muitas vezes com dados clonados ou pessoas que emprestam o CPF em troca de comissão) para escoar o dinheiro das vítimas no golpe falso empréstimo. A facilidade com que criminosos abrem essas contas digitais sem checagem biométrica adequada comprova a negligência do banco, fundamentando a obrigação de indenizar a vítima com base na Súmula 479 do STJ.
Conclusão: vigilância e ação jurídica firme contra o golpe falso empréstimo
Ser vítima do golpe falso empréstimo é uma experiência desgastante que atinge o orçamento e a saúde emocional de quem já enfrenta dificuldades. No entanto, agir com rapidez — acionando o MED nas primeiras horas, reunindo provas documentais completas e notificando as autoridades — maximiza as chances de recuperação do capital subtraído.
Lembre-se sempre da regra pétrea do sistema financeiro nacional: crédito legítimo nunca exige pagamento adiantado. Ao manter a atenção redobrada e consultar fontes oficiais como o Credited, você se protege do golpe falso empréstimo e constrói um caminho financeiro seguro e sustentável.