O empréstimo no boleto parcelado representa uma das modalidades mais tradicionais e inclusivas de concessão de crédito no Brasil. Destinado especialmente a pessoas que não possuem conta corrente bancária ativa, trabalhadores informais, autônomos e consumidores que se encontram negativados nos cadastros de inadimplência, esse modelo permite parcelar o montante contratado em carnês físicos ou boletos digitais mensais, sem comprometer limites de cartões e sem autorizar débitos automáticos sobre o salário.
- Quais financeiras aprovam empréstimo no boleto parcelado em 2026?
- 1. Crefisa: Atendimento para assalariados, aposentados e negativados
- 2. Losango: Especialista em carnês de lojas e crédito pessoal
- 3. Agibank: Crédito presencial com pagamento em agências e lotéricas
- 4. Sim (Santander): Crédito pessoal com taxas competitivas
- 5. Geru: Empréstimo transparente com parcelas fixas
- Simulação de parcelas e taxas de juros no boleto
- Simule o valor da parcela na calculadora interativa
- Passo a passo completo para solicitar crédito no boleto pela internet
- Comparativo prático: Boleto vs. Débito em Conta vs. Cartão de Crédito
- Como negociar boletos atrasados e evitar negativação nos birôs
- Atenção à venda casada: Como evitar seguros embutidos no boleto
- Vantagens e desvantagens de contratar no carnê
- Documentos exigidos para solicitar o empréstimo no boleto
- Como pagar o boleto pontualmente ajuda a subir seu score de crédito
- Perguntas Frequentes sobre Empréstimo no Boleto Parcelado (FAQ)
- Quem está negativado consegue fazer empréstimo no boleto parcelado?
- Preciso ter conta bancária para receber o dinheiro do empréstimo?
- O que acontece se eu atrasar o pagamento de um boleto do carnê?
- Posso pagar as parcelas do boleto antecipadamente?
- Como identificar se um boleto de empréstimo é verdadeiro?
Diferente das linhas de crédito bancárias convencionais, onde a instituição exige a abertura de conta vinculada para debitar as prestações, o empréstimo no boleto parcelado confere total autonomia ao consumidor: você recebe o dinheiro em conta ou em espécie e quita os boletos nas datas acordadas em casas lotéricas, agências dos Correios ou pelo aplicativo de qualquer instituição de sua preferência. Todas as operações são fiscalizadas pelo Banco Central do Brasil e registradas no Cadastro Positivo gerenciado pela Serasa Experian.
No entanto, por atender a perfis com maior risco de inadimplência, as taxas de juros e o Custo Efetivo Total (CET) exigem atenção redobrada do proponente. Além disso, a modalidade é alvo constante de criminosos que falsificam códigos de barras. Neste guia completo, você descobrirá quais financeiras realmente aprovam empréstimo no boleto parcelado em 2026, como simular as prestações e como proteger seu bolso contra fraudes.
Quais financeiras aprovam empréstimo no boleto parcelado em 2026?
O mercado brasileiro conta com instituições financeiras e correspondentes especializados na concessão de empréstimo no boleto parcelado para diferentes faixas de renda e restrições cadastrais:
1. Crefisa: Atendimento para assalariados, aposentados e negativados
A Crefisa é uma das pioneiras na operação de crédito pessoal sem exigência de garantias complexas. Para servidores públicos, beneficiários do INSS e funcionários de empresas parceiras, a instituição disponibiliza contratos de empréstimo no boleto parcelado ou cheque pré-datado, permitindo o parcelamento em até 18 vezes com recebimento do dinheiro via Pix no mesmo dia útil.
2. Losango: Especialista em carnês de lojas e crédito pessoal
Pertencente a um grande grupo bancário, a Losango possui ampla capilaridade em lojas de varejo e correspondentes físicos. O cliente pode contratar um empréstimo no boleto parcelado diretamente nas filiais ou pela internet, recebendo o carnê com os boletos impressos ou em formato PDF para pagamento mensal em qualquer banco.
3. Agibank: Crédito presencial com pagamento em agências e lotéricas
O Agibank oferece linhas de crédito pessoal com emissão de carnê físico para clientes que não desejam comprometer o saldo de sua conta com débitos automáticos. As parcelas do empréstimo no boleto parcelado são emitidas com código de barras padrão Febraban, viabilizando a quitação em lotéricas de todo o território nacional.
4. Sim (Santander): Crédito pessoal com taxas competitivas
A fintech Sim, integrante do Grupo Santander, oferece crédito pessoal 100% digital com opção de pagamento por boleto bancário mensal. Para quem inclui um veículo como garantia, as taxas de juros caem para níveis inferiores a 2% ao mês, tornando o empréstimo no boleto parcelado uma opção muito mais barata do que o cheque especial ou o rotativo do cartão.
5. Geru: Empréstimo transparente com parcelas fixas
A Geru opera como uma das primeiras plataformas digitais de empréstimo do Brasil. Todo o processo de análise cadastral é executado online em menos de 5 minutos. Uma vez aprovada a proposta de empréstimo no boleto parcelado, os boletos de cobrança são disponibilizados na área logada do cliente e enviados mensalmente por e-mail.
Simulação de parcelas e taxas de juros no boleto
Como as financeiras que operam com empréstimo no boleto parcelado assumem o risco de o cliente não realizar o pagamento de forma voluntária, as alíquotas de juros tendem a ser mais elevadas do que em linhas consignadas. Veja a simulação média de parcelas para valores de R$ 1.000 a R$ 5.000:
| Valor Solicitado | Número de Boletos | Taxa Média Mensal | Valor da Parcela (R$) | Total a Pagar (R$) |
|---|---|---|---|---|
| R$ 1.000,00 | 6x | 4,5% a 7,5% a.m. | R$ 194,00 a R$ 213,00 | R$ 1.164,00 a R$ 1.278,00 |
| R$ 1.000,00 | 12x | 5,0% a 9,0% a.m. | R$ 113,00 a R$ 140,00 | R$ 1.356,00 a R$ 1.680,00 |
| R$ 2.500,00 | 12x | 4,5% a 8,5% a.m. | R$ 277,00 a R$ 343,00 | R$ 3.324,00 a R$ 4.116,00 |
| R$ 2.500,00 | 18x | 5,0% a 9,0% a.m. | R$ 214,00 a R$ 289,00 | R$ 3.852,00 a R$ 5.202,00 |
| R$ 5.000,00 | 12x | 4,0% a 8,0% a.m. | R$ 535,00 a R$ 667,00 | R$ 6.420,00 a R$ 8.004,00 |
| R$ 5.000,00 | 24x | 4,5% a 8,5% a.m. | R$ 347,00 a R$ 498,00 | R$ 8.328,00 a R$ 11.952,00 |
Simule o valor da parcela na calculadora interativa
Utilize nossa ferramenta interativa abaixo para calcular o valor exato das prestações de um empréstimo no boleto parcelado, ajustando o montante financiado, a taxa de juros mensal e o prazo desejado:
Simulador de Empréstimo Pessoal (Parcelas & Juros)
Simule o valor da parcela mensal fixa, o imposto IOF legal e o custo total dos juros em qualquer banco ou financeira.
Projeção do Contrato de Crédito
Taxa Anual Equivalente: 40,9% a.a.Passo a passo completo para solicitar crédito no boleto pela internet
Contratar um empréstimo no boleto parcelado sem sair de casa tornou-se um processo dinâmico e seguro através dos aplicativos e sites oficiais das credenciadoras autorizadas. Siga este roteiro detalhado para obter sua aprovação:
- Simulação e Comparação de Custo Efetivo Total: O primeiro passo é acessar as plataformas de simulação das financeiras e comparar não apenas o valor nominal da parcela, mas o Custo Efetivo Total (CET). O CET engloba a taxa de juros, o Imposto sobre Operações Financeiras (IOF) e eventuais tarifas cadastrais administrativas.
- Preenchimento Cadastral Rigoroso: Insira seus dados pessoais (nome completo, CPF, data de nascimento e endereço residencial completo). Qualquer divergência entre o CEP cadastrado e o comprovante de endereço pode travar a análise nos sistemas automatizados de crédito.
- Envio de Comprovantes em Imagem Nítida: Fotografe seu documento de identificação (RG ou CNH) fora do plástico de proteção, posicionando-o em um ambiente bem iluminado. Anexe também os três últimos extratos bancários que comprovem sua renda regular (inclusive movimentações via Pix para autônomos).
- Validação Biométrica Facial: Realize a selfie pelo celular seguindo as instruções da tela (olhar para a câmera, piscar e não usar óculos ou boné). A validação biométrica garante a integridade da proposta e previne fraudes de identidade em contratos de empréstimo no boleto parcelado.
- Assinatura Eletrônica da Cédula de Crédito Bancário (CCB): Ao ter a proposta pré-aprovada, a instituição emitirá a CCB digital. Leia com atenção todas as cláusulas contratuais, taxa mensal, valor final e data de vencimento do primeiro boleto. A assinatura é realizada mediante código de segurança enviado por SMS ou token no aplicativo.
- Recebimento do Valor e Emissão do Carnê: Após a assinatura, o montante é depositado via Pix ou TED na sua conta bancária em até 24 horas úteis, e o carnê de boletos digitais é disponibilizado no portal da financeira para download e impressão.
Comparativo prático: Boleto vs. Débito em Conta vs. Cartão de Crédito
Para definir se o empréstimo no boleto parcelado é a melhor escolha para o seu momento financeiro, compare suas características operacionais com outras linhas populares:
| Critério | Empréstimo no Boleto | Débito em Conta | Cartão de Crédito (Rotativo/Parcelado) |
|---|---|---|---|
| Exigência de Conta Corrente | Dispensável (opcional) | Obrigatória no banco credor | Obrigatória para obter o cartão |
| Comprometimento de Limite | Nenhum limite comprometido | Não afeta cartões | Trava o limite total de compras |
| Previsibilidade do Salário | Total (você decide quando pagar) | Baixa (débito é automático no saldo) | Média (fatura fecha mensalmente) |
| Taxas Médias de Juros | 4,0% a 9,0% ao mês | 3,0% a 7,0% ao mês | 12,0% a 15,0% a.m. (no rotativo) |
| Risco de Golpe de Falsificação | Médio a Alto (exige conferência) | Baixo (operação interna bancária) | Baixo a Médio (clonagem virtual) |
Como negociar boletos atrasados e evitar negativação nos birôs
Se porventura ocorrer um imprevisto e você perceber que não terá o valor integral para pagar a parcela do empréstimo no boleto parcelado na data de vencimento, a regra de ouro é a antecipação pró-ativa:
- Contate a financeira antes do vencimento: A maioria das empresas autoriza a postergação da data de vencimento em até 10 ou 15 dias sem aplicação de multas rescisórias pesadas, desde que o cliente formalize o pedido antes do vencimento original.
- Solicite o desdobramento da parcela: Caso o valor mensal esteja pesado, negocie a divisão daquela prestação em dois boletos quinzenais ou solicite o alongamento do prazo restante do contrato para baratear as parcelas mensais.
- Evite o repasse a escritórios de cobrança terceirizados: Quando o boleto atrasa mais de 60 dias, a financeira geralmente cede a dívida para empresas terceiras de cobrança, elevando o custo com honorários advocatícios e juros moratórios. Manter um diálogo aberto com a instituição original evita protestos em cartório e bloqueios judiciais.
Atenção à venda casada: Como evitar seguros embutidos no boleto
Uma prática abusiva recorrente no mercado de empréstimo no boleto parcelado presencial e telefônico é a inclusão velada do chamado seguro prestamista ou títulos de capitalização adicionados ao valor principal financiado. Correspondentes bancários desonestos costumam alegar ao cliente negativado que a aprovação do crédito está ‘condicionada à contratação de uma apólice de seguro de proteção financeira’.
Essa exigência configura venda casada, prática expressamente vedada pelo Artigo 39, inciso I, do Código de Defesa do Consumidor e consolidada pela jurisprudência pacífica do Superior Tribunal de Justiça (STJ). O seguro prestamista é um produto de contratação estritamente opcional. Caso o consumidor deseje a cobertura para casos de desemprego involuntário ou invalidez, ele tem o direito irrestrito de escolher a seguradora de sua preferência no mercado, não sendo obrigado a aceitar o pacote comercial imposto pela financeira.
Ao receber a Cédula de Crédito Bancário (CCB) para assinatura, confira minuciosamente a discriminação das despesas no campo ‘Composição da Dívida’. Se constar qualquer cobrança de seguro, assistência residencial, sorteios ou tarifas de serviços de terceiros sem a sua solicitação prévia, exija a imediata exclusão desses itens antes de formalizar o contrato de empréstimo no boleto parcelado. Essa simples conferência documental pode representar uma economia de R$ 300,00 a R$ 800,00 no saldo devedor consolidado ao longo dos meses.
Vantagens e desvantagens de contratar no carnê
Analisar criticamente os pontos fortes e as limitações do empréstimo no boleto parcelado ajuda a tomar uma decisão consciente:
Vantagens
- Sem bloqueio de limite de cartão de crédito: Você preserva o limite dos seus meios de pagamento diários e não compromete compras de supermercado ou farmácia.
- Sem surpresas com débitos automáticos em conta: O dinheiro do seu salário não é ‘abocanhado’ no dia do pagamento. Você tem a flexibilidade de organizar a data exata da quitação daquele mês.
- Inclusão financeira para negativados e desbancarizados: A análise cadastral é mais flexível do que nos grandes bancos de varejo, viabilizando crédito para quem está com restrições na praça.
Desvantagens
- Taxas de juros superiores às do consignado: Devido ao risco de inadimplência, as taxas mensais são mais elevadas do que em empréstimos com desconto em folha ou garantia de imóvel.
- Risco de perda da data de vencimento: Esquecer de pagar o boleto acarreta juros diários de mora e multa de 2%, além de negativar o CPF em caso de atraso superior a 30 dias.
Documentos exigidos para solicitar o empréstimo no boleto
Para acelerar o processo de aprovação de um empréstimo no boleto parcelado, prepare com antecedência os seguintes documentos comprobatórios:
- Documento oficial de identificação: RG ou Carteira Nacional de Habilitação (CNH) em bom estado de conservação, legível e dentro do prazo de validade.
- Comprovante de residência atualizado: Conta de água, luz, gás ou telefone fixo emitida nos últimos 60 a 90 dias em nome do titular ou de parentes de primeiro grau.
- Comprovante de rendimentos: Holerite dos últimos três meses, extrato bancário de conta corrente demonstrando movimentações financeiras no Pix ou declaração de Imposto de Renda.
Como pagar o boleto pontualmente ajuda a subir seu score de crédito
Cada prestação quitada de um empréstimo no boleto parcelado é transmitida pelas financeiras aos birôs de proteção ao crédito através do Cadastro Positivo. A pontualidade nos pagamentos demonstra disciplina financeira, ajudando a elevar sua pontuação de score de forma consistente ao longo dos meses.
Se você necessita de quantias pontuais e menores para o dia a dia, também pode avaliar o nosso guia sobre empréstimo 1500 a 2000 reais no Pix, verificar a funcionalidade do Pix parcelado ou solicitar um cartão limite 500 reais para restabelecer gradativamente o seu relacionamento com os emissores de crédito. E se você possui recursos aplicados, vale conferir o rendimento da poupança hoje para planejar suas reservas.
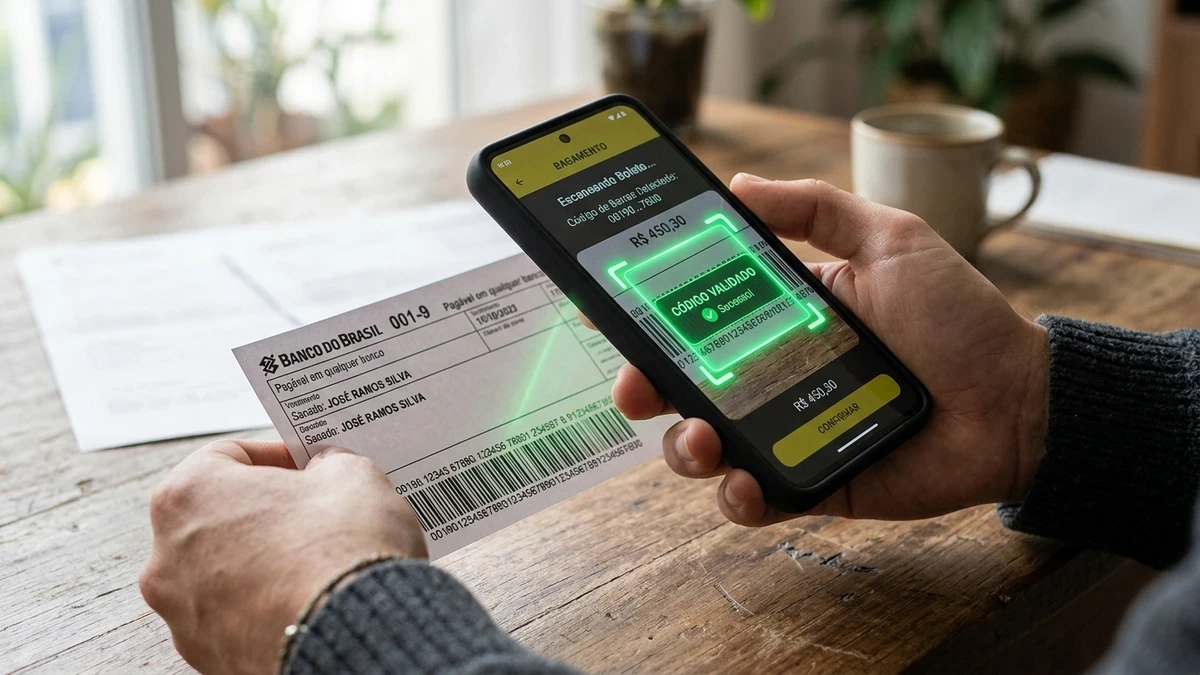
Alerta de Segurança: Cuidado com o Golpe do Boleto Falso e Taxa Antecipada
Criminosos virtuais utilizam o apelo do empréstimo no boleto parcelado para aplicar dois golpes frequentes: 1. Cobrança de taxa antecipada: prometem liberar R$ 5.000 no boleto mediante pagamento prévio de ‘taxa de cartório’ ou ‘seguro fiança’ via Pix (nenhuma financeira cobra taxa prévia); 2. Boleto adulterado: interceptam e-mails ou mensagens de WhatsApp enviando boletos com código de barras alterado, onde o dinheiro do pagamento vai para a conta de um golpista em vez da financeira. Antes de pagar, confira na tela de confirmação bancária se o CNPJ e a Razão Social do beneficiário correspondem exatamente à instituição contratada. Em caso de dúvidas, consulte o Fundação Procon.
[credited_tool slug=”emprestimo-pessoal”]
Perguntas Frequentes sobre Empréstimo no Boleto Parcelado (FAQ)
Quem está negativado consegue fazer empréstimo no boleto parcelado?
Sim. Financeiras como Crefisa, Losango e Sim avaliam perfis de negativados, solicitando comprovantes de renda ou garantias adicionais para aprovar contratos no carnê.
Preciso ter conta bancária para receber o dinheiro do empréstimo?
Não obrigatoriamente. Em algumas instituições com atendimento presencial, o montante aprovado pode ser retirado em espécie na própria agência ou creditado em cartão pré-pago da financeira.
O que acontece se eu atrasar o pagamento de um boleto do carnê?
O atraso gera cobrança de multa de 2% e juros moratórios calculados ao dia. Após 30 dias de atraso continuado, a instituição financeira pode negativar seu CPF nos birôs da Serasa e SPC.
Posso pagar as parcelas do boleto antecipadamente?
Sim. A legislação brasileira assegura ao consumidor o direito de antecipar a liquidação de parcelas futuras do empréstimo com desconto proporcional dos juros contratados.
Como identificar se um boleto de empréstimo é verdadeiro?
Verifique se os três primeiros dígitos do código de barras correspondem ao código do banco emissor, se o CNPJ do beneficiário é exatamente o da financeira contratada e se o boleto foi gerado dentro do aplicativo oficial da empresa.
Lembre-se de que a disciplina na quitação de compromissos no carnê fortalece sua reputação perante o sistema bancário nacional, garantindo que portas continuem abertas para a realização de planos estruturados no futuro.
Em síntese, o empréstimo no boleto parcelado é uma ferramenta acessível para obter recursos emergenciais com previsibilidade de quitação, exigindo apenas cautela na escolha de instituições idôneas e planejamento metódico para manter o carnê em dia.