Para milhões de brasileiros que encontram portas fechadas nos bancos tradicionais por causa de restrições no CPF, saber se o empréstimo na conta de luz é confiável tornou-se uma das dúvidas financeiras mais frequentes. Essa modalidade de microcrédito ganhou grande tração no país por dispensar avalistas, não exigir comprovação formal de renda em carteira e incluir as parcelas diretamente no boleto mensal de energia elétrica da residência.
- O que é e como funciona o empréstimo com débito na fatura de energia
- Afinal, o empréstimo na conta de luz é confiável? O que diz a legislação
- Quais são as empresas autorizadas e seguras em 2026?
- 1. Crefaz: pioneira nacional e maior rede de convênios
- 2. Piki: contratação 100% digital e esteira rápida para autônomos
- 3. Plancred: crédito acessível com flexibilidade de prazos
- 4. Mister Money: correspondente especializado em negativados
- Tabela comparativa: Condições das principais financeiras em 2026
- Se eu não pagar o empréstimo, a concessionária pode cortar a minha luz?
- Quitação antecipada com desconto de juros (Artigo 52 do CDC)
- Simulador interativo de parcelas de empréstimo pessoal
- Vantagens e desvantagens: Vale a pena contratar essa modalidade?
- Passo a passo para solicitar o empréstimo com segurança
- Perguntas frequentes sobre empréstimo na conta de luz (FAQ)
- O empréstimo na conta de luz é confiável mesmo para quem está negativado?
- A distribuidora de energia pode cortar a luz se o empréstimo atrasar?
- Qual é o valor máximo que posso conseguir com débito na conta de luz?
- Posso pedir o empréstimo se moro de aluguel e a conta não está no meu nome?
- Em quanto tempo o dinheiro do empréstimo cai na conta bancária?
- É seguro pagar taxa adiantada para aprovar empréstimo na conta de luz?
No entanto, a facilidade de contratação desperta questionamentos legítimos: a distribuidora de energia pode cortar a luz se o empréstimo atrasar? As taxas de juros cobradas compensam a urgência do dinheiro? E, acima de tudo, qual empréstimo na conta de luz é confiável entre as diversas financeiras que anunciam essa opção na internet em 2026? Com a regulamentação conjunta da Agência Nacional de Energia Elétrica (ANEEL) e do Banco Central do Brasil, a operação possui amparo legal estrito, mas exige cuidados contratuais para não comprometer o fornecimento de serviços essenciais.
Neste guia investigativo do Credited, analisamos criteriosamente se o empréstimo na conta de luz é confiável, listamos as principais empresas autorizadas em atividade no país, apresentamos a tabela de juros e Custo Efetivo Total (CET), esclarecemos os direitos do consumidor em caso de inadimplência e disponibilizamos um simulador oficial de parcelas. Se você busca outras alternativas de liquidez para negativados, consulte nosso dossiê sobre empréstimo para negativado com liberação imediata e conheça opções de aplicativo que empresta dinheiro igual o Jeitto.
Dossiê Temático: Crédito na Fatura de Energia
Este relatório investigativo é o satélite de segurança jurídica, regulação Aneel e análise de empresas. Para consultar o funcionamento geral e simulações, acesse o Guia Geral de Empréstimo na Conta de Luz. Se você possui restrição no CPF, leia nosso guia sobre empréstimo na conta de luz para negativado.
O que é e como funciona o empréstimo com débito na fatura de energia
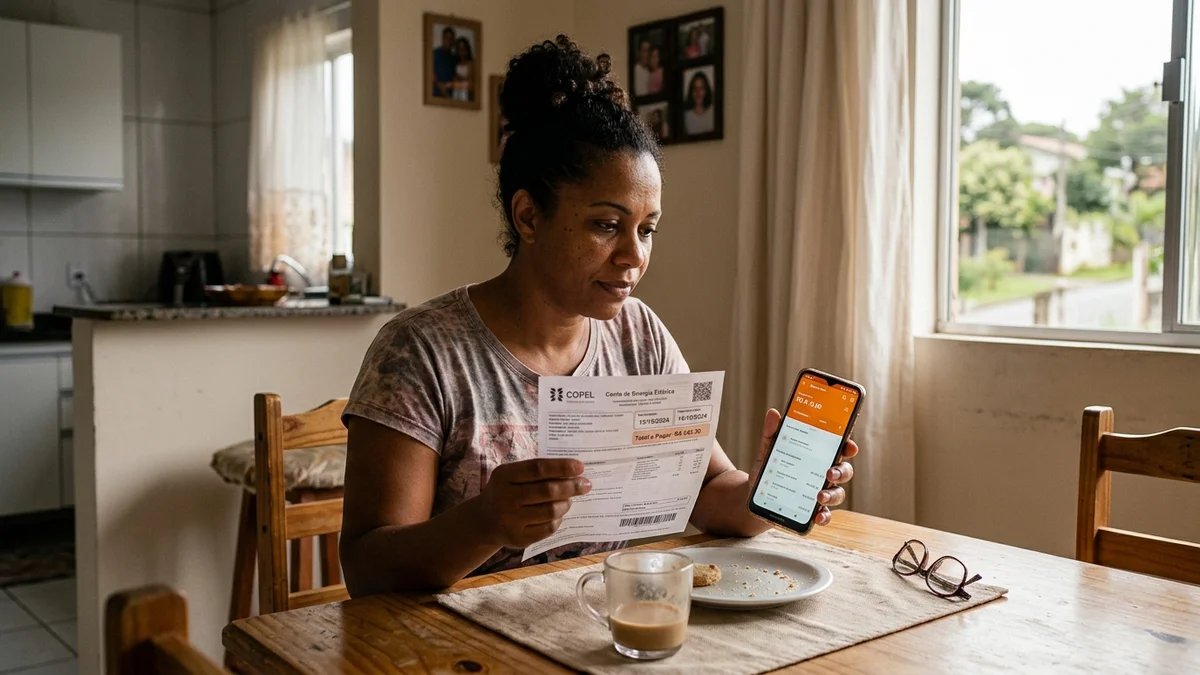
O crédito com cobrança na conta de energia resulta de uma parceria comercial e tecnológica firmada entre instituições financeiras autorizadas pelo Banco Central e as distribuidoras concessionárias de energia elétrica (como Enel, CPFL, Neoenergia, Cemig, Light, Equatorial e Energisa). Para avaliar se o empréstimo na conta de luz é confiável, é preciso entender que a concessionária atua exclusivamente como arrecadadora do pagamento, enquanto o contrato financeiro é gerido pela financeira parceira.
Ao contratar a operação, o valor aprovado — que normalmente varia entre R$ 500 e R$ 2.500 — é depositado integralmente na conta bancária do titular em até 24 horas via Pix. A partir do ciclo de faturamento seguinte, a fatura de luz passa a conter duas linhas de cobrança discriminadas: o consumo efetivo de quilowatts-hora (kWh) e o valor exato da parcela acordada. O consumidor quita o boleto único no banco ou lotérica, e a concessionária repassa a fatia do empréstimo à instituição credora.
Afinal, o empréstimo na conta de luz é confiável? O que diz a legislação
Sim, o empréstimo na conta de luz é confiável desde que contratado diretamente com financeiras homologadas pelo Banco Central do Brasil e que possuam convênio formal registrado junto à distribuidora de energia da sua região. A Resolução Normativa nº 1.000/2021 da ANEEL autoriza expressamente a inclusão de cobranças de serviços de terceiros na fatura, desde que haja expressa e inequívoca anuência prévia do consumidor titular da unidade consumidora.
No entanto, a confiabilidade jurídica não anula a necessidade de cautela financeira. Para afirmar com segurança que um empréstimo na conta de luz é confiável, o cliente deve observar os seguintes parâmetros contratuais obrigatórios:
Quais são as empresas autorizadas e seguras em 2026?
Para garantir que a contratação do seu empréstimo na conta de luz é confiável, selecionamos as principais instituições consolidadas no mercado que possuem convênios vigentes com concessionárias de energia elétrica em múltiplos estados brasileiros:
1. Crefaz: pioneira nacional e maior rede de convênios
A Crefaz é a principal referência quando o assunto é crédito com débito na fatura de energia. Regulamentada pelo Banco Central, a financeira comprova que o empréstimo na conta de luz é confiável ao operar convênio com distribuidoras que cobrem mais de 15 estados brasileiros (incluindo Enel SP, CPFL Paulista, CPFL Piratininga, Copel, Cemig e Neoenergia). Seus limites variam de R$ 500 a R$ 2.500, com prazos de 6 a 24 meses e liberação via Pix em até 2 horas úteis após a aprovação cadastral.
2. Piki: contratação 100% digital e esteira rápida para autônomos
A Piki consolidou-se como uma fintech ágil voltada a trabalhadores autônomos e negativados que buscam confirmar se o empréstimo na conta de luz é confiável. A simulação e o envio de documentos ocorrem integralmente pelo smartphone, sem necessidade de comparecer a agências físicas. A plataforma atende clientes atendidos por concessionárias do Centro-Oeste, Sudeste e Nordeste, liberando valores médios de R$ 800 a R$ 1.800.
3. Plancred: crédito acessível com flexibilidade de prazos
A Plancred atua fortemente nas regiões Sul e Sudeste, prestando serviços de correspondente bancário para financeiras de grande porte. A instituição destaca-se pela transparência na apresentação das tabelas de Custo Efetivo Total (CET) e pela baixa exigência documental, sendo uma prova prática de que o empréstimo na conta de luz é confiável quando conduzido com seriedade.
4. Mister Money: correspondente especializado em negativados
A Mister Money atua como correspondente financeiro especializado em perfis com restrições no Serasa e score baixo. Ao intermediar propostas junto a bancos conveniados a distribuidoras estaduais, a empresa demonstra que o empréstimo na conta de luz é confiável para unidades consumidoras residenciais com contas de energia em dia, dispensando consulta a folhas de pagamento convencionais.
Tabela comparativa: Condições das principais financeiras em 2026
A tabela abaixo resume as condições operacionais para ajudá-lo a determinar se o empréstimo na conta de luz é confiável para sua realidade financeira:
| Financeira | Limite Médio | Prazo de Pagamento | Taxa Média Mensal | Concessionárias Atendidas |
|---|---|---|---|---|
| Crefaz | R$ 500 a R$ 2.500 | 6 a 24 meses | 11,5% a 15,8% a.m. | Enel, CPFL, Copel, Cemig, Neoenergia |
| Piki | R$ 400 a R$ 2.000 | 6 a 18 meses | 12,0% a 16,5% a.m. | Equatorial, Enel, CPFL, Energisa |
| Plancred | R$ 500 a R$ 1.800 | 6 a 20 meses | 11,8% a 15,9% a.m. | Copel, Celesc, CPFL, Cemig |
| Mister Money | R$ 300 a R$ 1.500 | 6 a 18 meses | 12,5% a 17,2% a.m. | Rede conveniada nacional |
Se eu não pagar o empréstimo, a concessionária pode cortar a minha luz?
Essa é a preocupação mais crítica de quem questiona se o empréstimo na conta de luz é confiável. Afinal, a energia elétrica é um serviço público essencial resguardado pelo Código de Defesa do Consumidor (CDC) e pela Constituição Federal. A resposta jurídica consolidada pelos tribunais de justiça estaduais e pelo Ministério Público é taxativa: a concessionária não pode suspender o fornecimento de energia por inadimplência exclusiva do empréstimo.
Segundo a jurisprudência dominante, o corte de energia é legalmente admitido apenas quando o consumidor deixa de pagar o consumo próprio de eletricidade da unidade. Caso você enfrente dificuldades financeiras e não consiga pagar a parcela do empréstimo embutida na conta, você tem o direito legal de comparecer ao posto de atendimento da distribuidora (ou ligar para a central telefônica) e solicitar o desmembramento da fatura.
Com o desmembramento, a concessionária emite uma segunda via contendo exclusivamente o valor dos quilowatts consumidos para que você mantenha o fornecimento de luz ativo. O saldo do empréstimo não pago será cobrado pela financeira credora por vias administrativas comuns — como notificações de cobrança, inclusão de restrição no Serasa e ligações de renegociação —, sem afetar o abastecimento elétrico do seu lar, demonstrando como a regulação assegura que o empréstimo na conta de luz é confiável e protege o consumidor.
Quitação antecipada com desconto de juros (Artigo 52 do CDC)
Um aspecto crucial para saber se o empréstimo na conta de luz é confiável diz respeito à possibilidade de liquidar a dívida antes do prazo contratado. O Artigo 52, § 2º, do Código de Defesa do Consumidor assegura ao mutuário a liquidação antecipada do débito, total ou parcialmente, mediante redução proporcional dos juros e demais acréscimos pactuados.
Na prática, se você contratou um parcelamento em 18 meses com débito na fatura e recebeu um recurso extra (como o 13º salário ou a restituição do imposto de renda), você pode entrar em contato diretamente com a financeira credora e solicitar o boleto de liquidação com abatimento integral dos juros futuros. A instituição é legalmente proibida de cobrar qualquer tarifa ou penalidade pelo adiantamento das parcelas, o que comprova que o empréstimo na conta de luz é confiável e resguarda os direitos financeiros do cliente.
Simulador interativo de parcelas de empréstimo pessoal
Antes de fechar contrato para avaliar na prática se o empréstimo na conta de luz é confiável para seu fluxo de caixa, utilize a ferramenta interativa abaixo para simular o impacto das parcelas e verificar o Custo Efetivo Total:
Simulador de Empréstimo Pessoal (Parcelas & Juros)
Simule o valor da parcela mensal fixa, o imposto IOF legal e o custo total dos juros em qualquer banco ou financeira.
Projeção do Contrato de Crédito
Taxa Anual Equivalente: 40,9% a.a.Se as taxas do débito na conta de luz estiverem excessivamente elevadas, considere opções menos onerosas, como a antecipação do Saque-Aniversário FGTS ou o crédito para score baixo com garantia de bens.
Vantagens e desvantagens: Vale a pena contratar essa modalidade?
Para determinar se o empréstimo na conta de luz é confiável e vantajoso para sua necessidade pontual, ponderamos os prós e contras essenciais da operação:
Pontos fortes da modalidade:
Pontos de atenção e desvantagens:
ALERTA DE CUSTO FINANCEIRO: USE APENAS PARA EMERGÊNCIAS REAIS
Embora o empréstimo na conta de luz é confiável em termos jurídicos, suas taxas de juros são consideravelmente superiores às linhas tradicionais de crédito. Recomendamos a contratação unicamente para liquidar despesas emergenciais inadiáveis (como tratamentos de saúde ou manutenção de ferramentas de trabalho), evitando utilizar o recurso para despesas supérfluas.
Passo a passo para solicitar o empréstimo com segurança
Se você concluiu que o empréstimo na conta de luz é confiável para sanar seu imprevisto, execute o processo seguindo este roteiro de segurança digital:
Para complementar seu planejamento financeiro e aprender a controlar os gastos domésticos, consulte nossa calculadora do método 50/30/20 e veja como consultar débitos fiscais e bancários pelo Registrato do Bacen.
Perguntas frequentes sobre empréstimo na conta de luz (FAQ)
O empréstimo na conta de luz é confiável mesmo para quem está negativado?
Sim, o empréstimo na conta de luz é confiável para negativados porque as financeiras parceiras utilizam a regularidade no pagamento da fatura de energia como histórico de risco positivo, aprovando propostas mesmo com restrições ativas no SPC ou Serasa.
A distribuidora de energia pode cortar a luz se o empréstimo atrasar?
Não. A legislação brasileira e as normas da ANEEL proíbem o corte de energia por inadimplência exclusiva de empréstimos. Caso não consiga pagar a parcela, o cliente tem direito de solicitar o desmembramento da fatura para quitar somente o consumo de eletricidade.
Qual é o valor máximo que posso conseguir com débito na conta de luz?
A maioria das financeiras credenciadas estipula limites que variam de R$ 500 a R$ 2.500. O montante exato depende da média de consumo elétrico da residência nos últimos 12 meses e da pontualidade dos pagamentos históricos para certificar que o empréstimo na conta de luz é confiável.
Posso pedir o empréstimo se moro de aluguel e a conta não está no meu nome?
Não diretamente. Para comprovar que o empréstimo na conta de luz é confiável e evitar fraudes cadastrais, as financeiras exigem que o CPF do solicitante seja o mesmo titular cadastrado na distribuidora. Se você aluga o imóvel, basta solicitar a transferência de titularidade da conta para o seu nome antes de iniciar o pedido.
Em quanto tempo o dinheiro do empréstimo cai na conta bancária?
Após a assinatura eletrônica do contrato e validação cadastral da conta de energia, o depósito é efetuado via Pix na conta bancária do titular em um prazo que costuma variar entre 30 minutos e 24 horas úteis.
É seguro pagar taxa adiantada para aprovar empréstimo na conta de luz?
Nunca. Nenhuma empresa séria onde o empréstimo na conta de luz é confiável cobra qualquer valor adiantado. Se alguém exigir depósito de cartório, taxa de avalista ou seguro antecipado, trata-se de um golpe financeiro.