O aplicativo Jeitto conquistou milhões de brasileiros ao oferecer crédito simplificado para pagar boletos de consumo, recarregar celular e realizar transferências Pix imediatas, com a comodidade de concentrar todas as despesas em uma fatura única mensal. No entanto, muitos consumidores buscam um aplicativo que empresta dinheiro igual o Jeitto quando atingem o limite mensal concedido pela ferramenta ou quando precisam de tarifas mais vantajosas para resolver imprevistos financeiros urgentes.
- Por que procurar um aplicativo que empresta dinheiro igual o Jeitto?
- As 5 melhores opções de aplicativo que empresta dinheiro igual o Jeitto
- 1. RecargaPay: carteira digital com Pix no crédito e empréstimo rápido
- 2. PicPay: parcelamento de boletos e linha de microcrédito
- 3. SuperSim: alta taxa de aprovação com garantia de celular
- 4. Mercado Pago: linha Mercado Crédito com liberação imediata
- 5. PagBank: microcrédito ágil e adiantamento em conta digital
- Tabela comparativa: Jeitto vs. concorrentes diretos em 2026
- Diferença entre limite rotativo (BNPL) e empréstimo pessoal comum
- Como o uso frequente afeta o Registrato do Banco Central e o seu score
- Como calcular o Custo Efetivo Total (CET) antes de contratar
- Cuidados essenciais para não cair em golpes de crédito fácil
- Quem empresta o dinheiro nesses aplicativos e como conferir
- Passo a passo seguro para solicitar limite em aplicativo semelhante ao Jeitto
- Perguntas frequentes sobre aplicativo que empresta dinheiro igual o Jeitto (FAQ)
- Qual é o melhor aplicativo que empresta dinheiro igual o Jeitto?
- É possível conseguir limite nesses aplicativos mesmo estando negativado?
- Quanto tempo demora para o dinheiro cair na conta após a aprovação?
- Qual o limite inicial que esses aplicativos costumam liberar?
- Esses aplicativos cobram mensalidade ou taxa de manutenção?
- Usar aplicativo igual o Jeitto ajuda a aumentar o Score Serasa?
- O que acontece se eu atrasar o pagamento da fatura?
Em 2026, com o avanço tecnológico das carteiras digitais e a sólida regulamentação das Sociedades de Crédito Direto pelo Banco Central do Brasil, surgiram diversas fintechs que operam sob a mesma lógica de concessão desburocratizada. Se você procura um aplicativo que empresta dinheiro igual o Jeitto, existem alternativas que realizam a validação cadastral em poucos minutos e disponibilizam transferências instantâneas pelo sistema Pix direto na sua conta bancária.
Neste guia, detalhamos 5 opções de aplicativo que empresta dinheiro igual o Jeitto, comparando limites iniciais praticados, tarifas de serviço cobradas, prazos de vencimento e como funciona a esteira de análise para quem está negativado no Serasa. Se você precisa de liquidez imediata para compras básicas, consulte também nosso guia de como conseguir 100 reais urgente via Pix e o comparativo prático de empréstimo para negativado.
Por que procurar um aplicativo que empresta dinheiro igual o Jeitto?
A principal proposta de valor que popularizou o Jeitto é a modalidade de crédito rotativo de curto prazo, inspirada no conceito internacional de Buy Now, Pay Later (compre agora e pague depois). O usuário utiliza o saldo concedido para quitar contas de energia, água, gás, pagar compras online ou fazer transferências pontuais de R$ 50 a R$ 500 para terceiros via Pix, liquidando o total acumulado na data de vencimento da fatura mensal.
Ter uma alternativa ao Jeitto pode fazer sentido nos seguintes cenários:
As 5 melhores opções de aplicativo que empresta dinheiro igual o Jeitto
Abaixo, detalhamos as opções mais conhecidas para quem busca um aplicativo que empresta dinheiro igual o Jeitto em 2026. Limites, taxas e prazos mudam com frequência: confira as condições no aplicativo oficial antes de contratar.
1. RecargaPay: carteira digital com Pix no crédito e empréstimo rápido
O RecargaPay é uma das alternativas mais próximas do Jeitto. A plataforma permite quitar qualquer boleto de concessionária, pagar tributos e enviar transferências Pix utilizando tanto o saldo em conta quanto cartões de crédito cadastrados.
Para clientes que movimentam a conta com frequência, o RecargaPay libera empréstimos pessoais pré-aprovados sem exigência de garantias. O valor é creditado instantaneamente na carteira e pode ser transferido para qualquer banco via Pix em segundos, com possibilidade de parcelamento em até 12 vezes. Veja os detalhes no guia de empréstimo RecargaPay e PicPay.
2. PicPay: parcelamento de boletos e linha de microcrédito
O PicPay combina rede social de pagamentos com uma robusta esteira de crédito pessoal. A função de parcelar boletos e enviar Pix parcelado opera de maneira praticamente idêntica à dinâmica do Jeitto. O usuário pode concentrar gastos rotineiros na fatura do cartão PicPay Card ou contratar empréstimo pessoal com débito programado no saldo da conta.
Outra vantagem do PicPay é a análise constante do comportamento financeiro. Mesmo consumidores com restrições no CPF podem receber algum limite à medida que realizam pagamentos de serviços na plataforma.
3. SuperSim: alta taxa de aprovação com garantia de celular
Se você tem enfrentado negativas constantes em bancos convencionais, a SuperSim é uma das referências em empréstimo com garantia de celular. Ao oferecer o aparelho celular Android como garantia contratual, a fintech reduz o risco da operação e amplia as chances de quem está negativado.
Os limites começam em R$ 250 e podem alcançar até R$ 2.500, com liberação do valor via Pix em até 30 minutos após a assinatura eletrônica do contrato. O usuário continua utilizando o aparelho normalmente durante todo o período do contrato, desde que as parcelas sejam mantidas rigorosamente em dia.
4. Mercado Pago: linha Mercado Crédito com liberação imediata
O Mercado Crédito, integrado ao ecossistema do Mercado Pago, atua como uma linha de crédito rotativo virtual pré-aprovada. O saldo pode ser utilizado para pagar compras no Mercado Livre, quitar faturas de consumo básico, recarregar bilhetes de transporte ou transferir a quantia diretamente para sua conta bancária via Pix.
Como alternativa ao Jeitto, o Mercado Pago se destaca pela previsibilidade: a cada fatura paga em dia, o algoritmo reavalia o perfil do cliente e costuma elevar automaticamente o limite disponível para o ciclo subsequente.
5. PagBank: microcrédito ágil e adiantamento em conta digital
O PagBank disponibiliza linhas de crédito pré-aprovadas para quem centraliza movimentações na conta digital. A contratação é efetuada integralmente pelo aplicativo móvel, sem necessidade de envio de contracheques ou comprovantes impressos. O saldo fica disponível no mesmo instante para compras no cartão da conta ou saques na rede Banco24Horas.
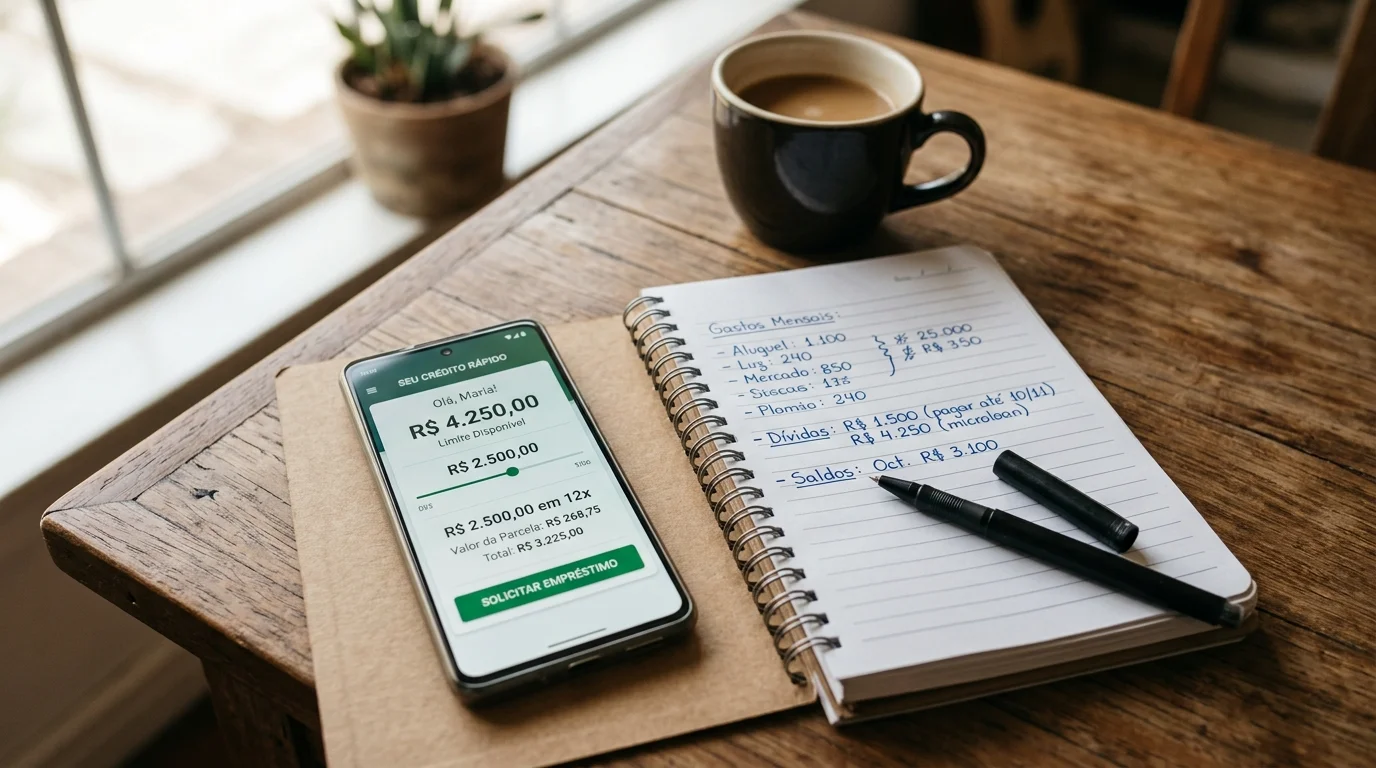
Tabela comparativa: Jeitto vs. concorrentes diretos em 2026
Para simplificar a comparação, a tabela abaixo resume as características essenciais de cada plataforma (valores indicativos, sujeitos a mudança):
| Aplicativo | Faixa de Limite | Formato Principal | Aceita Negativado? | Tempo de Liberação |
|---|---|---|---|---|
| Jeitto | R$ 50 a R$ 500 | Fatura mensal / Pix | Sim (modelo próprio) | Até 5 minutos |
| RecargaPay | R$ 20 a R$ 1.000 | Pix no crédito / Empréstimo | Sim (conforme histórico) | Instantâneo |
| PicPay | R$ 50 a R$ 5.000 | Pix parcelado / Crédito | Sim (análise mista) | Até 10 minutos |
| SuperSim | R$ 250 a R$ 2.500 | Empréstimo Garantia Celular | Sim (alta aprovação) | Até 30 minutos |
| Mercado Pago | R$ 100 a R$ 3.000 | Linha Mercado Crédito | Sim (por relacionamento) | Imediato |
Para quem busca quantias menores ou intermediárias com aprovação ultra-rápida, consulte nosso guia de aplicativo que empresta 50 reais no Pix, as análises detalhadas de aplicativo que empresta 150 reais para negativado e o passo a passo de como solicitar um empréstimo de 300 reais no Pix.
Diferença entre limite rotativo (BNPL) e empréstimo pessoal comum
Compreender a estrutura jurídica e financeira do produto contratado é indispensável para evitar surpresas na fatura. Quando você usa o limite de um app como o Jeitto, a operação geralmente não se enquadra como um empréstimo bancário tradicional parcelado, mas sim como uma linha rotativa de curto prazo.
Na modalidade rotativa (Buy Now, Pay Later), a instituição financeira disponibiliza um teto operacional que você consome pontualmente para pagamentos imediatos. O custo da operação costuma ser cobrado na forma de tarifa de conveniência somada aos juros remuneratórios proporcionais aos dias decorridos até o fechamento da fatura.
Já no empréstimo pessoal comum, o montante total é depositado integralmente na sua conta e dividido em parcelas mensais pré-fixadas regidas pela Tabela Price. Por essa razão, quem usa esse tipo de limite deve priorizar a quitação integral na primeira data de vencimento para evitar que a tarifa de serviço se renove mensalmente.
Como o uso frequente afeta o Registrato do Banco Central e o seu score
Poucos consumidores sabem que o crédito usado nesses aplicativos pode aparecer no Sistema de Informações de Crédito (SCR), gerido pelo Banco Central do Brasil. O registro é feito pela instituição que concede o crédito (uma SCD, uma financeira ou o banco parceiro do aplicativo) e passa a ser individualizado quando a soma das operações e dos limites do cliente nessa instituição chega a R$ 200 ou mais.
Quando você quita a fatura com pontualidade, o registro no SCR funciona a seu favor, comprovando capacidade de honrar compromissos financeiros. Essa pontualidade alimenta diretamente o Cadastro Positivo da Serasa, do SPC Brasil e da Boa Vista, gerando um histórico confiável que facilita a futura aprovação de cartões sem anuidade e empréstimos de maior porte com taxas de juros mais acessíveis.
Por outro lado, o atraso aparece no Registrato como operação vencida e, se a dívida ficar muito tempo sem pagamento, pode passar a constar como prejuízo, o que costuma travar o crédito em outras instituições financeiras mesmo após a regularização da dívida. Por isso, o ideal é usar esse crédito apenas como recurso pontual de curto prazo.
Como calcular o Custo Efetivo Total (CET) antes de contratar
Muitos consumidores observam apenas o valor nominal da parcela e ignoram o Custo Efetivo Total (CET) da operação. O CET engloba a taxa de juros nominal, o Imposto sobre Operações Financeiras (IOF), tarifas cadastrais e seguros embutidos. Pela Resolução CMN nº 4.881/2020, a instituição que concede o crédito deve informar o CET antes da contratação, expresso em taxa percentual anual, junto com o demonstrativo do cálculo.
Para verificar se o crédito contratado cabe no seu orçamento mensal sem comprometer necessidades básicas, utilize o simulador abaixo antes de formalizar o contrato no aplicativo:
Simulador de Empréstimo Pessoal (Parcelas & Juros)
Simule o valor da parcela mensal fixa, o imposto IOF legal e o custo total dos juros em qualquer banco ou financeira.
Projeção do Contrato de Crédito
Taxa Anual Equivalente: 40,9% a.a.Se as parcelas do microcrédito ficarem pesadas, avalie outras linhas de menor custo, como o empréstimo para score baixo ou a modalidade de empréstimo na conta de luz para negativado, cuja cobrança vem debitada diretamente na fatura de energia elétrica. Além disso, se você possui vínculo de trabalho, pode avaliar um aplicativo que antecipa salário na hora, como a Blipay, em que o valor é devolvido quando o salário cai; compare a taxa, porque a antecipação também é um empréstimo.
Tarifa por uso ou juros: como comparar
O Jeitto cobra uma tarifa por transação, informada antes de você confirmar cada operação, em vez de juros pelo uso do limite (em caso de atraso, podem incidir juros). Para comparar esse modelo com um empréstimo comum, divida a tarifa pelo valor usado: o resultado é o custo do período até o vencimento da fatura.
Exemplo hipotético: uma tarifa de R$ 10 para usar R$ 100 por cerca de um mês equivale a 10% no período; a mesma tarifa sobre R$ 300 equivale a cerca de 3,33%. Se o vencimento chegar antes de 30 dias, o custo mensal equivalente fica maior. Para comparação, em setembro de 2026 a taxa média de juros do crédito pessoal não consignado sem garantia foi de 7,12% ao mês, segundo o Banco Central. Faça a mesma conta em cada alternativa da lista e compare também o valor total a pagar informado no contrato.
ALERTA DE SEGURANÇA: NUNCA PAGUE TAXAS PARA LIBERAR CRÉDITO
Ao procurar aplicativos de crédito na internet, fique atento a mensagens de golpistas no WhatsApp ou redes sociais exigindo pagamento de taxa de cartório ou fiador para liberar valores. Nenhum aplicativo legítimo cobra depósito prévio para conceder crédito.
Cuidados essenciais para não cair em golpes de crédito fácil
A urgência financeira é a principal brecha explorada por criminosos virtuais. Ao pesquisar apps de crédito rápido, o usuário comumente encontra links patrocinados em redes sociais ou anúncios em vídeos que imitam a identidade visual de fintechs conhecidas. Esses sites falsos solicitam senhas bancárias e transferências via Pix sob o pretexto de “liberação de limite imediato”.
Para proteger seus dados e patrimônio, lembre-se de que nenhum aplicativo de crédito legítimo solicita depósito de taxa de conveniência antecipada. Toda tarifa operacional é cobrada diretamente na fatura após o uso do crédito. Se alguém solicitar qualquer quantia para “desbloquear o saldo”, encerre o contato imediatamente e denuncie o perfil às autoridades policiais. Veja também como agir no golpe do empréstimo com taxa antecipada.
Quem empresta o dinheiro nesses aplicativos e como conferir
Ao escolher um aplicativo que empresta dinheiro igual o Jeitto, lembre-se de que, em boa parte dos casos, a marca que aparece na loja não é a instituição que empresta: o app pode atuar como correspondente ou em parceria com um banco ou financeira. Por isso, o nome que importa é o da instituição credora indicada no contrato.
Passo a passo seguro para solicitar limite em aplicativo semelhante ao Jeitto
Para aumentar suas chances de aprovação ao pedir limite em um aplicativo que empresta dinheiro igual o Jeitto, siga estas quatro etapas:
Antes de escolher um aplicativo que empresta dinheiro igual o Jeitto, compare no próprio app o custo total de cada opção e prefira valores que você consiga quitar na primeira fatura. Se precisar de prazo maior, compare também com um empréstimo pessoal parcelado: usar o limite e pagar uma nova tarifa todo mês pode sair mais caro.
Perguntas frequentes sobre aplicativo que empresta dinheiro igual o Jeitto (FAQ)
Qual é o melhor aplicativo que empresta dinheiro igual o Jeitto?
O RecargaPay e o PicPay são os mais indicados como alternativa direta ao Jeitto, pois oferecem carteira virtual com possibilidade de pagar boletos e transferir Pix utilizando limites de crédito pré-aprovados com liberação em poucos minutos.
É possível conseguir limite nesses aplicativos mesmo estando negativado?
Sim, mas a aprovação não é garantida. Plataformas como a SuperSim usam o celular como garantia para atender negativados, enquanto o RecargaPay e o Mercado Pago avaliam o histórico de movimentação do cliente na própria plataforma em vez de consultar apenas os birôs convencionais.
Quanto tempo demora para o dinheiro cair na conta após a aprovação?
Na maioria desses aplicativos, o crédito é transferido via Pix, que cai na conta em segundos; o prazo total depende da análise e da liberação de cada app.
Qual o limite inicial que esses aplicativos costumam liberar?
Para novos usuários sem histórico financeiro prévio na ferramenta, os limites iniciais costumam variar entre R$ 50 e R$ 250. Conforme as primeiras faturas são quitadas rigorosamente em dia, o teto pode ser ampliado gradativamente para até R$ 1.500 ou R$ 3.000.
Esses aplicativos cobram mensalidade ou taxa de manutenção?
Em geral, não. As contas digitais dessas fintechs costumam ser gratuitas, sem taxa de manutenção mensal. O usuário paga juros e tarifas operacionais exclusivamente quando utiliza linhas de crédito ou parcela transações na fatura.
Usar aplicativo igual o Jeitto ajuda a aumentar o Score Serasa?
Pode ajudar. Os pagamentos feitos em dia entram no histórico do Cadastro Positivo, gerido pelos birôs de crédito (como Serasa, Boa Vista e SPC), e costumam contribuir para elevar o score com o passar dos meses. Atrasos têm o efeito contrário.
O que acontece se eu atrasar o pagamento da fatura?
O atraso no pagamento acarreta cobrança de juros de mora, multa contratual e bloqueio preventivo do limite de crédito. Além disso, após 30 a 60 dias de inadimplência persistente, a pendência pode ser inscrita nos birôs de crédito como SPC e Serasa.