


O empréstimo com garantia de veículo, popularmente denominado no mercado financeiro como refinanciamento veicular ou auto equity, consolidou-se como uma das alternativas de crédito mais inteligentes e vantajosas para quem busca valores expressivos com taxas de juros significativamente menores do que as praticadas no crédito pessoal convencional ou no cheque especial.
- O que é a garantia de veículo e como funciona a alienação fiduciária
- As 5 maiores vantagens do empréstimo com garantia de veículo
- Simulador de CET: compare taxas e parcelas antes de assinar
- Requisitos obrigatórios do veículo e do titular
- Passo a passo para solicitar o empréstimo com garantia de veículo
- Garantia de veículo versus outras modalidades de empréstimo
- Cuidados indispensáveis e riscos de inadimplência
- Dúvidas Frequentes sobre Garantia de Veículo (FAQ)
- Posso fazer empréstimo com garantia de veículo ainda financiado?
- Eu posso vender o carro enquanto o empréstimo estiver ativo?
- Qual é a porcentagem máxima da Tabela FIPE que posso pegar emprestada?
- O banco fica com o documento original do carro durante o contrato?
- Pessoas com nome sujo conseguem empréstimo com garantia de veículo?
- Quanto tempo leva para o dinheiro cair na conta após a aprovação?
- Refinanciamento veicular versus consórcio: qual entrega dinheiro mais rápido
- Como preparar a documentação do veículo para a vistoria sem travar o processo
- Como amortizar o contrato de refinanciamento e economizar juros
- Seguro prestamista e proteção financeira no refinanciamento veicular
- Checklist prático antes de formalizar a garantia de veículo
- Conclusão: vale a pena recorrer à garantia de veículo em 2026?
De acordo com estatísticas do Banco Central do Brasil sobre o mercado de crédito, a presença de um bem móvel como lastro em alienação fiduciária reduz consideravelmente o risco de inadimplência suportado pelas instituições bancárias. Como resultado direto dessa segurança jurídica, a operação sob a modalidade de garantia de veículo proporciona prazos de pagamento mais elásticos e custos operacionais substancialmente mais enxutos.
Neste guia completo e atualizado, explicamos em detalhes a estrutura legal do contrato com garantia de veículo, suas 5 principais vantagens econômicas, critérios de vistoria adotados pelos bancos, comparativo com outras modalidades e o passo a passo para simular e liberar o saldo em conta corrente com máxima agilidade.

O que é a garantia de veículo e como funciona a alienação fiduciária
A contratação de crédito com garantia de veículo baseia-se no instituto jurídico da alienação fiduciária. Nesse modelo legal, a propriedade resolúvel do automóvel é transferida temporariamente para a instituição financeira credora até a liquidação integral do saldo devedor, enquanto a posse direta e o direito pleno de uso continuam com o proprietário.
Isso significa que, ao tomar um empréstimo com garantia de veículo, você continua dirigindo, trabalhando e utilizando o seu carro ou motocicleta normalmente no dia a dia. A única restrição prática é a inclusão de um gravame eletrônico no Certificado de Registro e Licenciamento do Veículo (CRLV) junto ao Detran, impedindo que o bem seja vendido para terceiros antes do encerramento do contrato.
Assim que a última parcela do financiamento é liquidada, o banco emissor envia a baixa automática do gravame ao sistema nacional de trânsito em até 10 dias úteis, restabelecendo a propriedade plena do bem em nome do titular de forma 100% digital e sem cobrança de taxas adicionais de cartório.
As 5 maiores vantagens do empréstimo com garantia de veículo
Comparado aos empréstimos não consignados e aos limites emergenciais de cartão de crédito, o contrato baseado em garantia de veículo reúne benefícios competitivos marcantes:
1. Taxas de juros até 70% menores: Enquanto o empréstimo pessoal comum cobra taxas que frequentemente superam 6% a 9% ao mês, a modalidade de garantia de veículo oferece juros médios a partir de 1,49% a 2,20% ao mês, gerando uma economia de milhares de reais ao longo dos anos.
2. Prazos estendidos de até 60 meses: O tomador de crédito consegue diluir o montante contratado em prazos confortáveis de 12 a 60 parcelas mensais, garantindo que o valor da prestação se adeque perfeitamente à sua capacidade de pagamento mensal sem sufocar as finanças da família.
3. Valores elevados de liberação de crédito: As financeiras e bancos costumam liberar entre 70% e 90% do valor de mercado do automóvel de acordo com a cotação oficial da Tabela FIPE. Para um carro avaliado em R$ 50.000,00, é viável obter até R$ 45.000,00 em dinheiro livre na conta.
4. Uso contínuo e irrestrito do automóvel: O veículo permanece sob sua posse direta para deslocamento profissional, trabalho em aplicativos de transporte ou viagens familiares. Não é necessário deixar o carro guardado no pátio da instituição credora.
5. Chances de aprovação para negativados e autônomos: Como a operação possui lastro real de garantia, bancos especializados flexibilizam as exigências de score de crédito, viabilizando a aprovação de consumidores autônomos ou com restrições moderadas nos órgãos de proteção ao crédito.

Simulador de CET: compare taxas e parcelas antes de assinar
Antes de formalizar qualquer proposta com garantia de veículo, é indispensável analisar o Custo Efetivo Total (CET), que abrange não apenas os juros nominais, mas também o IOF, seguros e tarifas de cadastro. Utilize a calculadora interativa abaixo para simular:
[calculadora_custo_efetivo_total_cet]
Requisitos obrigatórios do veículo e do titular
Para obter crédito mediante garantia de veículo, tanto o automóvel quanto o contratante devem atender a parâmetros cadastrais e mecânicos padronizados pelas instituições financeiras:
O automóvel deve estar registrado em nome do solicitante (ou de cônjuge com autorização formal expressa) e livre de multas de trânsito em atraso, IPVA pendente ou bloqueios judiciais e administrativos no Detran. A maioria dos bancos aceita carros de passeio e veículos utilitários com até 10 ou 15 anos de fabricação, embora veículos mais novos consigam percentuais mais altos da Tabela FIPE.
Caso o carro ainda esteja financiado por outro banco, é possível solicitar a chamada intervenção quitante. Nesse procedimento, a nova instituição financeira quita a dívida residual com o banco anterior e libera a diferença do saldo em dinheiro na conta do cliente, unificando a operação sob o contrato com garantia de veículo.
Em relação ao perfil do cliente, exige-se idade mínima de 18 anos, comprovação de capacidade de pagamento e documento de identificação com foto. Para aprofundar suas opções de crédito com desconto em folha, consulte também nosso guia sobre empréstimo consignado CLT ou compare as taxas com o empréstimo Caixa.
Passo a passo para solicitar o empréstimo com garantia de veículo
A esteira de contratação moderna de crédito sob garantia de veículo é quase que totalmente automatizada por aplicativos e plataformas digitais bancárias, compreendendo quatro fases sequenciais:
1. Simulação e escolha de prazos: Você informa os dados do automóvel (placa, modelo, ano e quilometragem) e escolhe o valor desejado e a quantidade de parcelas mensais que cabem com folga no seu orçamento.
2. Envio documental e vistoria veicular: O titular envia fotos da CNH, comprovante de residência e documento do carro (CRLV). A vistoria do veículo é realizada de forma digital por meio de fotos guiadas pelo celular ou em postos credenciados de inspeção veicular.
3. Análise de crédito e emissão da CCB: O motor de crédito avalia os dados e emite a Cédula de Crédito Bancário (CCB). A assinatura é realizada com certificado digital ou assinatura eletrônica no próprio aplicativo do banco parceiro.
4. Registro de gravame e liberação dos recursos: O banco registra o gravame eletrônico no Detran do estado de emplacamento do automóvel e o montante aprovado é depositado diretamente via Pix ou TED na conta bancária do tomador em até 24 a 48 horas úteis.

Garantia de veículo versus outras modalidades de empréstimo
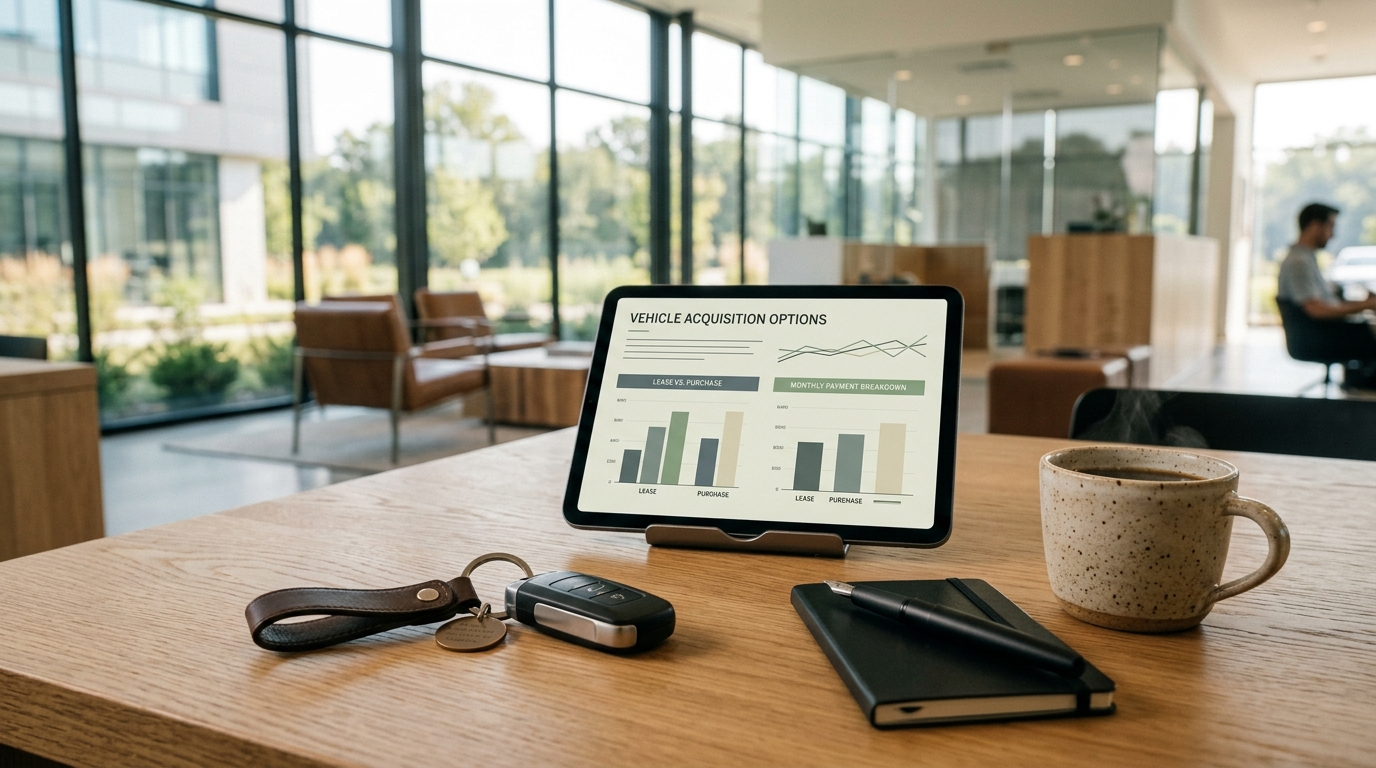
Para constatar visualmente a competitividade econômica da garantia de veículo, confira a comparação direta entre as principais linhas de crédito vigentes no sistema financeiro nacional:
| Modalidade de Crédito | Taxa Média Mensal | Prazo Máximo | Exigência de Bem | Risco de Perda |
|---|---|---|---|---|
| Garantia de Veículo | 1,49% a 2,40% | Até 60 meses | Automóvel quitado | Veículo alienado |
| Garantia de Imóvel | 0,99% a 1,60% | Até 240 meses | Imóvel residencial/comercial | Imóvel alienado |
| Empréstimo Pessoal | 5,50% a 9,90% | Até 36 meses | Nenhuma | Ação judicial de cobrança |
| Cheque Especial | 8,00% a 12,50% | Rotativo 30 dias | Nenhuma | Endividamento acelerado |
Caso você também possua imóvel próprio quitado e necessite de prazos ainda mais longos para grandes projetos empresariais, vale a pena analisar o comparativo detalhado no artigo sobre garantia de veículo vs home equity.
Cuidados indispensáveis e riscos de inadimplência
Embora proporcione juros substancialmente mais baratos, assumir uma dívida sob o formato de garantia de veículo exige rigoroso planejamento orçamentário. O titular deve ter ciência exata das consequências em caso de falta de pagamento prolongada:
Pela legislação da alienação fiduciária, a inadimplência superior a duas ou três parcelas consecutivas faculta à instituição credora ajuizar ação de busca e apreensão do automóvel. Uma vez apreendido por ordem judicial, o veículo é leiloado para quitação do saldo remanescente do financiamento.
Portanto, a contratação com garantia de veículo é indicada para a consolidação de dívidas caras (como rotativo do cartão e cheque especial), reformas estruturais ou expansão de pequenos negócios com retorno comprovado, nunca devendo ser utilizada para despesas de consumo efêmero que comprometam a segurança patrimonial familiar.
Dúvidas Frequentes sobre Garantia de Veículo (FAQ)
Posso fazer empréstimo com garantia de veículo ainda financiado?
Sim. É possível contratar por meio de intervenção quitante. O novo banco quita a dívida com o banco original e transfere o gravame, liberando a diferença financeira do valor de mercado diretamente na conta corrente do titular.
Eu posso vender o carro enquanto o empréstimo estiver ativo?
Para vender o automóvel, é necessário quitar o saldo devedor restante ou transferir o financiamento para o novo comprador com expressa anuência da instituição financeira após análise cadastral completa.
Qual é a porcentagem máxima da Tabela FIPE que posso pegar emprestada?
A maioria das instituições financeiras autoriza entre 70% e 90% do valor oficial da Tabela FIPE, dependendo do estado de conservação mecânica e da quilometragem aferida na vistoria técnica.
O banco fica com o documento original do carro durante o contrato?
Não. Com a digitalização do CRLV-e pelo aplicativo Carteira Digital de Trânsito, o documento permanece com o proprietário. A instituição credora apenas insere a restrição eletrônica de alienação fiduciária no sistema do Detran.
Pessoas com nome sujo conseguem empréstimo com garantia de veículo?
Sim. Diversas fintechs e bancos médios aceitam clientes negativados nessa modalidade, pois o bem alienado reduz o risco operacional da instituição, viabilizando a aprovação mesmo com restrições moderadas no CPF.
Quanto tempo leva para o dinheiro cair na conta após a aprovação?
Após a conclusão da vistoria digital e a inserção formal do gravame no Detran, os recursos aprovados são creditados na conta bancária do titular em prazo médio de 24 a 48 horas úteis.
Refinanciamento veicular versus consórcio: qual entrega dinheiro mais rápido
Muitos consumidores em busca de crédito para reformas ou investimentos comerciais ficam em dúvida entre contratar um empréstimo com garantia de veículo ou ingressar em um consórcio de automóveis. Embora ambos envolvam bens automotivos, as dinâmicas operacionais e a velocidade de acesso ao capital são completamente distintas.
No consórcio, o participante adquire uma cota e depende exclusivamente de sorteios mensais na loteria federal ou da oferta de lances livres elevados para ser contemplado. Esse modelo é inadequado para situações de urgência financeira, pois a liberação da carta de crédito pode levar meses ou até anos caso o cotista não disponha de capital de reserva para dar um lance vencedor logo nas primeiras assembleias.
Em contrapartida, a operação com garantia de veículo entrega liquidez imediata. Como o automóvel já pertence ao tomador, a análise cadastral e a vistoria levam menos de 48 horas para aprovar o crédito e creditar o montante diretamente na conta bancária do titular, viabilizando o socorro financeiro instantâneo sem depender de sorteios aleatórios.
Como preparar a documentação do veículo para a vistoria sem travar o processo
A etapa de inspeção veicular é decisiva para a aprovação final do contrato sob a modalidade de garantia de veículo. Pequenos descuidos cadastrais no Detran ou avarias estéticas severas podem reduzir a avaliação patrimonial do automóvel ou provocar o cancelamento preventivo da proposta pelas mesas de crédito:
O primeiro passo consiste em emitir uma certidão negativa de débitos do veículo no portal do Detran estadual, quitando antecipadamente eventuais multas de trânsito em aberto, parcelas do IPVA ou taxas anuais de licenciamento. Automóveis com restrições administrativas ativas não conseguem receber a inserção eletrônica do gravame fiduciário, o que paralisa a emissão da Cédula de Crédito Bancário.
Durante a realização da vistoria digital pelo smartphone, certifique-se de posicionar o automóvel em local bem iluminado por luz natural e registre fotos nítidas do painel com o hodômetro marcando a quilometragem real, dos quatro pneus, do estepe e da numeração do chassi gravada no vidro ou motor. Ao enviar imagens com excelente definição e dados consistentes, o processo de concessão com garantia de veículo flui com rapidez recorde.
Como amortizar o contrato de refinanciamento e economizar juros
Uma estratégia altamente vantajosa para quem contrata empréstimo com garantia de veículo é realizar amortizações extraordinárias sempre que receber recursos adicionais, como décimo terceiro salário, restituição do Imposto de Renda ou lucros de trabalho autônomo. Pelo Código de Defesa do Consumidor e normas do Banco Central, toda antecipação de parcelas confere desconto proporcional obrigatório de todos os juros futuros embutidos no saldo devedor.
Ao abater o saldo devedor de trás para frente (eliminando as últimas prestações do cronograma), o titular reduz expressivamente o custo total da operação com garantia de veículo e acelera a desalienação do automóvel junto ao Detran. Dessa forma, você aproveita o dinheiro barato no momento em que mais precisava e encerra o compromisso financeiro muito antes do prazo limite contratado.
Seguro prestamista e proteção financeira no refinanciamento veicular
Durante a contratação de uma operação de crédito sob a modalidade de garantia de veículo, é praxe que as instituições financeiras ofereçam a inclusão facultativa do seguro prestamista na composição da parcela mensal. Embora a contratação não possa ser imposta como condição obrigatória (o que configuraria venda casada vedada pelo Código de Defesa do Consumidor), compreender sua utilidade prática é vital para a segurança familiar.
O seguro prestamista funciona como uma blindagem do patrimônio: em caso de falecimento do titular, invalidez permanente total por acidente ou perda involuntária de emprego para trabalhadores com carteira assinada (CLT), a apólice da seguradora quita o saldo devedor restante ou cobre até quatro a seis prestações consecutivas. Dessa forma, a família do contratante fica desobrigada da dívida e o automóvel permanece protegido contra qualquer risco de apreensão judicial.
Caso opte por incluir a proteção, certifique-se de analisar o valor adicional do prêmio embutido no Custo Efetivo Total e compare as coberturas ofertadas com apólices de seguro de vida individuais que você já possua. A transparência na escolha garante tranquilidade orçamentária plena ao longo de todo o período do contrato de garantia de veículo.
Checklist prático antes de formalizar a garantia de veículo
Para assegurar que a contratação sob a modalidade de garantia de veículo transcorra com absoluta tranquilidade jurídica e financeira, revise os cinco pontos essenciais antes da assinatura digital:
- Consulta do Gravame e Chassi: Verifique no Detran se não há bloqueios judiciais ou multas pendentes vinculadas à placa do automóvel.
- Avaliação da Tabela FIPE: Conheça previamente o valor de referência oficial do seu modelo para negociar percentuais justos de liberação do crédito.
- Comparação do CET Anual: Analise o Custo Efetivo Total entre diferentes credores, observando o impacto de taxas de cadastro e tributos embutidos.
- Capacidade de Pagamento: Certifique-se de que a parcela calculada não ultrapasse o limite prudencial de 30% da sua renda líquida mensal.
- Segurança contra Golpes: Jamais efetue pagamentos prévios de taxas ou depósitos antecipados para liberação de empréstimo com garantia de veículo.
Conclusão: vale a pena recorrer à garantia de veículo em 2026?
Recorrer à garantia de veículo representa uma decisão financeira inteligente e estratégica para quem possui patrimônio veicular e precisa de liquidez imediata com juros civilizados. Ao substituir dívidas com taxas astronômicas por um parcelamento previsível de longo prazo, o consumidor estanca o efeito bola de neve dos juros e recupera o equilíbrio do seu fluxo de caixa mensal.
Antes de assinar o contrato, compare as propostas de ao menos duas instituições idôneas, confira atentamente o Custo Efetivo Total e certifique-se de que o valor da prestação não comprometa mais de 25% a 30% da sua renda familiar comprovada, garantindo tranquilidade patrimonial permanente.


Achei interessante que dá pra continuar usando o carro mesmo com o empréstimo. Mas, tipo, se eu atrasar uma parcela, a empresa já toma na hora ou tem um prazo?
Essa história de poder usar o carro mesmo dando como garantia sempre me deixa com um pé atrás, tem que ver as letras miúdas.