Utilizar um simulador financiamento veículos é a etapa preparatória mais importante para qualquer pessoa que planeja comprar um carro novo ou usado no Brasil em 2026. Com a oscilação das taxas básicas de juros e a multiplicidade de custos administrativos embutidos nas propostas bancárias, assinar um contrato de Crédito Direto ao Consumidor (CDC) sem calcular previamente o real impacto das prestações pode resultar no pagamento de quase dois veículos ao final do prazo.
- Como funciona o simulador financiamento veículos na prática?
- O que compõe o Custo Efetivo Total (CET) no financiamento de veículos?
- Diferença Entre Financiar Carro Zero Km e Seminovos Usados
- Ferramenta Interativa: Simule as Parcelas do seu Financiamento
- O Impacto Decisivo da Entrada no Financiamento de Veículos
- Amortização Extraordinária: Reduzir Prazo ou Reduzir Parcela?
- Portabilidade de Financiamento de Veículos: Como Trocar de Banco
- Vistoria Cautelar e Precauções Jurídicas Antes de Financiar
- Custos Totais de Manutenção: Além da Parcela do Financiamento
- Ranking Médio de Taxas dos Principais Bancos em 2026
- 4 Dicas Estratégicas para Conseguir o Menor Juro no Financiamento
- Perguntas Frequentes sobre Financiamento de Veículos (FAQ)
O simulador financiamento permite desmistificar o cálculo automotivo, decompondo a prestação entre amortização do bem, juros remuneratórios e encargos fiscais. Dessa forma, o comprador adquire clareza sobre o Custo Efetivo Total (CET) e descobre exatamente como a variação da entrada e do prazo altera o montante final pago ao banco.
Como funciona o simulador financiamento veículos na prática?
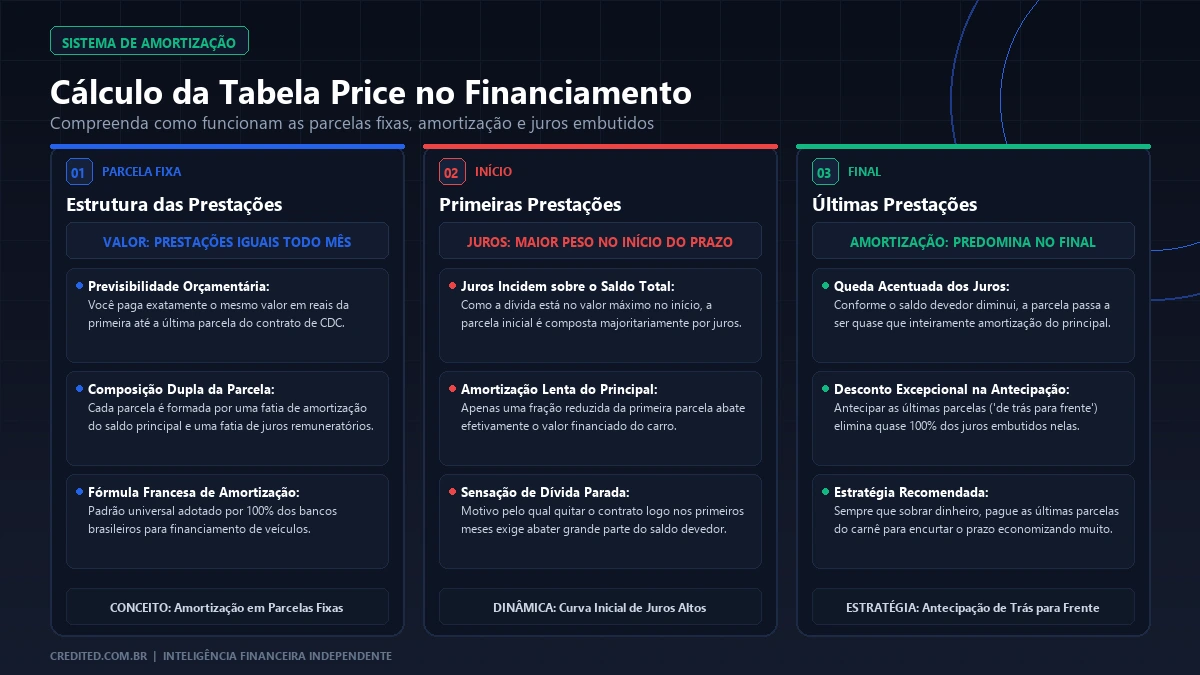
O funcionamento de um simulador financiamento veículos fundamenta-se nas regras de matemática financeira aplicadas pelos bancos e financeiras operantes no Sistema Financeiro Nacional. No Brasil, a quase totalidade dos contratos de financiamento automotivo utiliza o Sistema Francês de Amortização, popularmente conhecido como Tabela Price.
Ao inserir os dados no simulador financiamento — valor de mercado do automóvel, valor pago como entrada, taxa de juros mensal e quantidade de meses desejada —, o sistema calcula uma prestação periódica constante. No início do contrato, a maior parte do valor da parcela é composta por juros cobrados sobre o saldo devedor integral, enquanto a cota de amortização do carro é menor. À medida que as parcelas vão sendo quitadas, a proporção se inverte progressivamente.
Para obter referências oficiais de taxas de mercado antes de fechar negócio, o consumidor pode consultar o histórico de taxas médias divulgado semanalmente pelo Banco Central do Brasil, que monitora todas as instituições financeiras autorizadas.
Tabela Price no CDC Automotivo
Tabela Price no CDC Automotivo
Na Tabela Price utilizada nas simulações de crédito, o valor da parcela mensal é fixo do início ao fim. No entanto, antecipar as últimas parcelas garante desconto proporcional de todos os juros futuros, um direito garantido pelo Código de Defesa do Consumidor.
O que compõe o Custo Efetivo Total (CET) no financiamento de veículos?
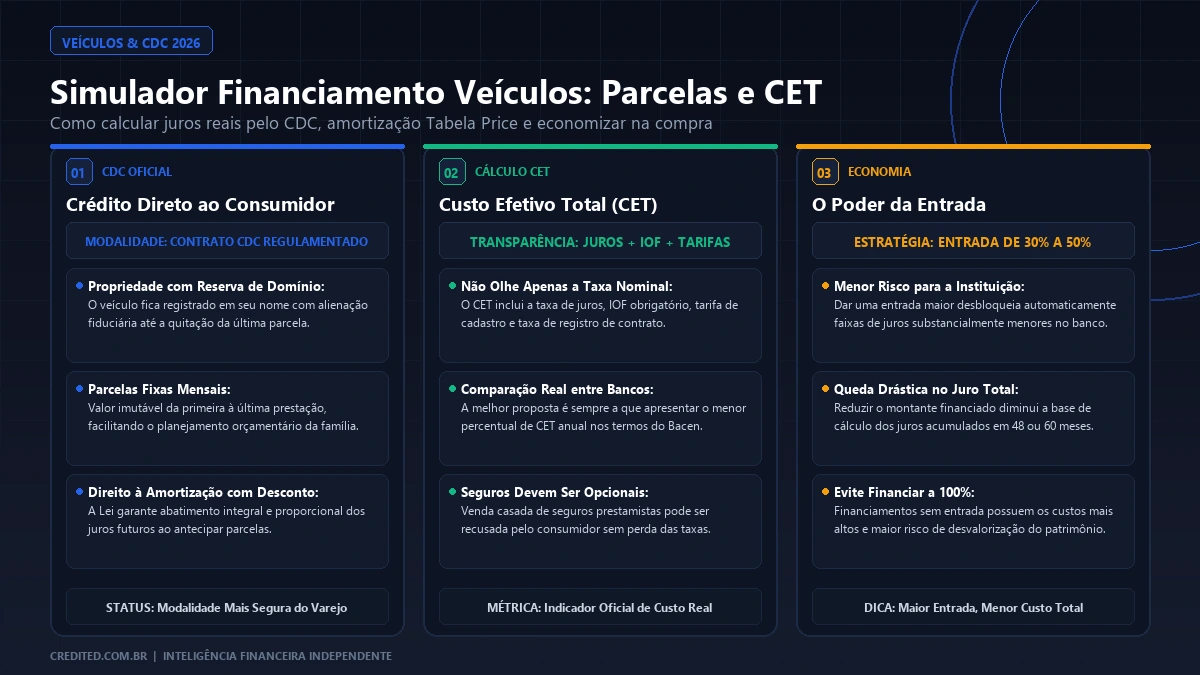
Um erro frequente cometido por compradores é avaliar uma proposta apenas pela taxa nominal de juros mensal informada pelo vendedor na concessionária. A ferramenta de simulador financiamento veículos ajuda a evidenciar que o Custo Efetivo Total (CET) engloba múltiplos encargos que encarecem a operação:
1. Taxa Nominal de Juros: É a remuneração direta da instituição financeira pelo empréstimo do capital concedido.
2. Imposto sobre Operações Financeiras (IOF): Tributo federal obrigatório cobrado sobre operações de crédito, incidindo uma alíquota fixa na contratação mais uma alíquota diária conforme o prazo de amortização estipulado.
3. Tarifa de Cadastro (TAC): Custo cobrado pela financeira para cobrir a pesquisa cadastral e análise de score de crédito nos birôs de proteção ao crédito.
4. Registro de Contrato e Gravame: Tarifa administrativa recolhida aos órgãos estaduais de trânsito (Detran) para registrar a alienação fiduciária do veículo em favor do banco credor.
5. Seguro Prestamista Opcional: Muitas financeiras tentam embutir a venda casada de seguro de proteção financeira. Lembramos que a contratação desse seguro é facultativa, podendo ser recusada para reduzir o valor final apurado no simulador financiamento.
Diferença Entre Financiar Carro Zero Km e Seminovos Usados
Ao realizar estimativas no simulador financiamento veículos, um aspecto crucial que influencia diretamente o Custo Efetivo Total é a idade do automóvel pretendido. As instituições financeiras adotam políticas de risco bastante distintas para modelos novos e veículos usados:
• Carros Zero Km: Contam com as taxas de juros mais reduzidas do mercado financeiro, variando entre 0,99% e 1,69% ao mês. Isso ocorre porque as próprias montadoras mantêm bancos cativos (como Banco Volkswagen, Banco Toyota ou Stellantis Financiamentos) que subsidiam as taxas para incentivar as vendas da fábrica. Além disso, a garantia de fábrica reduz o risco de depreciação mecânica acelerada.
• Seminovos (até 3 anos de uso): Apresentam taxas intermediárias, geralmente entre 1,59% e 2,19% ao mês. A grande vantagem financeira reside no fato de que a maior parcela da depreciação inicial (que costuma girar em torno de 15% a 25% no primeiro ano de uso) já foi absorvida pelo primeiro proprietário.
• Usados Mais Antigos (mais de 5 a 10 anos de fabricação): Enfrentam taxas de juros substancialmente mais elevadas, frequentemente oscilando entre 2,49% e 3,99% ao mês. O banco precifica o risco de quebra mecânica, perda de liquidez na revenda e maior probabilidade de inadimplência, exigindo entradas mais vultosas.
Ferramenta Interativa: Simule as Parcelas do seu Financiamento
Utilize a nossa calculadora abaixo para testar diferentes combinações de valor financiado, taxa de juros e prazo de pagamento. Veja instantaneamente a estimativa da parcela mensal para planejar o orçamento familiar:
Simulador de Empréstimo Pessoal (Parcelas & Juros)
Simule o valor da parcela mensal fixa, o imposto IOF legal e o custo total dos juros em qualquer banco ou financeira.
Projeção do Contrato de Crédito
Taxa Anual Equivalente: 40,9% a.a.Ao realizar os cálculos no simulador financiamento veículos, certifique-se de que a prestação não comprometa mais de 20% a 30% da sua renda mensal líquida. Lembre-se de reservar recursos para custos adicionais do automóvel, como seguro particular, combustível, IPVA e revisões preventivas. Para comparar essa modalidade com planos de consórcio, confira nossa análise profunda sobre financiamento de veículos CDC ou consórcio.
O Impacto Decisivo da Entrada no Financiamento de Veículos
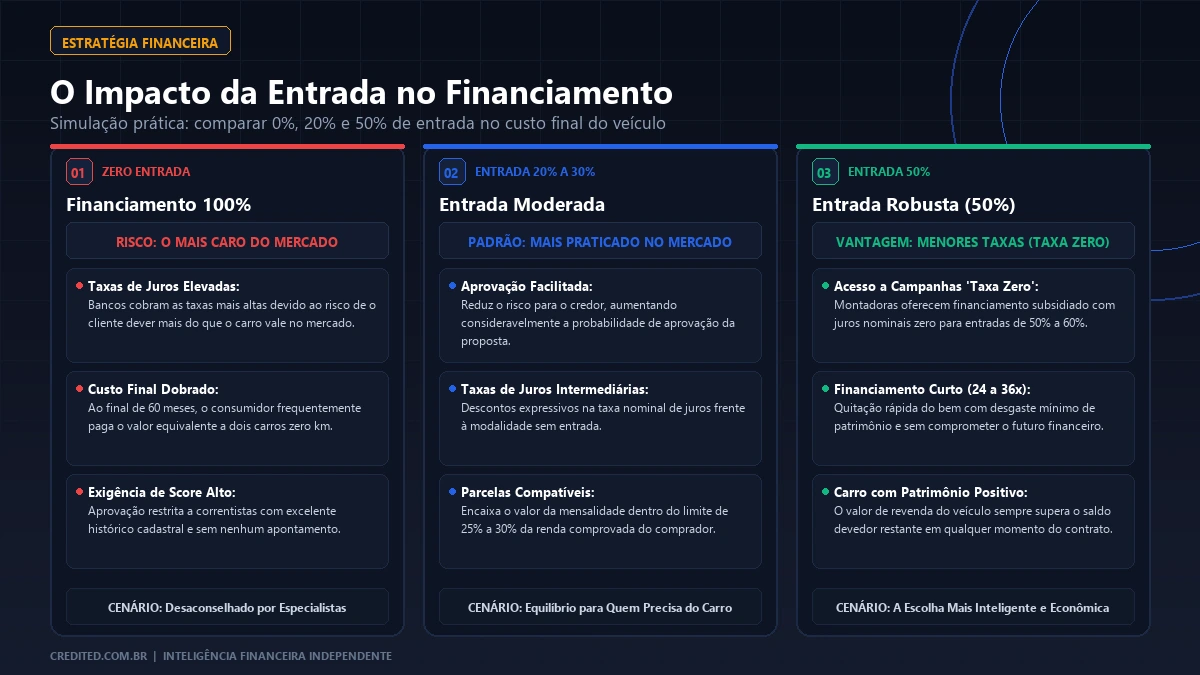
O percentual oferecido como entrada é a variável de maior poder no simulador financiamento automotivo. Quanto maior a entrada, menor o saldo devedor financiado, o que resulta em menor risco para o banco e redução imediata da taxa de juros aplicada.
Para ilustrar com clareza, realizamos uma simulação prática para um veículo no valor de R$ 60.000,00 financiado em 48 meses, comparando três cenários de entrada distintos:
| Cenário de Entrada | Valor da Entrada | Saldo Financiado | Taxa Média Aplicada | Parcela Mensal (48x) | Total Pago ao Final |
|---|---|---|---|---|---|
| Sem Entrada (0%) | R$ 0,00 | R$ 60.000,00 | 2,49% a.m. | R$ 2.184,50 | R$ 104.856,00 |
| Entrada Média (20%) | R$ 12.000,00 | R$ 48.000,00 | 1,99% a.m. | R$ 1.572,80 | R$ 87.494,40 (incl. entrada) |
| Entrada Alta (50%) | R$ 30.000,00 | R$ 30.000,00 | 1,59% a.m. | R$ 904,20 | R$ 73.401,60 (incl. entrada) |
A análise dos números apurados no simulador financiamento revela que financiar um carro sem entrada eleva o custo total em mais de R$ 31.000,00 em comparação ao cenário com 50% de entrada. Guardar recursos por alguns meses antes de concretizar a compra é, comprovadamente, a estratégia financeira mais rentável para o consumidor.
Amortização Extraordinária: Reduzir Prazo ou Reduzir Parcela?
Muitos motoristas desconhecem o tremendo potencial de economia que a amortização extraordinária proporciona. Quando o consumidor recebe uma renda extra — como 13º salário, férias ou bônus profissional —, ele pode abater diretamente o saldo devedor principal do contrato.
Ao realizar um pagamento adiantado, o banco credor oferece duas alternativas de recálculo:
1. Redução do Prazo (Amortização das Últimas Parcelas): É a modalidade matematicamente mais vantajosa. Ao pagar as parcelas de trás para frente, você elimina integralmente os juros compostos que incidiriam sobre aqueles meses distantes. Uma parcela futura de R$ 1.500,00 pode ser quitada hoje por R$ 400,00 a R$ 600,00, gerando um desconto real superior a 60%.
2. Redução do Valor da Parcela: Mantém-se a mesma quantidade de meses restantes, mas o valor da mensalidade é recalculado para baixo. Essa alternativa é recomendada apenas para famílias que estão sofrendo aperto temporário no orçamento e precisam de alívio imediato no fluxo de caixa mensal.
Portabilidade de Financiamento de Veículos: Como Trocar de Banco
Assim como ocorre no simulador financiamento e no crédito imobiliário, o Banco Central regulamentou a portabilidade de crédito para contratos de financiamento automotivo CDC. Se você contratou um financiamento há um ou dois anos sob taxas de juros elevadas e hoje encontra condições mais atrativas em outro banco, tem o direito legal de transferir sua dívida.
O processo é simples e não pode ser impedido pela instituição credora original:
Passo 1: Com os dados do simulador financiamento, solicite ao banco atual o demonstrativo do saldo devedor para liquidação antecipada e a taxa de juros do contrato.
Passo 2: Apresente esse saldo a outras instituições financeiras e solicite propostas de portabilidade com taxas de juros menores.
Passo 3: Finalizando o simulador financiamento, a nova instituição quita o débito junto ao banco antigo e assume o contrato, transferindo o gravame de alienação fiduciária do veículo sem custos adicionais de abertura de cadastro para o cliente.
Vistoria Cautelar e Precauções Jurídicas Antes de Financiar
Antes de fechar o contrato no simulador financiamento, no simulador financiamento veículos, é indispensável realizar uma vistoria cautelar completa do automóvel em uma empresa credenciada pelo Detran. Esse procedimento verifica se o chassi possui remarcações, se o carro já sofreu colisões graves que afetaram as longarinas e a estrutura de segurança, ou se passou por leilão judicial ou de seguradora.
Carros com histórico de leilão ou sinistro perdem entre 20% e 40% do valor comercial e enfrentam recusa sistemática de cobertura por grandes seguradoras. Além disso, verifique a certidão negativa de débitos do veículo para garantir que não existam multas inscritas em dívida ativa, bloqueios judiciais (Renajud) ou parcelas de IPVA atrasadas que impeçam a emissão do documento de transferência digital (ATPV-e).
Custos Totais de Manutenção: Além da Parcela do Financiamento
Adquirir um automóvel envolve compromissos financeiros recorrentes que vão muito além da parcela mensal apurada no simulador financiamento veículos. Para evitar que o carro se transforme em uma fonte de endividamento descontrolado, é fundamental analisar os custos além do simulador financiamento:
• IPVA e Licenciamento Anual: O Imposto sobre a Propriedade de Veículos Automotores consome anualmente de 2% a 4% do valor venal do automóvel (tabela FIPE), variando de acordo com o estado da federação, acrescido da taxa anual de licenciamento do Detran.
• Seguro Automotivo Compreensivo: Ter seguro contra roubo, colisão e danos a terceiros é indispensável, especialmente para veículos financiados que ainda pertencem fiduciariamente ao banco. Em média, a apólice representa de 4% a 8% do valor do carro ao ano.
• Combustível e Estacionamento: Dependendo da quilometragem rodada mensalmente, os gastos com gasolina, etanol ou recarga elétrica podem superar o valor da própria prestação do financiamento.
• Depreciação e Desgaste Mecânico: Trocas de óleo, filtros, pastilhas de freio e substituição de pneus exigem uma reserva de manutenção de pelo menos R$ 150 a R$ 300 por mês.
Ranking Médio de Taxas dos Principais Bancos em 2026
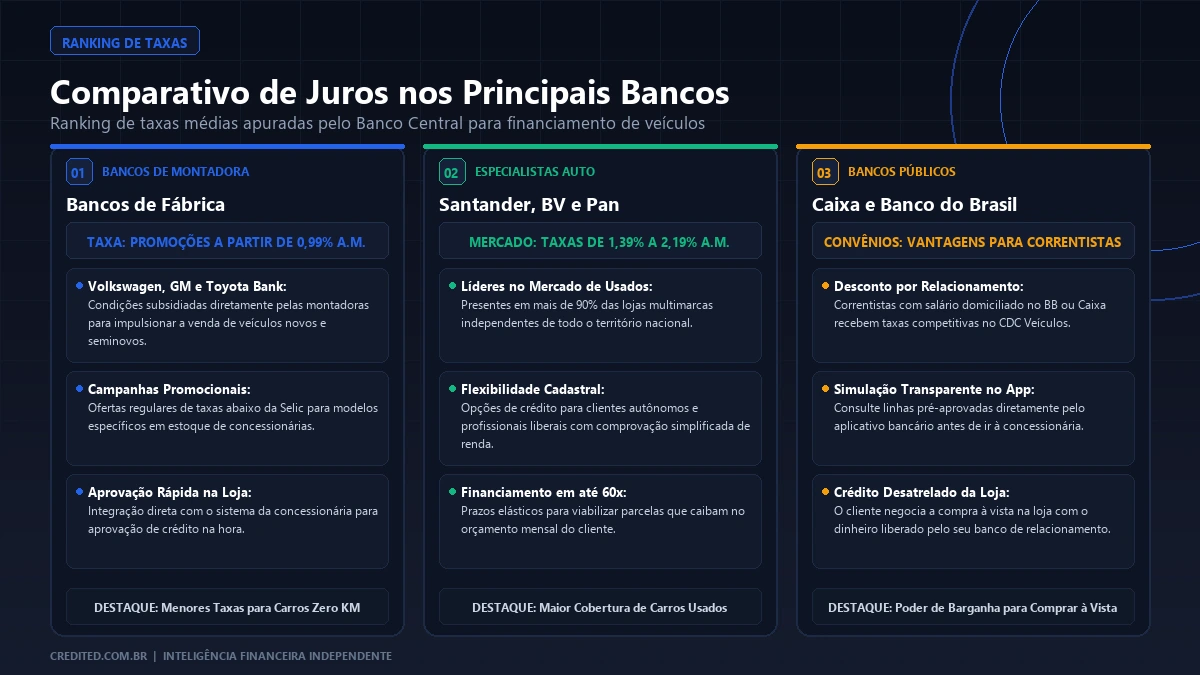
As taxas praticadas no mercado automotivo variam substancialmente entre as instituições financeiras. No simulador financiamento veículos, é fundamental testar as taxas reais de bancos especializados para identificar as melhores oportunidades de crédito:
1. Banco BV: Líder histórico no financiamento de veículos usados e seminovos, com ampla rede de convênios em lojas multimarcas e taxas competitivas para clientes com score acima de 700 pontos.
2. Santander Financiamentos: Possui plataformas digitais integradas que permitem aprovação em minutos e taxas promocionais para correntistas do banco.
3. Itaú Veículos: Destaca-se pela flexibilidade de carência (até 60 dias para pagar a primeira parcela) e descontos expressivos para quem contrata via aplicativo.
4. Bradesco Financiamentos: Tradicional no financiamento de veículos pesados e frotas, oferecendo prazos estendidos de até 60 meses para veículos de passeio.
5. Bancos de Montadoras: Frequentemente oferecem campanhas com taxa zero de juros para modelos zero quilômetro, desde que o comprador pague 50% a 60% de entrada com saldo em até 24 ou 36 meses.
Para quem busca comparar múltiplas financeiras de uma só vez, vale analisar as cotações em marketplaces de crédito, como explicamos em detalhes no artigo EasyCrédito é confiável.
4 Dicas Estratégicas para Conseguir o Menor Juro no Financiamento
Para extrair o máximo benefício do simulador financiamento veículos e conseguir a aprovação com a menor taxa do mercado, coloque em prática estas quatro recomendações:
• Dica 1: Monitore e Eleve seu Score de Crédito: Antes de formalizar a proposta, consulte seu CPF nos birôs de crédito (Serasa e Boa Vista). Quite dívidas em aberto, mantenha o Cadastro Positivo ativo e evite submeter várias propostas simultâneas em menos de 30 dias para não derrubar sua pontuação.
• Dica 2: Escolha Prazos Menores de Financiamento: Embora prazos longos de 60 meses pareçam tentadores por reduzirem o valor nominal da parcela, eles aumentam o custo total no simulador financiamento. Prefira prazos de 24 a 36 meses sempre que o orçamento permitir.
• Dica 3: Exija a Planilha de Custo Efetivo Total (CET): Por determinação do Banco Central, todas as instituições financeiras são obrigadas a fornecer a planilha discriminada do CET antes da assinatura do contrato. Exija a exclusão de serviços não solicitados, como seguros e títulos de capitalização.
• Dica 4: Considere o Empréstimo com Garantia como Alternativa: Se você já possui outro bem quitado, como outro veículo ou imóvel, contratar um crédito com garantia pode liberar dinheiro a taxas bem mais baixas do que o CDC tradicional. Veja como funcionam modelos similares em nossa análise sobre SuperSim é confiável e no guia sobre empréstimo com garantia de celular.
Cuidado com Golpes em Financiamento
Cuidado com Golpes em Financiamento
Nunca faça pagamentos de taxas de vistoria, emolumentos ou frete para contas de pessoas físicas para aprovar um financiamento. Os custos legítimos de um contrato são sempre integrados às parcelas bancárias emitidas pela instituição credenciada.
Perguntas Frequentes sobre Financiamento de Veículos (FAQ)
Esclareça as principais dúvidas sobre taxas, aprovação e direitos no financiamento automotivo:
Quem tem score baixo consegue aprovação no financiamento de veículos?
Consumidores com score mediano ou baixo (entre 300 e 500 pontos) podem conseguir aprovação, contudo os bancos exigem um valor de entrada substancialmente maior (geralmente entre 30% e 50% do valor do veículo) para mitigar o risco de inadimplência, além de praticarem taxas de juros mais elevadas.
É possível quitar ou amortizar parcelas antecipadas com desconto?
Sim. A legislação brasileira assegura ao tomador de crédito o direito à liquidação antecipada total ou parcial do saldo devedor com abatimento proporcional dos juros futuros. Ao planejar amortizações das últimas parcelas (de trás para frente), você elimina a incidência de juros compostos e reduz o custo final da operação.
Qual a diferença entre CDC e Leasing de veículos?
No CDC (Crédito Direto ao Consumidor), calculado no simulador financiamento, o automóvel fica registrado no nome do comprador desde o primeiro dia, porém alienado ao banco fiduciariamente. No leasing (arrendamento mercantil), o veículo permanece em nome da empresa arrendadora durante todo o contrato, passando para o consumidor apenas após o pagamento do Valor Residual Garantido (VRG).
O que acontece se atrasar as parcelas do financiamento?
O atraso nas parcelas do simulador financiamento gera incidência de multa moratória de 2% e juros diários. Caso a inadimplência ultrapasse 30 a 60 dias, a financeira pode inscrever o CPF do devedor nos órgãos de proteção ao crédito e ajuizar ação de busca e apreensão do veículo, com base nas garantias de alienação fiduciária da Lei nº 13.043.
Em síntese, o simulador financiamento veículos é um instrumento indispensável de educação financeira e economia prática. Ao estudar os cenários de entrada, comparar o CET entre concorrentes e evitar custos desnecessários embutidos na contratação, você adquire seu carro com segurança orçamentária e mantém sua vida financeira equilibrada em 2026.