Compreender a fundo como funciona a portabilidade de consignado é a estratégia financeira mais eficiente para aposentados, pensionistas do INSS e servidores públicos reduzirem o valor de suas dívidas bancárias em 2026. Regulamentada pelo Banco Central do Brasil por meio da Resolução nº 4.292, a transferência de dívida entre instituições financeiras permite migrar um empréstimo ativo para outro banco que ofereça taxas de juros nominais e Custo Efetivo Total (CET) sensivelmente inferiores aos contratados no passado.
- Visão Geral: O que é e Como Funciona a Portabilidade de Consignado?
- 1. Portabilidade com Redução de Parcela vs. Portabilidade com Troco
- Simulador de Parcelas e Economia no Consignado
- 2. Comparativo de Taxas: Teto do INSS e Ganhos Reais com a Migração
- 3. Passo a Passo: Como Solicitar a Portabilidade pelo Meu INSS
- 4. Como Agir Diante da Retenção Indevida e Dificuldades com o DED
- 5. Portabilidade de Consignado para Servidores Públicos e Trabalhadores CLT
- 6. Vantagens Estratégicas da Portabilidade Frente ao Empréstimo Pessoal
- 7. Portabilidade de Consignado entre Bancos Digitais e Tradicionais
- Perguntas Frequentes sobre Portabilidade de Consignado (FAQ)
- O banco credor original pode recusar o pedido de portabilidade de consignado?
- Quanto tempo demora todo o processo de portabilidade de consignado?
- Quem está negativado no Serasa pode fazer portabilidade de consignado?
- A portabilidade de consignado gasta ou consome nova margem consignável?
- Qual o valor mínimo de parcelas pagas para ter direito à portabilidade de consignado?
- O que fazer se o banco credor demorar para enviar o DED do consignado?
Muitos brasileiros contrataram empréstimos consignados em períodos de juros elevados, ficando presos a parcelas que comprometem uma fatia substancial de seu benefício mensal ou salário. Ao solicitar a portabilidade de consignado, o consumidor tem o direito garantido por lei de transferir o saldo devedor sem pagar nenhuma tarifa de liquidação antecipada. A operação viabiliza duas grandes vantagens: diminuir o valor da parcela mensal mantendo o prazo restante ou refinanciar o contrato no prazo original para receber um valor significativo em dinheiro via Pix, conhecido no mercado como troco.
Visão Geral: O que é e Como Funciona a Portabilidade de Consignado?
No sistema financeiro nacional regulado pelo Banco Central do Brasil, a portabilidade de consignado consiste na migração de uma operação de crédito de uma instituição credora original para uma instituição proponente mais vantajosa. Trata-se de um mecanismo de estímulo à concorrência bancária, concebido para impedir que os clientes fiquem reféns de taxas abusivas cobradas por bancos tradicionais.
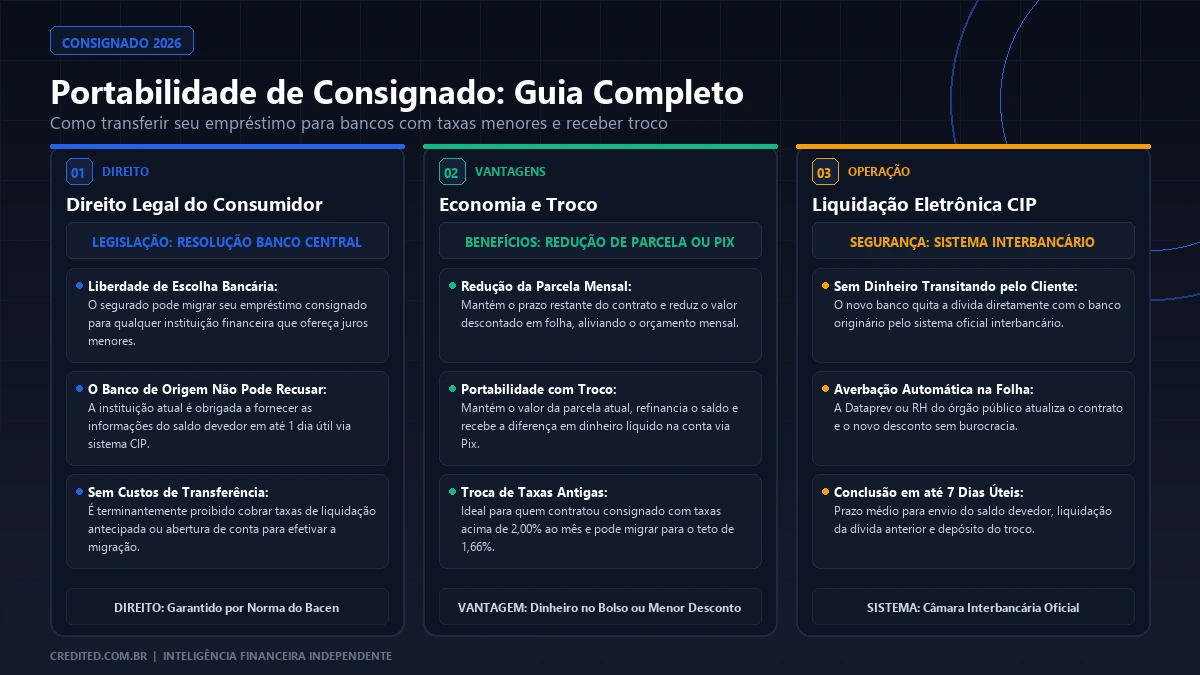
O procedimento da portabilidade de consignado ocorre de forma 100% eletrônica entre os bancos através do sistema da CIP (Câmara Interbancária de Pagamentos). O novo banco quita integralmente a dívida existente no banco anterior e assume o contrato, aplicando juros menores. Na prática, o desconto em folha de pagamento do INSS ou do contracheque do servidor público continua ocorrendo no mesmo dia do mês, porém com condições contratuais muito mais leves para o orçamento doméstico.
Direito à Portabilidade e Gratuidade Total
Direito à Portabilidade e Gratuidade Total
Pela regulamentação do Banco Central, a portabilidade de consignado é um direito inalienável do tomador de crédito. O banco credor original é estritamente proibido de cobrar tarifas de liquidação antecipada, taxas de transferência ou qualquer custo operacional. Além disso, a nova instituição financeira não pode cobrar Tarifas de Abertura de Crédito (TAC).
1. Portabilidade com Redução de Parcela vs. Portabilidade com Troco
Ao dar entrada no pedido de portabilidade de consignado, o cliente pode optar por dois caminhos estratégicos, dependendo da sua prioridade financeira no momento:
• Opção 1: Portabilidade com Redução do Valor da Parcela: Nesta modalidade de portabilidade de consignado, o saldo devedor atual e a quantidade de parcelas restantes são rigorosamente mantidos. A diferença positiva gerada pela redução da taxa de juros é integralmente repassada para o desconto mensal. Se você pagava uma prestação de R$ 450 por mês com juros de 2,14% a.m., ela pode cair para R$ 370 mensais com juros de 1,66% a.m., liberando R$ 80 de folga imediata no contracheque todos os meses.
• Opção 2: Portabilidade com Troco (Refinanciamento): Esta é a opção mais procurada na portabilidade de consignado. O novo banco quita o saldo devedor e refinancia a operação estendendo o contrato de volta para o prazo máximo permitido (como 84 meses no INSS ou 96 meses para servidores). Mantendo o mesmo valor de parcela que você já estava acostumado a pagar, a instituição financeira deposita a diferença gerada pela redução dos juros diretamente na sua conta corrente via Pix. O troco pode variar de R$ 1.500 a mais de R$ 10.000 em dinheiro líquido desimpedido.
• Sem Comprometer Nova Margem Consignável: Um ponto crucial da portabilidade de consignado é que ela não exige margem consignável livre. Como a operação reaproveita a margem já comprometida pelo contrato anterior, mesmo quem está com 100% da margem consignável tomada consegue realizar a migração e receber troco na conta.
Para quem busca organizar compromissos financeiros e avaliar outras linhas vantajosas de crédito com juros controlados, recomendamos conferir nossos comparativos sobre refinanciamento de veículos e aumentar limite do cartão.

Simulador de Parcelas e Economia no Consignado
Para verificar na ponta do lápis quanto você pode economizar ao transferir seu empréstimo e calcular estimativas realistas de parcelas na portabilidade de consignado, utilize o nosso simulador interativo oficial abaixo:
Realizar a simulação permite visualizar o impacto direto do Custo Efetivo Total (CET) na portabilidade de consignado. A redução de alguns décimos percentuais na taxa mensal representa uma economia de milhares de reais ao longo dos anos. Para entender outras soluções acessíveis, leia nosso guia sobre empréstimo para negativado e o nosso simulador de financiamento.
2. Comparativo de Taxas: Teto do INSS e Ganhos Reais com a Migração
O Conselho Nacional de Previdência Social (CNPS) atualiza periodicamente o teto máximo de juros do crédito consignado para segurados do INSS. Entender essa dinâmica demonstra o motivo pelo qual a portabilidade de consignado é tão rentável:
• Histórico de Taxas Superiores: Milhares de aposentados contrataram consignados há dois ou três anos, quando o teto de juros estava fixado em 2,14% ou 2,08% ao mês. Quem manteve esses contratos sem realizar a portabilidade de consignado continua pagando juros desnecessariamente elevados todos os meses.
• Taxa Vigente em 2026: Atualmente, os bancos mais competitivos operam com taxas entre 1,60% e 1,66% ao mês para aposentados e pensionistas. Ao exigir a portabilidade de consignado, você força a migração da dívida para o novo patamar mais econômico de forma automática.
• Exemplo de Economia Acumulada: Em uma dívida com saldo residual de R$ 15.000 e 60 parcelas a vencer, a queda na taxa de 2,14% para 1,66% a.m. proporcionada pela portabilidade de consignado gera uma redução acumulada de mais de R$ 3.800 em juros totais pagos ao sistema financeiro.

3. Passo a Passo: Como Solicitar a Portabilidade pelo Meu INSS
O processo de contratação da portabilidade de consignado tornou-se extremamente simplificado e pode ser executado pelo celular sem necessidade de comparecer a agências bancárias. Acompanhe o roteiro passo a passo regulamentado pelo Banco Central e pelo portal Meu INSS:
• Passo 1: Solicitar o DED (Demonstrativo de Evolução da Dívida): O DED é o documento oficial que contém todos os dados do seu contrato (saldo devedor atualizado para quitação à vista, número do contrato, taxa de juros mensal e anual, CET e parcelas restantes). Você pode solicitá-lo no aplicativo ou internet banking do banco credor original. Por norma legal do Bacen, o banco é obrigado a fornecer o DED em no máximo 1 dia útil.
• Passo 2: Escolher a Nova Instituição Financeira e Simular: Com o DED em mãos, pesquise bancos e correspondentes bancários autorizados que ofereçam a menor taxa de juros na portabilidade de consignado. Escolha se deseja a redução da parcela mensal ou a contratação com liberação de troco em conta.
• Passo 3: Envio de Proposta e Troca de Informações pela CIP: A nova instituição financeira envia formalmente o pedido de portabilidade de consignado através da Câmara Interbancária de Pagamentos. O banco credor original tem o prazo regulamentar de até 5 dias úteis para aceitar a transferência ou fazer uma contraproposta de retenção com taxa igual ou menor.
• Passo 4: Liquidação Interbancária e Formalização Digital: Se você recusar a contraproposta do banco original, o novo banco transfere os recursos eletronicamente via STR/CIP para quitar o saldo anterior. Em seguida, você formaliza o novo contrato de portabilidade de consignado por meio de biometria facial no smartphone, garantindo autenticidade e segurança jurídica.
• Passo 5: Pagamento do Troco via Pix: Concluída a averbação do novo contrato na Dataprev ou no órgão pagador, o banco proponente deposita o troco financeiro acordado diretamente na sua conta corrente via Pix em até 24 a 48 horas úteis.

4. Como Agir Diante da Retenção Indevida e Dificuldades com o DED
Infelizmente, alguns bancos e correspondentes utilizam táticas desleais para dificultar a portabilidade de consignado, temendo perder clientes lucrativos. Conhecer seus direitos previne abusos recorrentes no mercado de crédito:
• Negativa de Entrega do DED: O Banco Central determina que o fornecimento do Demonstrativo de Evolução da Dívida é obrigatório e gratuito. Caso o banco credor se recuse a entregar o DED ou alegue indisponibilidade de sistema, registre imediatamente uma reclamação no SAC oficial da instituição financeira anotando o protocolo de atendimento.
• Registro no Banco Central e Consumidor.gov: Se a pendência persistir por mais de 24 horas, abra uma manifestação contra a instituição no portal de reclamações do Banco Central (bcb.gov.br) e no site Consumidor.gov.br. As ouvidorias bancárias priorizam resoluções desse canal sob risco de pesadas multas administrativas regulatórias.
• Retenção Forçada e Assédio Telefônico: Durante o prazo de 5 dias úteis, o banco original frequentemente entra em contato insistente oferecendo refinanciamentos internos. Você tem total liberdade para recusar e manter a sua decisão de realizar a portabilidade de consignado com a instituição que escolheu.
• Golpe do Troco Fácil ou Quitação de Dívida: Jamais aceite intermediários que exijam repasse de valores ou prometam quitar dívidas com depósitos em contas de terceiros. Na verdadeira portabilidade de consignado, toda a liquidação financeira ocorre automaticamente entre os sistemas bancários oficiais, sem qualquer manuseio de dinheiro por pessoas físicas.
5. Portabilidade de Consignado para Servidores Públicos e Trabalhadores CLT
Embora os aposentados do INSS sejam os maiores beneficiários em volume de operações, a portabilidade de consignado também abrange servidores federais, estaduais, municipais e trabalhadores com carteira assinada regidos pela CLT:
• Servidores Públicos Federais (SIAPE): Os funcionários públicos federais têm acesso a prazos estendidos de até 96 meses e taxas de juros altamente competitivas no mercado. A portabilidade de consignado para servidores federais é realizada com validação eletrônica pelo portal SouGov.br, com agilidade e integração total.
• Servidores Estaduais e Municipais: Para servidores de governos estaduais ou prefeituras municipais, a viabilidade da portabilidade de consignado depende de convênio ativo firmado entre o órgão público e a instituição financeira pretendida. Caso o novo banco possua convênio homologado, a transferência da dívida e liberação de troco operam com a mesma regra regulamentar.
• Trabalhadores da Iniciativa Privada (CLT): Com o advento do FGTS Digital e da integração via eSocial, a portabilidade de consignado para trabalhadores com carteira assinada está ganhando enorme tração. O colaborador pode migrar empréstimos consignados privados para bancos que ofereçam menores taxas mensais, otimizando seu contracheque no setor privado.
6. Vantagens Estratégicas da Portabilidade Frente ao Empréstimo Pessoal
Quando surge uma necessidade pontual de caixa ou imprevisto financeiro, muitas pessoas cogitam contratar novos empréstimos pessoais sem garantia. Avaliar a portabilidade de consignado antes de assumir novos débitos revela vantagens imbatíveis:
• Juros Infinitamente Menores: Enquanto o empréstimo pessoal desbancarizado cobra taxas médias que superam 6% a 9% ao mês, a portabilidade de consignado com troco fornece recursos líquidos pagando menos de 1,70% ao mês, impedindo o endividamento descontrolado.
• Preservação do Orçamento Mensal: Ao optar pela portabilidade de consignado com troco, o valor mensal descontado do seu benefício não aumenta nem um único centavo. Você recebe dinheiro limpo no Pix mantendo o mesmo desembolso que já estava inserido na sua rotina financeira.
• Acesso Garantido para Negativados: Como o desconto da parcela ocorre diretamente na fonte pagadora com garantia fiduciária do benefício previdenciário ou salário, a portabilidade de consignado é plenamente acessível mesmo para consumidores com restrições no Serasa, SPC ou score de crédito reduzido.
• Segurança Institucional contra Golpes: Todo o processo de troca de saldo e quitação na portabilidade de consignado é auditado pelo Banco Central e pela CIP, garantindo que o consumidor jamais fique desprotegido ou sofra cobranças duplicadas pelo mesmo contrato.
7. Portabilidade de Consignado entre Bancos Digitais e Tradicionais
A expansão das instituições financeiras digitais revolucionou a dinâmica da portabilidade de consignado no Brasil. Enquanto bancos convencionais de balcão costumam impor burocracias em agências físicas, os bancos digitais e fintechs autorizadas pelo Bacen simplificaram toda a esteira de análise de crédito:
• Agilidade Operacional e Assinatura Biométrica: Ao optar pela portabilidade de consignado em bancos digitais (como Banco Pan, Inter, Daycoval ou C6 Consig), o processo de adesão é finalizado em minutos via reconhecimento facial no aplicativo, sem envio de correspondências físicas ou idas a cartórios.
• Taxas Mais Agressivas: Em razão de custos de infraestrutura operacional substancialmente mais enxutos, as instituições digitais conseguem repassar margens financeiras menores ao consumidor final na portabilidade de consignado, oferecendo taxas próximas do piso do mercado e maiores valores de troco líquido disponível na conta.
• Acompanhamento em Tempo Real da CIP: No ambiente dos aplicativos modernos, o cliente monitora cada fase da portabilidade de consignado, desde o pedido do DED até a confirmação de liquidação interbancária e depósito do Pix, garantindo total transparência e controle financeiro.
Perguntas Frequentes sobre Portabilidade de Consignado (FAQ)
O banco credor original pode recusar o pedido de portabilidade de consignado?
Não. O banco credor original não tem autorização legal para recusar a transferência da dívida caso outro banco apresente proposta formal com taxas menores. Ele tem apenas o direito de fazer uma contraproposta de retenção igualando ou reduzindo a taxa ofertada. Se o cliente mantiver a preferência pela mudança, a instituição é obrigada a liberar o saldo devedor.
Quanto tempo demora todo o processo de portabilidade de consignado?
O prazo médio regulamentar do Banco Central para a conclusão da portabilidade de consignado gira em torno de 7 a 10 dias úteis. Esse intervalo compreende o pedido e emissão do DED (1 dia útil), resposta da CIP e manifestação do banco original (até 5 dias úteis), quitação interbancária e averbação do novo contrato com liberação do troco no Pix.
Quem está negativado no Serasa pode fazer portabilidade de consignado?
Sim. A portabilidade de consignado está disponível para pessoas com restrições no CPF (negativadas). Como o pagamento da parcela é debitado diretamente da folha de pagamento do INSS ou contracheque público, o risco de inadimplência bancária é mínimo, não impedindo a contratação na maioria esmagadora das instituições financeiras.
A portabilidade de consignado gasta ou consome nova margem consignável?
Não. A grande vantagem operacional da portabilidade de consignado é que ela utiliza exatamente a mesma margem consignável que já estava comprometida pelo empréstimo anterior. Logo, quem está com margem zero ou negativa consegue solicitar a portabilidade com redução de parcela ou com troco normalmente.
Qual o valor mínimo de parcelas pagas para ter direito à portabilidade de consignado?
Pela Resolução do Banco Central não existe carência mínima obrigatória de parcelas pagas para pedir portabilidade de consignado. No entanto, para conseguir a modalidade com liberação de troco em dinheiro, as instituições financeiras costumam exigir que o titular tenha quitado entre 10 e 15 parcelas do contrato original para acumular saldo amortizado suficiente.
O que fazer se o banco credor demorar para enviar o DED do consignado?
Caso o banco de origem ultrapasse o prazo obrigatório de 1 dia útil para emissão do DED, registre imediatamente uma denúncia no canal de atendimento do Banco Central pelo telefone 145 ou pelo site oficial bcb.gov.br. Notifique também o novo banco proponente para que realize a solicitação eletrônica direta por meio do sistema CIP.