Sim, a FinanZero é confiável no ponto que mais preocupa quem recebeu uma oferta: trata-se de uma empresa real, a FinanZero Brasil Serviços Online Ltda. (CNPJ 23.722.194/0001-34), que opera desde 2016 como correspondente bancário e não cobra nada de quem faz a simulação. Ela não empresta dinheiro. O que faz é cruzar um único cadastro com as regras de dezenas de bancos e financeiras parceiras e mostrar as ofertas disponíveis para o seu perfil.
- A FinanZero é confiável e autorizada a funcionar?
- Como funciona a simulação da FinanZero
- Modalidades oferecidas e o custo de referência de cada uma
- Quanto custa um empréstimo feito pela plataforma
- A FinanZero pede depósito antecipado? Como reconhecer golpes
- Reputação no Reclame Aqui e onde reclamar
- Vale a pena usar a FinanZero ou ir direto ao banco?
- Passo a passo para simular com segurança
- Perguntas frequentes sobre a FinanZero
Os cuidados ficam em dois pontos. O primeiro é o custo: segundo o próprio site, os juros dos parceiros vão de 1,49% a 18,01% ao mês, uma faixa enorme. O segundo são os golpistas que usam o nome da marca para cobrar “taxa de liberação”. Abaixo, você vê como conferir a empresa, quanto o crédito pode custar e quando compensa mais procurar o próprio banco.
A FinanZero é confiável e autorizada a funcionar?
A FinanZero se apresenta como “buscador de crédito correspondente bancário” e informa atuar conforme a Resolução CMN nº 4.935/2021, a norma que regula os correspondentes no país. Na prática, ela atende o cliente em nome de instituições financeiras autorizadas, que são as responsáveis pela análise e pela concessão do crédito.
| Item | Dado conferido |
|---|---|
| Razão social | FinanZero Brasil Serviços Online Ltda. |
| CNPJ | 23.722.194/0001-34, ativo na Receita Federal, com atividade registrada de correspondente de instituições financeiras |
| Fundação | 2016, em São Paulo, segundo a empresa |
| Sede | Alphaville, em Barueri (SP) |
| Atividade | Correspondente bancário com plataforma online de comparação de crédito |
| Quem concede o crédito | O banco ou a financeira parceira escolhida pelo cliente |
| Custo para o cliente | Nenhum: a simulação é gratuita |
| Atendimento | 0800 607-3001 (segunda a sexta, das 9h às 18h) e [email protected] |
Os dados da ficha foram conferidos no site oficial, na página institucional da empresa e no cadastro de CNPJ da Receita Federal em 16 de novembro de 2026.
O que a regra dos correspondentes garante ao cliente
A Resolução 4.935 traz proteções que ajudam a separar uma intermediária séria de um golpe:
Como o correspondente não precisa de autorização própria para funcionar, a checagem no cadastro do Banco Central deve ser feita com o nome de quem vai emprestar. Quando a oferta chegar, procure o banco ou a financeira no Encontre uma instituição, do BCB, e confira o CNPJ do parceiro na consulta pública da Receita Federal. O rodapé do site da FinanZero lista as empresas parceiras com o CNPJ de cada uma, o que facilita essa conferência. Algumas delas também são correspondentes ou intermediárias, e não a instituição que empresta. Nesses casos, quem deve ser conferido é o credor que aparece no contrato.
Como funciona a simulação da FinanZero
O processo é todo online e, segundo a empresa, leva poucos minutos:
Oferta pré-aprovada não quer dizer crédito aprovado. A palavra final é sempre do banco ou da financeira, que pode recusar o pedido ou mudar valor e taxa depois de analisar documentos e renda.
Quais bancos e financeiras aparecem como parceiros
A página de parceiros exibia 46 marcas em 16 de novembro de 2026, incluindo seguradoras e administradoras de consórcio. Na parte de crédito aparecem nomes como Banco PAN, BV, C6 Bank, Banco Inter, Digio, Creditas, Sofisa, Omni, Noverde, Simplic, SuperSim, Jeitto, Juvo e Crefaz. A página inicial cita números diferentes (“mais de 40” e “mais de 70” instituições), então trate a lista como algo que muda com o tempo.
Dois detalhes merecem atenção. Pelos termos de uso, se você começar o cadastro e não concluir em 5 dias, a FinanZero compartilhará seus dados com alguns parceiros, que podem procurar você com ofertas. Além disso, as perguntas frequentes do site explicam que um Pix de R$ 0,01 enviado pela Woovi serve só para validar a chave Pix informada. Não é empréstimo, e não há nada a devolver ou pagar por causa dele.
Modalidades oferecidas e o custo de referência de cada uma
A FinanZero reúne várias linhas de crédito no mesmo cadastro. A tabela resume como cada uma funciona e traz, quando existe, a taxa média de setembro de 2026 divulgada pelo Banco Central, para servir de régua na hora de avaliar a oferta.
| Modalidade | Como funciona | Juros de referência | Principal cuidado |
|---|---|---|---|
| Empréstimo pessoal | Dinheiro livre, sem bem em garantia, pago em boleto ou débito | 7,12% a.m. (média BCB do crédito pessoal sem garantia) | Custo alto; compare o CET |
| Para negativados | Mesma estrutura do pessoal, com análise de risco mais rígida | Sem média oficial própria | Aprovação depende de cada parceiro |
| Garantia de celular | O aparelho serve de garantia e pode ter funções bloqueadas se houver atraso | Sem média oficial própria | Perda de uso do celular em caso de atraso |
| Garantia de veículo ou imóvel | O bem fica alienado ao credor até a última parcela | 2,14% a.m. (média BCB do crédito pessoal com garantia real) | Risco de perder o bem em atraso prolongado |
| Consignado INSS e CLT | Parcelas descontadas direto do benefício ou do salário | INSS: teto de 1,85% a.m.; setor privado: média de 3,75% a.m. | A parcela sai antes de o dinheiro chegar à conta |
| Antecipação do FGTS | Adiantamento das parcelas do saque-aniversário | Juros limitados a 1,8% a.m. pelas regras do FGTS | O saldo dado em garantia fica bloqueado, inclusive em caso de demissão |
Para quem está com o nome restrito, as linhas com garantia ou desconto em folha costumam ter mais chance de aprovação, porque o risco para o credor cai. O guia de empréstimo para negativado compara essas alternativas lado a lado.
Se a ideia for oferecer o telefone como garantia, entenda antes como funciona o bloqueio do aparelho. Já no refinanciamento de veículos, o carro continua com você, mas fica alienado até a quitação.
Quanto custa um empréstimo feito pela plataforma
A plataforma informa que os juros dos parceiros variam de 1,49% a 18,01% ao mês, com prazos de 6 a 36 meses. O exemplo publicado no site é de R$ 5.000 em 12 parcelas de R$ 500,44, com taxa de 2,9% ao mês e total de R$ 6.005,28 já com IOF.
Para mostrar o peso da taxa, a tabela calcula os mesmos R$ 5.000 em 12 parcelas pela Tabela Price, nos dois extremos informados pela FinanZero e nas médias do Banco Central de setembro de 2026. Os valores não incluem IOF nem tarifas.
| Taxa ao mês | Referência | Parcela | Total pago | Juros no período |
|---|---|---|---|---|
| 1,49% | Menor taxa informada pela FinanZero | R$ 458,11 | R$ 5.497,32 | R$ 497,32 |
| 2,14% | Média BCB, crédito pessoal com garantia real | R$ 476,87 | R$ 5.722,44 | R$ 722,44 |
| 3,75% | Média BCB, consignado do setor privado | R$ 525,06 | R$ 6.300,72 | R$ 1.300,72 |
| 6,42% | Média BCB, crédito pessoal não consignado | R$ 610,19 | R$ 7.322,28 | R$ 2.322,28 |
| 7,12% | Média BCB, crédito pessoal sem garantia | R$ 633,54 | R$ 7.602,48 | R$ 2.602,48 |
| 18,01% | Maior taxa informada pela FinanZero | R$ 1.043,55 | R$ 12.522,60 | R$ 7.522,60 |
Entre a menor e a maior taxa, a diferença em juros passa de R$ 7 mil para o mesmo valor emprestado. O que define o custo é o perfil de risco, a renda comprovada e a existência de garantia.
IOF e CET: o que olhar na proposta
Além dos juros, o crédito para pessoa física paga IOF de 0,38% sobre o valor mais 0,0082% ao dia, limitado a 365 dias, o que soma cerca de 3,38% em contratos de um ano ou mais, conforme o Decreto 6.306/2007. Tarifas e seguros, quando existem, também entram na conta.
A comparação correta é pelo Custo Efetivo Total (CET), que a instituição deve informar antes da assinatura. Se a oferta vier só com a taxa mensal, peça o CET ou faça a conta na calculadora de CET. Para testar outros valores e prazos, use o simulador abaixo:
Simulador de Empréstimo Pessoal (Parcelas & Juros)
Simule o valor da parcela mensal fixa, o imposto IOF legal e o custo total dos juros em qualquer banco ou financeira.
Projeção do Contrato de Crédito
Taxa Anual Equivalente: 40,9% a.a.A FinanZero pede depósito antecipado? Como reconhecer golpes
Não. A empresa afirma que “nunca pede depósito antecipado, taxa ou tarifa para liberar empréstimos”, e a regra dos correspondentes proíbe esse tipo de cobrança. Qualquer pedido de pagamento antes de o dinheiro cair na conta é sinal de fraude, mesmo que o contato use logotipo, nome e linguagem parecidos com os da marca.
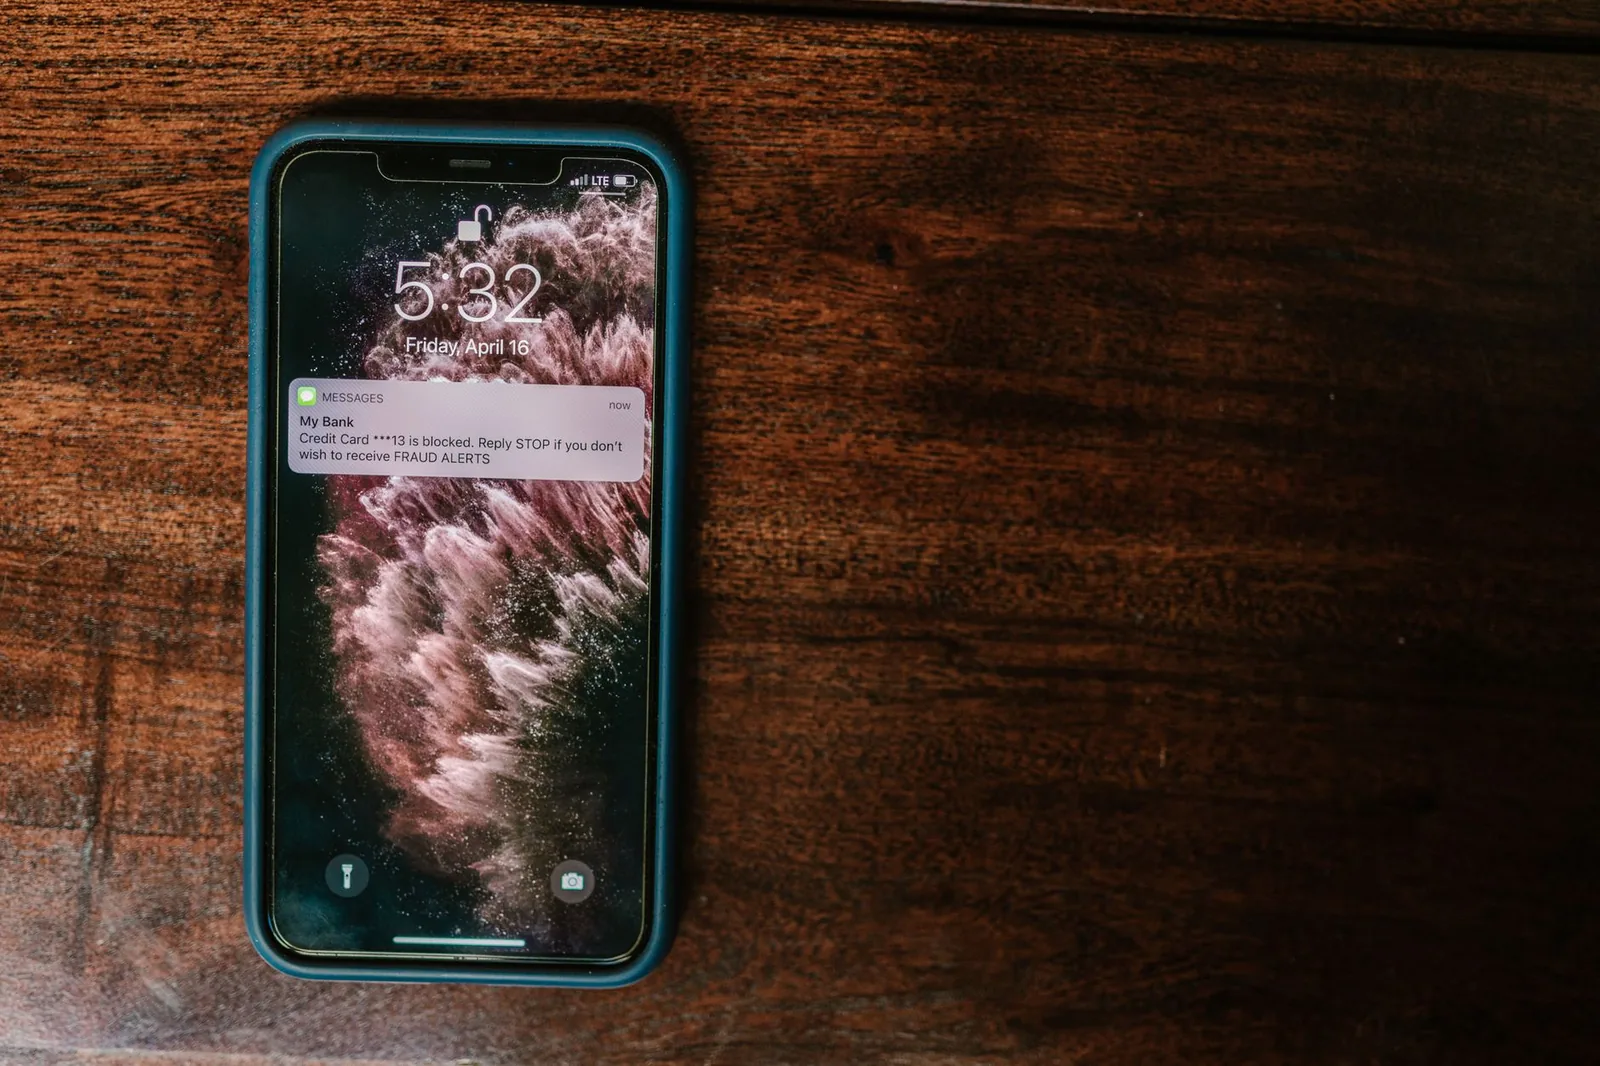
Como golpistas copiam o nome de empresas reais, vale desconfiar de qualquer mensagem que use a marca. Fique atento a estes sinais:
Se você já pagou alguma taxa
Pare de transferir dinheiro, guarde conversas e comprovantes e avise o seu banco na hora para pedir a devolução pelo Mecanismo Especial de Devolução do Pix (MED). Depois, registre boletim de ocorrência. O passo a passo está no guia sobre o golpe do falso empréstimo com taxa antecipada.
Reputação no Reclame Aqui e onde reclamar
O Reclame Aqui é o termômetro mais usado para saber se a FinanZero é confiável na prática, mas a nota muda com frequência. Consulte o perfil da empresa no dia em que for contratar e olhe três indicadores do período mais recente: percentual de reclamações respondidas, índice de solução e quantos consumidores voltariam a fazer negócio.
Ao ler as queixas, separe o que é da plataforma (cadastro, uso de dados, contatos depois da simulação) do que é do parceiro (recusa após a pré-aprovação, cobrança, cláusulas do contrato). Pela regra dos correspondentes, problemas do contrato devem ser levados ao banco ou à financeira, inclusive à ouvidoria. Sem solução, registre a queixa no consumidor.gov.br, serviço público mantido pela Secretaria Nacional do Consumidor.
Vale a pena usar a FinanZero ou ir direto ao banco?
Saber que a FinanZero é confiável resolve só parte da decisão. Como vitrine para comparar ofertas, ela economiza tempo; como único lugar de pesquisa, pode deixar de fora a proposta mais barata disponível para você.
Pontos a favor
Pontos de atenção

O caminho mais seguro é usar a simulação como ponto de partida. Anote a melhor oferta, abra o aplicativo do seu banco e compare as taxas no ranking de juros por instituição do Banco Central, que mostra quanto cada banco cobra em média.
Quem já tem dívida cara pode levar o contrato para outra instituição pela portabilidade de crédito, sem pagar nada por isso. E, se quiser comparar com outra plataforma do mesmo tipo, veja a análise do Bom Pra Crédito.
Passo a passo para simular com segurança
Perguntas frequentes sobre a FinanZero
A FinanZero é um banco?
Não. É um correspondente bancário com plataforma de comparação. O crédito é concedido pelo banco ou pela financeira parceira escolhida, que assina o contrato e responde pelo atendimento.
A FinanZero cobra alguma taxa para liberar o empréstimo?
Não. A simulação é gratuita e a empresa afirma que nunca pede depósito, taxa ou tarifa antecipada. Os custos do crédito, como juros, IOF e eventuais tarifas do parceiro, vêm embutidos nas parcelas.
O que é o Pix de R$ 0,01 ligado à FinanZero?
Segundo as perguntas frequentes do site, a transferência de R$ 0,01, enviada pela Woovi, serve apenas para validar a chave Pix cadastrada. Não é empréstimo, não há nada a devolver, e ninguém deve pedir pagamento por causa dela.
Quem está negativado consegue empréstimo pela FinanZero?
A plataforma tem ofertas para negativados, mas a aprovação depende da análise de cada parceiro. Linhas com garantia de bem ou com desconto em folha costumam ter mais chance do que o crédito pessoal sem garantia.
Simular na FinanZero consulta o meu CPF?
Sim. Ao aceitar os termos de uso, você autoriza as instituições parceiras listadas a consultar seus dados no SCR do Banco Central, e cada parceiro pode fazer a própria análise na etapa da proposta. O site não informa se a simulação altera a pontuação de score.
Qual é o telefone oficial da FinanZero?
O atendimento informado no site é o 0800 607-3001, de segunda a sexta, das 9h às 18h, e o e-mail [email protected]. Desconfie de contatos por outros números que peçam qualquer pagamento.
Na prática, a FinanZero é confiável como ferramenta de comparação, desde que você trate as ofertas como ponto de partida, compare o CET com o do seu banco e nunca pague nada para receber o dinheiro.
As informações foram conferidas no site oficial da FinanZero, na Resolução CMN 4.935/2021 e nas estatísticas do Banco Central em 16 de novembro de 2026. Taxas, parceiros e condições mudam com frequência; confirme tudo na proposta final antes de assinar. Este conteúdo é informativo e não substitui a análise do seu orçamento.