Uma das dúvidas mais frequentes entre trabalhadores com carteira assinada que já utilizaram o saldo do Fundo de Garantia como garantia de crédito é: antecipei o saque aniversário no passado, posso fazer uma nova antecipação agora em 2026? Como os depósitos patronais de 8% sobre o salário bruto continuam caindo todos os meses na conta vinculada da Caixa Econômica Federal, é natural que um novo saldo livre se acumule ao longo do ano.
- Antecipei o saque aniversário, posso antecipar de novo? Entenda a regra atual
- Três cenários práticos para quem já antecipou e quer novo crédito
- Tabela de alíquotas do FGTS e simulação para uma nova antecipação
- Posso fazer a nova antecipação em um banco diferente do primeiro contrato?
- Passo a passo: como verificar seu saldo no app FGTS antes de uma nova antecipação
- Como quitar o contrato antigo para destravar o FGTS ou comparar taxas reais
- Cuidados essenciais antes de contratar uma nova antecipação do FGTS
- Comparativo de bancos para uma nova antecipação do FGTS em 2026
- Como funcionava o complemento de parcela nos contratos antigos
- O que acontece se eu mudar de emprego ou tiver contas inativas do FGTS?
- Como destravar o erro “Trabalhador possui operação fiduciária em andamento” no app
- Perguntas frequentes sobre quem já antecipou o saque-aniversário (FAQ)
- Já antecipei o saque aniversário de 7 anos, posso antecipar mais 3 ou 5 anos agora?
- Quanto de saldo livre preciso ter no FGTS para conseguir antecipar de novo?
- Por que o banco diz que não tenho saldo disponível se a empresa depositou meu FGTS este mês?
- Se eu for demitido sem justa causa com antecipação ativa, recebo a multa de 40%?
- É possível fazer portabilidade de empréstimo do saque-aniversário FGTS para outro banco?
- Conclusão: consulte seu saldo residual e compare taxas antes de renovar
A resposta depende da data do seu contrato. Pelas regras do Conselho Curador do FGTS em vigor desde 1º/11/2025 (Resolução CCFGTS nº 1.130/2025), cada saque anual só pode ficar vinculado a uma operação de crédito, e uma nova contratação depende da quitação da antecipação vigente. Contratos feitos antes de 1º/11/2025 seguem as regras antigas.
Neste guia, explicamos o que muda para quem já antecipou, quando é possível fazer uma nova contratação, como quitar o contrato atual e quais bancos oferecem as menores taxas para renovar ou contratar uma nova antecipação via Pix.
Regras atuais da antecipação (Resolução CCFGTS nº 1.130/2025)
Segundo a página oficial do FGTS, quem aderiu ao saque-aniversário a partir de 1º/11/2025 precisa esperar 90 dias para antecipar. Cada parcela antecipada vai de R$ 100 a R$ 500, e o limite era de 5 saques anuais até 31/10/2026, passando a 3 saques a partir de 1º/11/2026, com no máximo uma contratação por vez. Uma nova operação só é aceita depois da quitação da antecipação vigente. Confira as condições do seu caso no app FGTS antes de simular.

Antecipei o saque aniversário, posso antecipar de novo? Entenda a regra atual
Para entender quando uma nova operação é possível, é preciso saber como funciona o bloqueio do seu Fundo de Garantia. Quando você contrata a antecipação, o banco bloqueia apenas o montante necessário para cobrir os saques anuais antecipados, com base no saldo que você tinha no dia da contratação.
Contudo, enquanto você continua trabalhando sob o regime CLT, o seu empregador deposita religiosamente até o dia 20 de cada mês o equivalente a 8% da sua remuneração bruta na sua conta ativa do FGTS. Além disso, o saldo total da conta recebe correção monetária mensal pela Taxa Referencial (TR) mais juros de 3% ao ano, acrescidos da distribuição anual do lucro do FGTS.
Esses novos valores não ficam presos ao contrato antigo, mas isso não libera automaticamente uma segunda antecipação: pelas regras atuais, cada saque anual só pode estar ligado a uma operação, e a nova contratação depende da quitação da antecipação vigente. Nos contratos anteriores a 1º/11/2025, os bancos costumavam oferecer novos anos ou complementos de parcela. Para conhecer todas as condições gerais da modalidade, consulte nosso guia sobre antecipação do saque-aniversário FGTS: taxas, vantagens e riscos em 2026.
Três cenários práticos para quem já antecipou e quer novo crédito
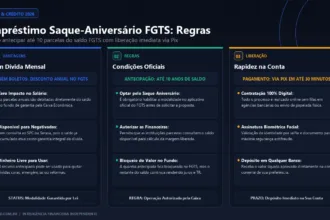
Em 2026, a possibilidade de uma nova antecipação depende da data e do formato do contrato anterior. Veja em qual dos três cenários abaixo você se enquadra:
Tabela de alíquotas do FGTS e simulação para uma nova antecipação
Para saber quanto pode ser antecipado, lembre-se de que o valor da sua parcela anual segue a tabela progressiva oficial da Lei nº 13.932/2019 (quanto maior o saldo total somando o bloqueado e o livre, menor o percentual e maior a parcela adicional fixa). Pelas regras atuais, cada parcela antecipada fica limitada a R$ 500, mesmo que o saque anual seja maior.
Confira na tabela abaixo as faixas oficiais e estimativas de referência para uma nova operação em 2026 (o valor liberado depende do banco e do limite de R$ 500 por parcela):
| Faixa de Saldo na Conta FGTS | Alíquota Anual | Parcela Adicional Fixa | Mínimo para antecipar (estimativa) | Valor líquido estimado (nova operação) |
|---|---|---|---|---|
| Até R$ 500,00 | 50% | Isento (R$ 0,00) | Saldo a partir de R$ 200 (parcela mínima de R$ 100) | R$ 90,00 a R$ 210,00 |
| De R$ 500,01 a R$ 1.000,00 | 40% | + R$ 50,00 | A partir de R$ 200,00 livres | R$ 150,00 a R$ 450,00 |
| De R$ 1.000,01 a R$ 5.000,00 | 30% | + R$ 150,00 | A partir de R$ 300,00 livres | R$ 250,00 a R$ 1.500,00 |
| De R$ 5.000,01 a R$ 10.000,00 | 20% | + R$ 650,00 | A partir de R$ 400,00 livres | Até R$ 1.500 brutos (3 x R$ 500) |
| De R$ 10.000,01 a R$ 15.000,00 | 15% | + R$ 1.150,00 | Varia conforme o banco | Até R$ 1.500 brutos (3 x R$ 500) |
| De R$ 15.000,01 a R$ 20.000,00 | 10% | + R$ 1.900,00 | Varia conforme o banco | Até R$ 1.500 brutos (3 x R$ 500) |
| Acima de R$ 20.000,00 | 5% | + R$ 2.900,00 | Varia conforme o banco | Até R$ 1.500 brutos (3 x R$ 500) |
Quer descobrir na hora quanto o seu saldo atual do FGTS permite liberar em uma nova operação? Utilize gratuitamente o nosso Simulador Saque-Aniversário FGTS interativo abaixo:
Simulador Saque-Aniversário FGTS
Descubra o valor exato do seu saque anual no mês de aniversário e simule quanto você pode antecipar na conta hoje mesmo sem pagar boletos mensais.
Cálculo Oficial do FGTS
Alíquota da Faixa: 15% + R$ 1.150
Posso fazer a nova antecipação em um banco diferente do primeiro contrato?
Essa é uma dúvida comum de quem antecipou no banco X e quer antecipar de novo no banco Y. A resposta é sim, a nova antecipação pode ser feita em outra instituição financeira, desde que a antecipação vigente já esteja quitada, como exigem as regras atuais.
O sistema centralizador do FGTS na Caixa funciona por averbação individualizada de cada contrato. Depois de quitar o contrato anterior, basta entrar no aplicativo oficial do FGTS, ir na aba “Autorizar bancos a consultarem seu FGTS” e incluir o nome da nova instituição onde deseja simular a segunda proposta (como Banco Inter, PicPay, Mercantil, Pan, C6 Bank, Daycoval ou Itaú).
Quantas Vezes Posso Antecipar o Saque-Aniversário no Mesmo Ano?
Pelas regras atuais do FGTS (Resolução CCFGTS nº 1.130/2025), cada saque anual só pode estar vinculado a uma operação, e a partir de 1º/11/2026 vale no máximo uma contratação por vez, com nova operação apenas após a quitação da antecipação vigente. Cada parcela antecipada deve ficar entre R$ 100 e R$ 500. Veja todos os detalhes sobre prazos em nosso artigo sobre as novas regras de carência e limites do empréstimo saque-aniversário FGTS.
Passo a passo: como verificar seu saldo no app FGTS antes de uma nova antecipação
Muitos trabalhadores abrem o aplicativo do FGTS, veem o ícone de um cadeado amarelo ou laranja ao lado do saldo e acreditam que 100% do dinheiro está travado. Para conferir o que está bloqueado e se uma nova contratação é possível, siga este passo a passo:

Como quitar o contrato antigo para destravar o FGTS ou comparar taxas reais
Pelas regras atuais, quitar a antecipação vigente é o caminho para fazer uma nova contratação, e isso também pode reduzir o custo se os juros do contrato antigo forem altos. De acordo com o Artigo 52, § 2º do Código de Defesa do Consumidor, você pode quitar qualquer contrato de antecipação do FGTS a qualquer momento — usando recursos próprios ou o próprio saldo da conta com deságio proporcional de todos os juros futuros.
Ao quitar o contrato antigo, o cadeado fiduciário no aplicativo FGTS é removido em até 2 a 5 dias úteis, deixando o saldo livre para uma nova antecipação dentro dos limites atuais (até 3 saques de R$ 100 a R$ 500 cada). Compare a taxa mensal e o CET entre bancos, já que as condições variam. Antes de decidir se vale mais a pena manter a modalidade ou migrar, leia também nosso comparativo sobre saque-aniversário vs. saque-rescisão do FGTS: qual compensa mais em 2026 e audite o custo real da proposta na nossa calculadora abaixo:
Calculadora de Custo Efetivo Total (CET)
Descubra a taxa real que você realmente paga no empréstimo ao somar IOF, tarifas de cadastro e seguros obrigatórios à taxa de juros do contrato.
Custo Efetivo Real do Seu Empréstimo
24 Parcelas MensaisCuidados essenciais antes de contratar uma nova antecipação do FGTS
Embora a liberação sem consulta ao SPC ou Serasa torne a operação atraente para quem precisa de um reforço rápido no caixa, é fundamental avaliar três impactos financeiros antes de confirmar a contratação no aplicativo:
Primeiro, lembre-se do custo do Imposto sobre Operações Financeiras (IOF) e do desconto composto nas parcelas mais distantes: quanto mais distante no tempo estiver a parcela anual que você está adiantando, maior será a fatia consumida pelos juros bancários. Segundo, mantenha em mente que enquanto houver qualquer contrato ativo (seja o primeiro ou o segundo), a mudança de volta para a modalidade Saque-Rescisão permanece bloqueada até a quitação da última parcela averbada.
Por fim, como agora só é possível ter uma contratação por vez, vale planejar: compare o Custo Efetivo Total antes de assinar e evite usar a antecipação para despesas que possam esperar o saque anual.
Comparativo de bancos para uma nova antecipação do FGTS em 2026
Quando a nova contratação é possível, a escolha do banco faz diferença: taxas, CET e velocidade de liberação variam entre instituições, e todas precisam respeitar o mínimo de R$ 100 e o máximo de R$ 500 por parcela antecipada.
O número de parcelas deixou de ser diferencial entre bancos: o limite é definido pelo FGTS (até 5 saques até 31/10/2026 e até 3 a partir de 1º/11/2026). Por isso, a comparação deve focar na taxa mensal, no CET e nas condições de quitação antecipada.
| Instituição Financeira | Taxa Mensal Média (2026) | Máximo de Parcelas Anuais | Saldo Livre Mínimo p/ 2º Contrato | Aceita Contrato de Outro Banco? |
|---|---|---|---|---|
| Nubank | 1,29% a 1,69% a.m. | Até 3 (regra do FGTS) | A partir de R$ 150,00 livres | Após quitar a antecipação vigente |
| Banco Inter | 1,39% a 1,79% a.m. | Até 3 (regra do FGTS) | A partir de R$ 200,00 livres | Após quitar a antecipação vigente |
| Banco PAN / PicPay | 1,49% a 1,79% a.m. | Até 3 (regra do FGTS) | A partir de R$ 100,00 livres | Após quitar a antecipação vigente |
| Banco Mercantil / C6 Bank | 1,45% a 1,79% a.m. | Até 3 (regra do FGTS) | A partir de R$ 150,00 livres | Após quitar a antecipação vigente |
| Caixa Econômica Federal | 1,39% a 1,74% a.m. | Até 3 (regra do FGTS) | A partir de R$ 300,00 livres | Após quitar a antecipação vigente |
As taxas da tabela são referências e mudam com frequência; verifique a taxa mensal efetiva e o CET na proposta antes de confirmar a assinatura digital.
Como funcionava o complemento de parcela nos contratos antigos
Atenção: o exemplo abaixo mostra como funcionava o complemento nos contratos feitos antes de 1º/11/2025. Pelas regras atuais, cada saque anual só pode estar ligado a uma operação, então não é possível contratar um complemento sobre uma parcela já antecipada.
Imagine um trabalhador chamado Marcos, que recebe um salário bruto mensal de R$ 5.000,00 em regime CLT. Em janeiro, ele tinha R$ 6.000,00 na conta do FGTS e contratou a antecipação de 7 parcelas anuais. Naquele dia, a parcela do primeiro ano dele equivalia a 20% de R$ 6.000,00 mais a parcela fixa de R$ 650,00 (totalizando R$ 1.850,00 no primeiro ano, e valores decrescentes nos anos seguintes). Esse valor específico ficou bloqueado como garantia fiduciária do Banco A.
Seis meses depois, em julho, a empresa de Marcos já tinha depositado R$ 400,00 por mês (8% de R$ 5.000,00), além do crédito da distribuição de lucros anual do FGTS. Isso significa que entraram mais R$ 2.700,00 de dinheiro novo e 100% desbloqueado na conta vinculada de Marcos.
Nas regras antigas, quando Marcos autorizava um banco a consultar seu FGTS em julho, o sistema recalculava o saque anual somando tudo, descontava as parcelas presas ao contrato de janeiro e liberava a diferença livre de cada ano. Para contratos feitos a partir de 1º/11/2025, esse complemento não é mais permitido.
O que acontece se eu mudar de emprego ou tiver contas inativas do FGTS?
Outro ponto pouco divulgado diz respeito às contas inativas (de empregos anteriores nos quais você pediu demissão ou foi desligado após aderir à modalidade) e à admissão em uma nova empresa.
Quando você faz a primeira antecipação, você pode ter selecionado ou possuído saldo em apenas uma conta vinculada. Caso você mude de emprego ou seja contratado por uma nova empresa com carteira assinada, uma nova conta ativa do FGTS é aberta na Caixa Econômica Federal. Os depósitos de 8% feitos pelo novo empregador caem nessa nova matrícula totalmente livre de bloqueios anteriores.
Da mesma forma, se o seu salário aumentou, o saldo cresce mais rápido, o que eleva o valor do saque anual (respeitado o limite de R$ 500 por parcela antecipada). Além disso, eventuais multas ou depósitos atrasados regularizados por ex-empregadores em contas inativas também passam a integrar a base disponível para uma nova simulação de antecipação no aplicativo.
Como destravar o erro “Trabalhador possui operação fiduciária em andamento” no app
Por vezes, quem tenta simular uma nova antecipação se depara com mensagens de erro no aplicativo do banco como “Operação fiduciária em processamento na Caixa” ou “Mudança cadastral em andamento”. Esses alertas podem indicar apenas uma trava temporária de sincronização, mas, pelas regras atuais, também aparecem quando já existe uma antecipação vigente que impede nova contratação.
As três causas mais comuns para esse bloqueio momentâneo são: (1) você está nos 20 dias que antecedem o mês do seu aniversário, período em que a Caixa congela a base para separar o pagamento anual aos bancos credores; (2) o empregador acabou de enviar a guia do FGTS Digital / eSocial e o depósito ainda está em compensação bancária (o que leva até 48 horas úteis); ou (3) você acabou de quitar ou contratar uma operação nas últimas 24 horas e o cadeado fiduciário ainda está atualizando o saldo residual.
Nos casos de trava temporária, a recomendação é aguardar 2 dias úteis após o depósito mensal da empresa (ou aguardar o 1º dia útil do mês de aniversário, quando a grade vira para o próximo ciclo anual), revogar e renovar a autorização de consulta no aplicativo FGTS e refazer a simulação em horário comercial.
Perguntas frequentes sobre quem já antecipou o saque-aniversário (FAQ)
Já antecipei o saque aniversário de 7 anos, posso antecipar mais 3 ou 5 anos agora?
Depende da data do contrato. Para operações feitas a partir de 1º/11/2025, cada saque anual só pode estar ligado a uma operação, o limite é de até 5 saques até 31/10/2026 e até 3 a partir de 1º/11/2026, e uma nova contratação só é aceita após a quitação da antecipação vigente. Contratos anteriores seguem as regras antigas, mas qualquer operação nova já respeita os limites atuais.
Quanto de saldo livre preciso ter no FGTS para conseguir antecipar de novo?
Pelas regras atuais do FGTS, cada parcela antecipada precisa valer pelo menos R$ 100 e no máximo R$ 500. Além disso, cada banco pode exigir um valor mínimo próprio, e a nova contratação depende da quitação da antecipação vigente.
Por que o banco diz que não tenho saldo disponível se a empresa depositou meu FGTS este mês?
Isso ocorre por dois motivos comuns: ou você está dentro do período de bloqueio técnico da Caixa (que acontece entre o dia 1º e o dia 20 do mês anterior ao seu aniversário para processamento da folha anual), ou o novo depósito mensal gerou uma margem de parcela inferior ao mínimo operacional exigido por aquele banco específico. Pelas regras atuais, uma antecipação ainda vigente também impede nova contratação até a quitação.
Se eu for demitido sem justa causa com antecipação ativa, recebo a multa de 40%?
Sim, integralmente. Mesmo com antecipação ativa, a multa rescisória de 40% paga pelo empregador na demissão sem justa causa não fica bloqueada pelo contrato de empréstimo e é liberada ao trabalhador.
É possível fazer portabilidade de empréstimo do saque-aniversário FGTS para outro banco?
Sim. Como a antecipação é uma operação de crédito, o trabalhador pode solicitar a liquidação antecipada com redução proporcional de juros ou transferir a operação para uma instituição que ofereça taxa mensal inferior.
Conclusão: consulte seu saldo residual e compare taxas antes de renovar
Ter contratado uma antecipação no passado não impede uma nova operação, mas ela depende das regras atuais e da quitação do contrato vigente. Para quem se pergunta “antecipei o saque aniversário, posso antecipar de novo?”, o caminho é conferir no aplicativo do FGTS se há antecipação vigente, quitar o contrato se precisar de uma nova operação e comparar taxas e CET entre bancos antes de assinar.
Ação prática recomendada agora: Abra o aplicativo FGTS no seu celular, confira se há antecipação vigente e quanto já entrou de novos depósitos na conta ativa e simule na calculadora acima deste artigo se o valor líquido de uma nova operação atende à sua necessidade.