

Decidir criar um cartão de crédito ainda desperta receios em muitos brasileiros que temem perder o controle das contas e cair no temido endividamento em 2026. Historicamente associado aos juros elevados do rotativo bancário, o instrumento frequentemente é visto com desconfiança por quem não teve acesso a uma educação financeira estruturada.
- Por que criar um cartão de crédito em 2026: quebrando mitos sobre o endividamento
- As 5 razões fundamentais para criar um cartão de crédito em 2026
- 1. Segurança patrimonial contra furtos, perdas e golpes
- 2. Praticidade e aceitação universal física e online
- 3. Programas de recompensas, cashback e milhas aéreas
- 4. Parcelamento sem juros de bens essenciais e duráveis
- 5. Construção de score positivo e facilidade em financiamentos futuros
- Comparativo: compras no dinheiro físico versus cartão de crédito
- Como escolher o emissor ideal antes de criar um cartão de crédito em 2026
- Passo a passo para criar um cartão de crédito e aumentar as chances de aprovação
- Simulador financeiro: gerencie a fatura do cartão com a metodologia 50-30-20
- Armadilhas a evitar: como nunca cair nos juros do rotativo ao criar um cartão de crédito
- Cartão físico versus cartão digital: a nova fronteira de segurança e comodidade
- Perguntas frequentes sobre criar um cartão de crédito
- Quem tem score baixo consegue criar um cartão de crédito?
- É preciso ter carteira assinada para criar um cartão de crédito?
- Quantos cartões de crédito uma pessoa deve ter?
- Qual é o prazo médio de entrega do cartão de crédito após a aprovação?
- O que acontece se eu nunca desbloquear o cartão que recebi?
- Conclusão: inteligência e planejamento transformam seu cartão em ativo financeiro
Contudo, quando utilizado com método, conhecimento técnico e disciplina orçamentária, criar um cartão de crédito converte-se em uma das estratégias mais inteligentes para proteger seu patrimônio, acumular recompensas financeiras e construir um histórico sólido no mercado.
Diferente de manter notas de dinheiro físico vulneráveis a assaltos ou gastar exclusivamente no débito sem nenhum retorno econômico, optar por cartões de crédito modernos de bancos digitais e tradicionais abre portas para benefícios antes restritos à alta renda.
Neste dossiê especial desenvolvido pelos especialistas do Credited, você descobrirá as 5 principais razões para criar um cartão de crédito em 2026, entenderá como maximizar vantagens como cashback e milhas, e aprenderá a utilizar esse recurso como um verdadeiro acelerador da sua prosperidade pessoal.

Por que criar um cartão de crédito em 2026: quebrando mitos sobre o endividamento
O primeiro obstáculo que impede as pessoas de criar um cartão de crédito é a crença popular de que o plástico em si gera dívidas. A realidade regulamentada pelo Banco Central do Brasil e amplamente estudada pela economia comportamental demonstra o oposto: a dívida não decorre do meio de pagamento, mas sim da ausência de planejamento prévio sobre os limites de gastos.
Ao criar um cartão de crédito, o consumidor recebe uma linha de crédito rotativo de curto prazo pré-aprovada, sem incidência de juros caso a fatura seja quitada integralmente até o vencimento. Na prática, você utiliza o capital da instituição financeira por até 40 dias sem pagar um centavo a mais por isso, mantendo seus rendimentos aplicados e gerando juros compostos a seu favor.
Além disso, o ecossistema bancário nacional passou por profundas transformações de conformidade e transparência. Hoje, as ferramentas tecnológicas permitem bloquear limites no aplicativo, estipular alertas automáticos por SMS ou notificação push a cada compra e acompanhar a evolução dos lançamentos em tempo real, tornando a decisão de criar um cartão de crédito infinitamente mais segura e controlável do que nas décadas passadas.
As 5 razões fundamentais para criar um cartão de crédito em 2026
Examinar detalhadamente os pilares de valor que justificam criar um cartão de crédito permite identificar oportunidades práticas de economia e conforto no seu cotidiano financeiro:
1. Segurança patrimonial contra furtos, perdas e golpes
Carregar dinheiro em espécie na carteira representa vulnerabilidade extrema: se você for roubado ou perder a carteira, o valor desaparece sem possibilidade de recuperação. Ao criar um cartão de crédito, você conta com camadas robustas de blindagem digital. Caso ocorra furto, extravio ou clonagem, basta acionar o aplicativo e bloquear o plástico com um único clique.
Adicionalmente, compras não reconhecidas podem ser contestadas administrativamente por meio do mecanismo de chargeback garantido pelas bandeiras Visa, Mastercard e Elo, assegurando o estorno tempestivo dos valores contestados. Muitos emissores ainda disponibilizam seguro contra roubo em caixas e proteção de preço gratuita.
2. Praticidade e aceitação universal física e online
No comércio eletrônico mundial, em aplicativos de mobilidade como Uber, serviços de streaming (Netflix, Spotify) e plataformas de delivery, o cartão de crédito é o padrão primordial de pagamento. Ao criar um cartão de crédito, você tem acesso imediato a esses ecossistemas sem depender de boleto bancário ou esperar compensações demoradas.
A compatibilidade com carteiras digitais no smartphone (Apple Pay, Google Pay e Samsung Pay) viabiliza pagamentos por aproximação (NFC) direto pelo celular ou relógio inteligente, dispensando a necessidade de portar o plástico físico no bolso durante passeios, academias e viagens de negócios.
3. Programas de recompensas, cashback e milhas aéreas
Quando você paga compras no dinheiro ou no débito, o valor sai da sua conta e nenhum benefício retorna ao seu bolso. Em contrapartida, ao criar um cartão de crédito vinculado a programas de fidelidade, uma porcentagem de cada compra volta diretamente para você sob a forma de dinheiro na conta (cashback) ou pontos que podem ser convertidos em passagens aéreas e produtos.
Mesmo em cartões básicos sem anuidade, diversos bancos oferecem cashback automático de 0,5% a 1% sobre o total da fatura mensal. Para quem concentra gastos rotineiros (mercado, combustível, farmácia) no crédito, essa economia acumulada ao longo de um ano pode representar centenas ou até milhares de reais extras.
4. Parcelamento sem juros de bens essenciais e duráveis
A faculdade de parcelar compras sem acréscimo de juros é uma das maiores peculiaridades e vantagens do mercado de consumo brasileiro. Ao criar um cartão de crédito, você adquire flexibilidade para comprar eletrodomésticos, reformas para o lar, cursos profissionais e eletrônicos de valor expressivo dividindo o montante em até 10 ou 12 vezes sem taxas adicionais.
Essa mecânica preserva sua liquidez financeira e reserva de emergência para imprevistos, evitando a descapitalização repentina que ocorreria caso você precisasse pagar o valor integral à vista no ato da aquisição.
5. Construção de score positivo e facilidade em financiamentos futuros
Quem não possui histórico financeiro nos bancos enfrenta enorme dificuldade quando necessita solicitar um empréstimo pessoal, financiamento imobiliário ou crédito veicular. Ao criar um cartão de crédito e pagar as faturas pontualmente todos os meses, você alimenta o Cadastro Positivo com registros favoráveis de adimplência.
Bureaus de crédito como Serasa, Boa Vista e Quod utilizam esses pagamentos pontuais para elevar sua pontuação de Score. Um score alto reduz o spread cobrado pelos bancos, viabilizando taxas de juros significativamente mais baratas quando você for financiar um imóvel ou automóvel no futuro.
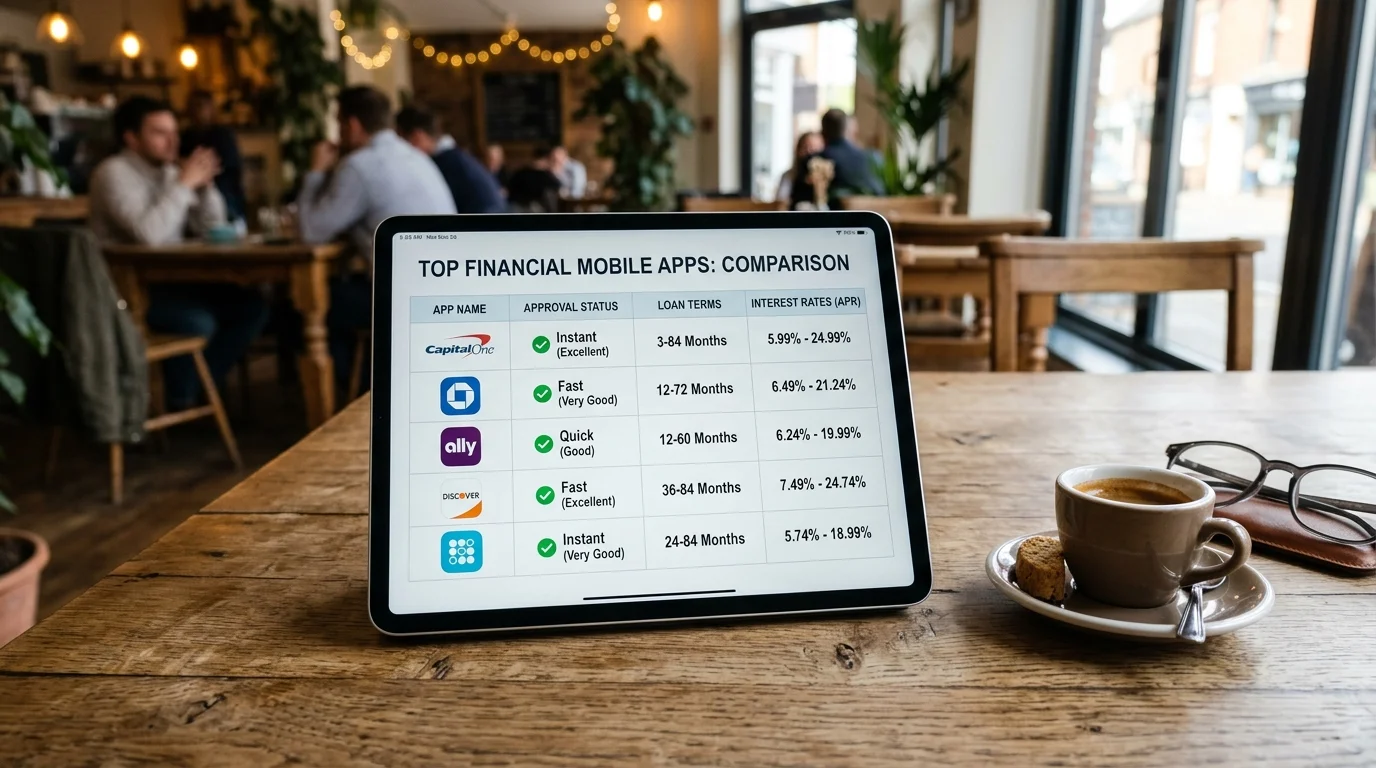
Comparativo: compras no dinheiro físico versus cartão de crédito
Para visualizar com máxima clareza por que vale a pena criar um cartão de crédito, compare os atributos fundamentais de cada método de pagamento no quadro abaixo:
| Característica | Dinheiro em Espécie | Cartão de Débito | Cartão de Crédito |
|---|---|---|---|
| Segurança contra roubo | Nula (perda total) | Média (exige senha) | Alta (bloqueio e chargeback) |
| Programa de Recompensas | Nenhum | Raro (quase inexistente) | Cashback, milhas e pontos |
| Prazo para Pagamento | Imediato (na hora) | Imediato (débito em conta) | Até 40 dias sem juros |
| Parcelamento sem Juros | Não permitido | Não permitido | Sim (em até 12x ou mais) |
| Construção de Score | Não gera histórico | Não impacta pontuação | Eleva score no Cadastro Positivo |
| Compras Internacionais | Exige casa de câmbio | Aceitação restrita | Aceito globalmente e online |
A tabela comprova como criar um cartão de crédito confere superioridade operacional em praticamente todas as dimensões de segurança, poder de compra e aproveitamento de benefícios patrimoniais.
Como escolher o emissor ideal antes de criar um cartão de crédito em 2026
Antes de solicitar a emissão de qualquer plástico, é crucial analisar as características de cada modalidade disponível no mercado financeiro brasileiro para garantir que a escolha esteja alinhada ao seu perfil:
1. Cartões sem anuidade para sempre: Para quem está ingressando no mercado ou busca reduzir custos fixos, criar um cartão de crédito com isenção vitalícia de anuidade (como Nubank, Inter, C6 Bank e Next) é a melhor escolha. Eles fornecem controle total pelo smartphone sem exigir metas mínimas de consumo.
2. Cartões focados em Cashback: Ideais para consumidores pragmáticos que preferem descontos palpáveis na própria fatura. Ao criar um cartão de crédito com cashback, cada real gasto acumula saldo para abater débitos futuros de maneira transparente.
3. Cartões co-branded com programas de milhas: Se você viaja frequentemente a lazer ou trabalho, criar um cartão de crédito associado a companhias aéreas (como Azul, Gol Smiles ou Latam Pass) potencializa o acúmulo de pontos promocionais, upgrades de cabine e acesso a salas VIP em aeroportos.
4. Cartões com aporte de garantia para negativados: Para quem possui restrições cadastrais no CPF e precisa restabelecer seu crédito, existem modalidades onde o limite concedido equivale ao valor aplicado em um investimento de renda fixa de liquidez diária. Essa sistemática permite criar um cartão de crédito mesmo com score baixo e reconstruir sua reputação bancária com total segurança.
Passo a passo para criar um cartão de crédito e aumentar as chances de aprovação
Para obter aprovação rápida e limites satisfatórios ao criar um cartão de crédito, siga as etapas estratégicas testadas pelos especialistas do Credited:
- Consulte sua situação cadastral no CPF: Antes de solicitar, verifique se existem apontamentos negativos em bureaus de crédito e regularize débitos pendentes para desobstruir seu score.
- Selecione o banco compatível com seu perfil: Prefira instituições onde você já movimenta recursos ou fintechs digitais conhecidas pela facilidade de aprovação de novos clientes ao criar um cartão de crédito.
- Organize seus comprovantes de renda e residência: Reúna holerites, extratos bancários de contas correntes recentes ou declarações de imposto de renda que comprovem sua capacidade financeira mensal.
- Preencha a proposta com dados verídicos: Erros de digitação no nome da mãe, CPF ou endereço residencial acionam os filtros antifraude automáticos dos bancos e causam reprovação sumária da solicitação.
- Defina uma data de vencimento estratégica: Ao criar um cartão de crédito, escolha um dia de fechamento de fatura situado de 3 a 5 dias após o recebimento habitual do seu salário ou remuneração profissional.
- Aguarde a análise e acompanhe pelo aplicativo: A maioria das fintechs processa a análise de crédito em questão de minutos, enviando confirmação pelo app e despachando o plástico físico para o seu endereço residencial.
Seguindo este roteiro estruturado, o processo para criar um cartão de crédito ocorre com tranquilidade e rapidez, permitindo que você inicie o uso imediato das funções virtuais antes mesmo da chegada do cartão físico pelos Correios.
Simulador financeiro: gerencie a fatura do cartão com a metodologia 50-30-20
O segredo supremo para desfrutar de todas as vantagens ao criar um cartão de crédito sem jamais se endividar consiste em integrar o valor da fatura ao seu orçamento doméstico com antecedência. Quando o limite do cartão é tratado erroneamente como uma extensão do salário, o desequilíbrio orçamentário torna-se inevitável.
A famosa regra 50-30-20 preconiza destinar 50% de todas as suas receitas líquidas para necessidades essenciais e despesas fixas (moradia, alimentação e saúde), 30% para desejos pessoais e estilo de vida, e 20% para a criação de reservas financeiras e investimentos patrimoniais.
Utilize a calculadora interativa oficial do Credited abaixo para simular a alocação perfeita da sua renda mensal antes de começar a usar o seu criar um cartão de crédito em 2026:
Calculadora do Método 50/30/20
Organize sua remuneração mensal na regra clássica do planejamento: 50% para necessidades básicas, 30% para estilo de vida e 20% para reservas e patrimônio futuro.
Divisão Ideal Recomendada (Regra 50/30/20)
Orçamento EquilibradoCompare com seus gastos reais do mês (opcional):
Ao manter o somatório total das faturas do cartão rigorosamente enquadrado dentro do percentual destinado a despesas essenciais e estilo de vida, você usufrui de milhas e cashback garantindo que 100% da fatura seja paga no vencimento sem acréscimo de juros.
Armadilhas a evitar: como nunca cair nos juros do rotativo ao criar um cartão de crédito
Embora as vantagens de criar um cartão de crédito sejam amplas e atrativas, o usuário precisa ter clareza absoluta sobre as condutas que devem ser banidas da sua rotina financeira:
1. Jamais pague o valor mínimo da fatura: O crédito rotativo é uma das modalidades mais caras do mercado bancário nacional. Ao pagar apenas o mínimo, o saldo restante é corrigido por encargos elevados no mês seguinte, gerando o efeito de bola de neve.
2. Evite emprestar seu cartão para parentes ou amigos: Por mais próxima que seja a relação pessoal, emprestar o cartão transfere o risco de inadimplência integralmente para o seu nome e CPF. Caso a outra pessoa atrase o pagamento, a responsabilidade perante a instituição continuará sendo sua.
3. Monitore o acúmulo de parcelas futuras: Um erro frequente ao criar um cartão de crédito é comprometer parcelas de R$ 50 ou R$ 100 em diversas compras isoladas. Quando somadas, essas cobranças comprometem uma parcela significativa da renda nos meses subsequentes, restringindo sua margem de manobra.
4. Ative notificações em tempo real: Configure o aplicativo para alertar a cada transação aprovada. Isso permite identificar tentativas de clonagem no exato segundo em que ocorrerem e manter vigilância rigorosa sobre suas despesas cotidianas.
Cartão físico versus cartão digital: a nova fronteira de segurança e comodidade
Outra razão que estimula milhares de consumidores a criar um cartão de crédito em 2026 é a evolução para o formato 100% digital. Os bancos modernos dispensam a espera pela entrega física do plástico pelos Correios para que você inicie suas compras.
Minutos após a aprovação do cadastro, o aplicativo já libera o cartão virtual. Esse recurso gera uma numeração exclusiva e um código de segurança (CVV) dinâmico que se renova periodicamente a cada compra ou assinatura online, blindando seus limites contra vazamentos e clonagens em e-commerces.
Além disso, vincular o cartão digital a carteiras no celular (Apple Pay ou Google Carteira) permite transacionar em maquininhas físicas por aproximação criptografada (NFC), tornando a decisão de criar um cartão de crédito ainda mais alinhada com as exigências contemporâneas de agilidade, sustentabilidade e proteção de dados.
Perguntas frequentes sobre criar um cartão de crédito
Quem tem score baixo consegue criar um cartão de crédito?
Sim, é perfeitamente possível criar um cartão de crédito mesmo com score baixo. Diversas fintechs e bancos digitais oferecem opções com limites iniciais moderados ou cartões garantidos por investimentos (como NuLimite Garantido e CDB Mais Limite), onde o dinheiro aplicado vira limite instantâneo e viabiliza a recuperação gradual da pontuação cadastral.
É preciso ter carteira assinada para criar um cartão de crédito?
Não. Profissionais autônomos, microempreendedores individuais (MEI), freelancers e estudantes podem criar um cartão de crédito comprovando renda por meio de extratos bancários de movimentação recente da conta corrente ou cópia da declaração do Imposto de Renda.
Quantos cartões de crédito uma pessoa deve ter?
Para a ampla maioria dos consumidores, manter entre 1 e 2 cartões de crédito é o formato ideal. Ter um cartão titular para concentrar despesas rotineiras e um segundo cartão de bandeira distinta como reserva estratégica para emergências assegura praticidade sem pulverizar a gestão de faturas.
Qual é o prazo médio de entrega do cartão de crédito após a aprovação?
Após aprovar a solicitação para criar um cartão de crédito, o envio físico do plástico leva em média de 5 a 15 dias úteis, a depender da localidade. No entanto, praticamente todos os bancos digitais liberam o cartão virtual no aplicativo instantaneamente para compras imediatas na internet.
O que acontece se eu nunca desbloquear o cartão que recebi?
Se você decidir criar um cartão de crédito e não desbloquear o plástico físico após o recebimento, o banco não poderá cobrar anuidade de um serviço inativo. Contudo, a linha de crédito continuará registrada no sistema do Banco Central até que você formalize o cancelamento da conta pelo canal oficial de suporte.
Conclusão: inteligência e planejamento transformam seu cartão em ativo financeiro
Compreender os motivos estratégicos para criar um cartão de crédito em 2026 elimina mitos ultrapassados e capacita você a explorar o sistema bancário em proveito do seu bem-estar financeiro e familiar.
O cartão de crédito deixa de ser um instrumento temido e passa a atuar como um escudo protetor contra fraudes, um mecanismo gerador de cashback e milhas, e uma ponte sólida para construir um score de crédito impecável perante o mercado nacional.
Ao manter o compromisso inegociável de quitar 100% da sua fatura em dia e usar os limites com responsabilidade, você usufrui de todas as conveniências do crédito moderno com segurança irrestrita e total tranquilidade orçamentária.
Descubra outros comparativos analíticos e guias práticos sobre cartões sem anuidade, contas digitais e investimentos navegando diariamente pelos artigos atualizados do portal Credited.

