Compreender com clareza como funciona o refinanciamento de veículos é uma das formas mais inteligentes de conseguir crédito com juros baixos, prazos estendidos de até 60 meses e valores elevados no Brasil em 2026. Também chamada no mercado bancário de empréstimo com garantia de automóvel (auto equity), essa modalidade financeira permite que o proprietário utilize seu carro de passeio, moto, caminhonete ou utilitário como lastro para obter dinheiro rápido na conta, sem ter que vender o bem ou deixar de utilizá-lo no dia a dia.
- Visão Geral: O que é e Como Funciona o Refinanciamento de Veículos?
- 1. Quanto Dinheiro Posso Conseguir? Percentual da Tabela Fipe
- Simulador de Parcelas e Custo Efetivo Total (CET)
- 2. Comparativo de Taxas: Refinanciamento vs. Outras Modalidades
- 3. Carro Ainda Financiado: É Possível Refinanciar?
- 4. Passo a Passo: Como Contratar o Refinanciamento de Veículos
- 5. Quem Pode Contratar? Negativados Conseguem Aprovação?
- 6. Principais Bancos e Financeiras que Fazem a Operação
- 7. Amortização e Quitação Antecipada com Abatimento de Juros
- 7. Cuidados Essenciais e Como Evitar Golpes de Taxa Antecipada
- Tabela Comparativa Geral: Refinanciamento de Veículos vs. Outras Linhas
- Perguntas Frequentes sobre Refinanciamento de Veículos (FAQ)
Enquanto o empréstimo pessoal sem garantia e o rotativo do cartão de crédito impõem taxas extorsivas que ultrapassam 8% a 15% ao mês, a operação de refinanciamento de veículos viabiliza taxas reduzidas a partir de 1,49% ao mês. Isso acontece porque a alienação fiduciária minimiza drasticamente o risco de inadimplência para os bancos e financeiras. Ao longo deste guia completo, explicamos passo a passo as regras da Tabela Fipe, o processo de vistoria online, como simular suas parcelas e quais os cuidados fundamentais para evitar fraudes.
Visão Geral: O que é e Como Funciona o Refinanciamento de Veículos?
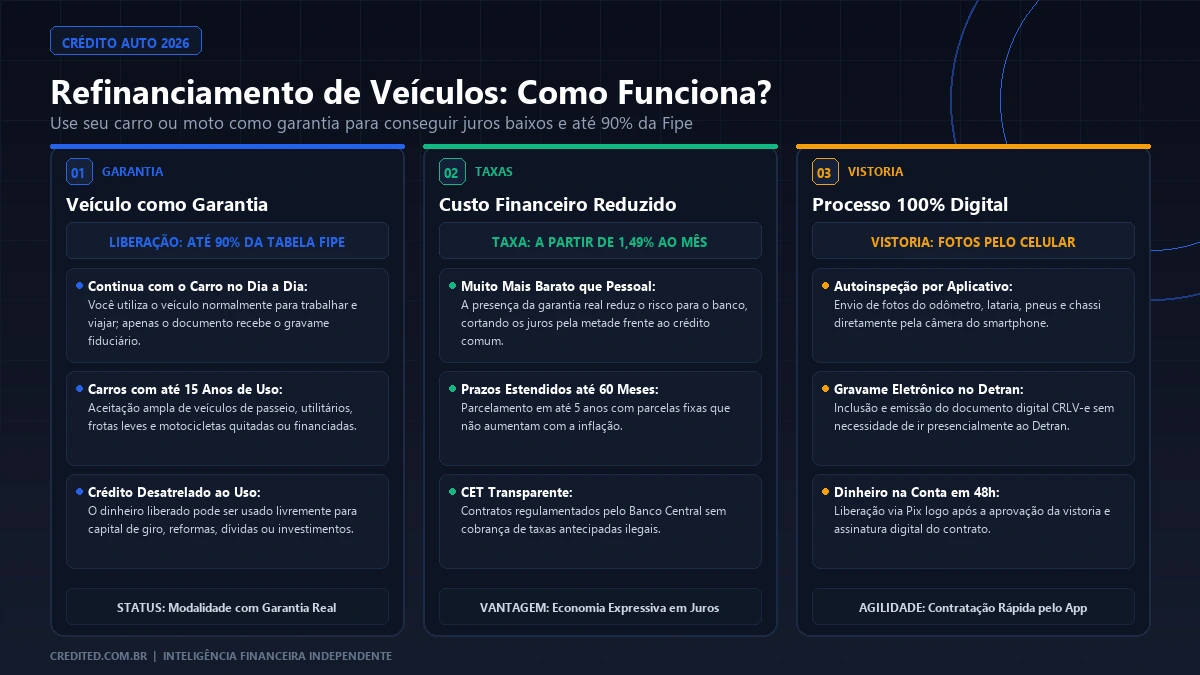
No ordenamento financeiro nacional regulado pelo Banco Central do Brasil, o refinanciamento de veículos funciona por meio da alienação fiduciária do automóvel. Isso significa que a propriedade jurídica do veículo é temporariamente transferida para o banco credor até a quitação integral do contrato, enquanto a posse direta e o direito irrestrito de uso permanecem integralmente com o motorista.
Você continua dirigindo seu automóvel para trabalhar, viajar e realizar suas atividades cotidianas normalmente. A instituição financeira apenas insere um gravame no registro do veículo junto ao Departamento Estadual de Trânsito (Detran), impedindo que o carro seja vendido ou transferido a terceiros antes da liquidação das parcelas. Essa segurança jurídica é o grande motivo pelo qual o refinanciamento de veículos entrega condições tão vantajosas aos tomadores de crédito.
Segurança Jurídica e Uso do Automóvel
Segurança Jurídica e Uso do Automóvel
Na contratação do refinanciamento de veículos, o proprietário jamais entrega as chaves ou o carro ao banco. O contrato fiduciário garante a posse direta do motorista, permitindo rodar livremente por todo o país. O gravame eletrônico no Detran é retirado automaticamente em até 5 a 10 dias úteis após o pagamento da última parcela do financiamento.
1. Quanto Dinheiro Posso Conseguir? Percentual da Tabela Fipe
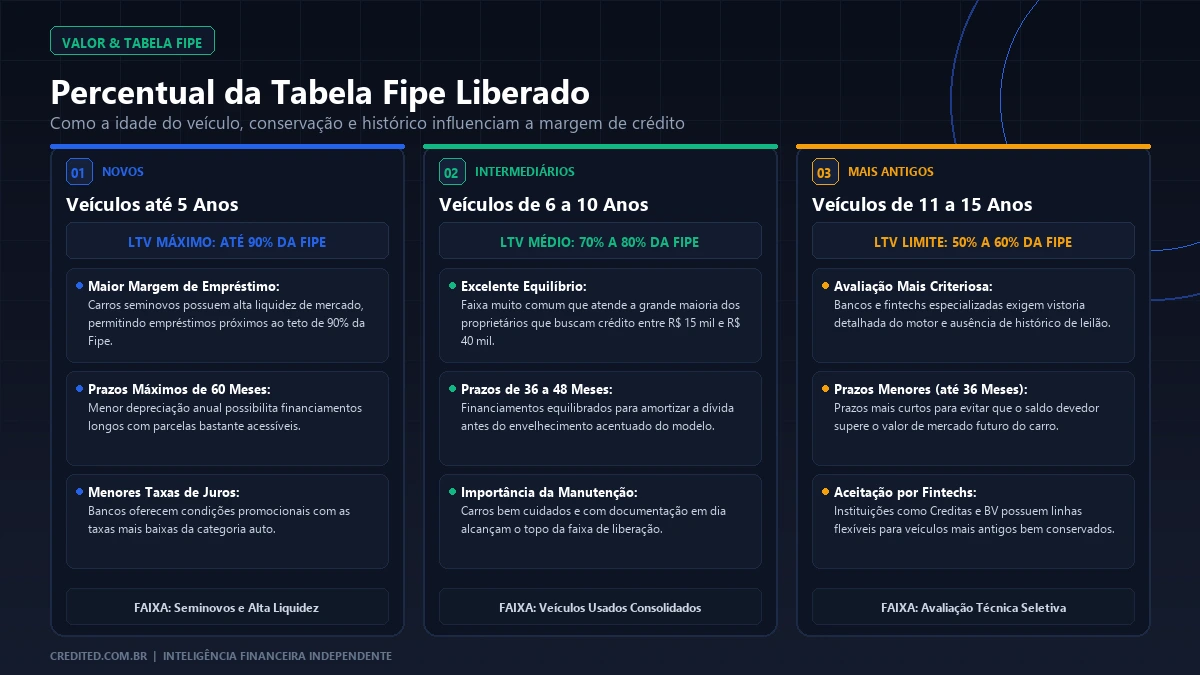
O limite de crédito liberado na modalidade de refinanciamento de veículos é calculado diretamente sobre o valor venal de mercado do automóvel apurado na Fundação Instituto de Pesquisas Econômicas (Tabela Fipe). Conhecer esses parâmetros ajuda a planejar o montante exato a ser solicitado:
• Percentual Liberado (70% a 90% da Fipe): Na maioria dos bancos comerciais e fintechs especializadas, o valor concedido no refinanciamento de veículos varia entre 70% e 90% do valor da Tabela Fipe. Em alguns casos de carros com menos de 5 anos de fabricação e proprietários com score de crédito elevado, a liberação pode atingir excepcionalmente até 100% da avaliação.
• Exemplo Numérico Prático: Imagine que você possua um carro avaliado em R$ 50.000 na Tabela Fipe quitado e sem restrições. Ao contratar o refinanciamento de veículos com liberação de 80%, você terá direito a retirar até R$ 40.000 em dinheiro líquido via Pix na sua conta corrente para utilizar como quiser (quitar dívidas caras, reformar imóvel ou investir no próprio negócio).
• Idade Máxima do Veículo Aceita: Para conceder o refinanciamento de veículos, a maioria das instituições financeiras estipula um teto de idade para o automóvel, geralmente aceitando carros de passeio com até 10 a 15 anos de fabricação. Veículos utilitários pesados ou caminhões costumam ter regras específicas de ano de modelo.
Para quem deseja analisar outras linhas de crédito pessoal com garantias acessíveis, recomendamos a leitura de nossos guias sobre simulador de financiamento e empréstimo com garantia de celular.
Simulador de Parcelas e Custo Efetivo Total (CET)
Para calcular com exatidão o valor estimado das prestações mensais e avaliar o Custo Efetivo Total (CET) do refinanciamento de veículos, utilize o nosso simulador interativo de crédito abaixo:
Simulador de Empréstimo Pessoal (Parcelas & Juros)
Simule o valor da parcela mensal fixa, o imposto IOF legal e o custo total dos juros em qualquer banco ou financeira.
Projeção do Contrato de Crédito
Taxa Anual Equivalente: 40,9% a.a.Comparar a simulação com empréstimos tradicionais sem garantia demonstra por que o refinanciamento de veículos proporciona economias que superam 50% no total de juros pagos ao final do contrato. Para aprofundar sua pesquisa sobre correspondentes confiáveis, consulte nossa auditoria da EasyCrédito e do Bom Pra Crédito.
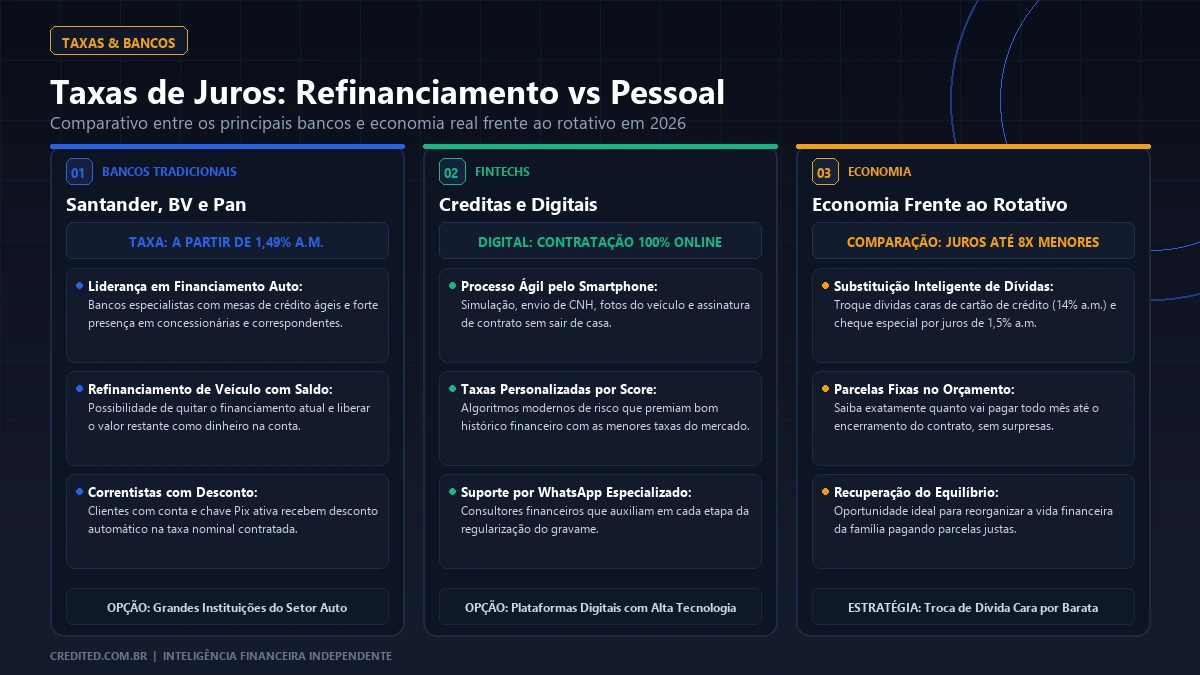
2. Comparativo de Taxas: Refinanciamento vs. Outras Modalidades
O grande diferencial financeiro do refinanciamento de veículos reside na modicidade das taxas de juros cobradas pelos bancos em comparação com as linhas de crédito sem garantia de patrimônio:
• Taxa no Refinanciamento de Veículos: Oscila em média entre 1,49% e 3,20% ao mês, dependendo do ano do carro, do valor financiado e do score de crédito do tomador. No comparativo anual, a taxa do refinanciamento de veículos é imbatível para pessoas físicas sem margem consignável disponível.
• Taxa no Empréstimo Pessoal Comum: Inicia em 5,50% e frequentemente ultrapassa 9,90% ao mês nos principais bancos de varejo, acumulando um Custo Efetivo Total (CET) que pode triplicar a dívida original em dois anos. A economia proporcionada pelo refinanciamento de veículos torna essa escolha muito mais sensata para organizar as finanças.
• Taxa no Cheque Especial e Rotativo do Cartão: Com juros abusivos que ultrapassam 12% a 15% ao mês, recorrer ao cartão para cobrir emergências financeiras é o principal causador de endividamento crônico. Trocar dívidas do rotativo pelo refinanciamento de veículos é a estratégia clássica dos educadores financeiros para estancar juros compostos.
3. Carro Ainda Financiado: É Possível Refinanciar?
Uma das dúvidas mais comuns entre motoristas é se o refinanciamento de veículos pode ser feito em um automóvel que ainda possui parcelas em aberto do financiamento original de compra:
A resposta é afirmativa, por meio de uma operação bancária conhecida como “interveniente quitante”. Nesse processo, o novo banco contratado para o refinanciamento de veículos quita o saldo devedor restante junto à financeira antiga com desconto de antecipação e libera a diferença em dinheiro líquido (“troco”) diretamente para o cliente. Para que essa operação seja viável, é necessário que o saldo devedor seja inferior a 50% ou 60% do valor total da Tabela Fipe, assegurando que sobre margem positiva para o tomador.
Caso o carro já esteja 100% quitado e sem nenhuma pendência cadastral, o refinanciamento de veículos torna-se ainda mais rápido e desimpedido, com aprovação ágil e crédito depositado via Pix em até 24 a 48 horas úteis.
4. Passo a Passo: Como Contratar o Refinanciamento de Veículos
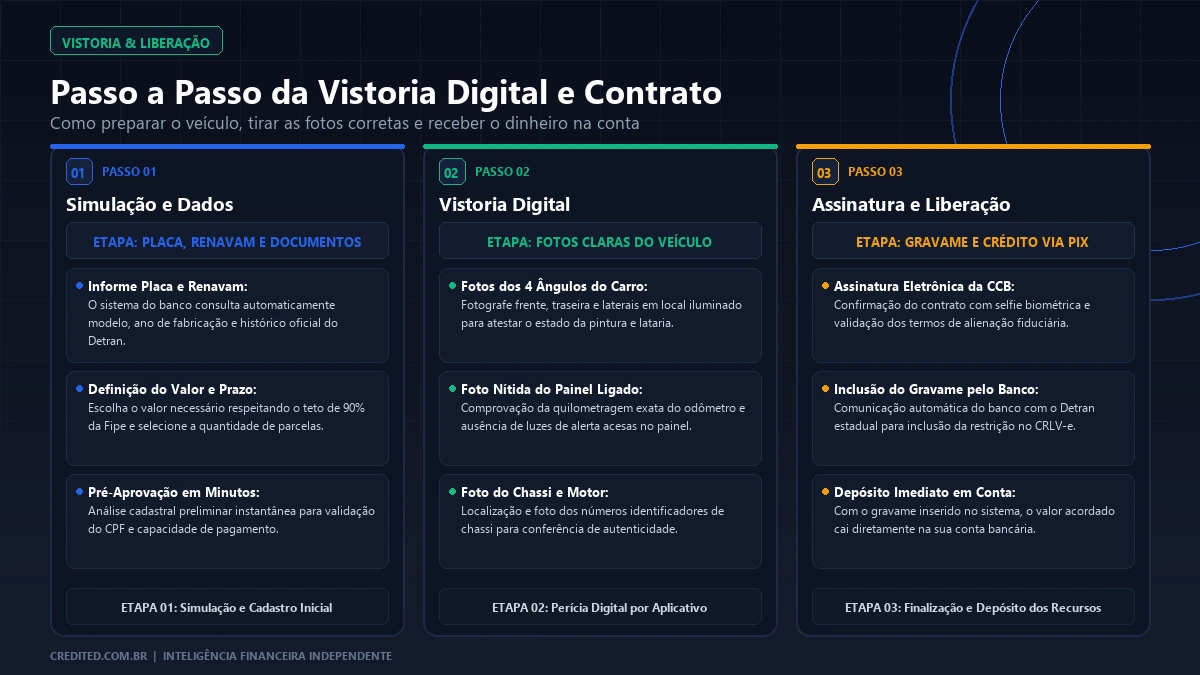
A contratação do refinanciamento de veículos em 2026 foi totalmente digitalizada, eliminando a burocracia de deslocamento físico até agências bancárias. Acompanhe o fluxo padrão das etapas:
1. Simulação Online e Proposta de Crédito: O interessado acessa a plataforma do banco ou correspondente bancário digital, insere a placa, ano, modelo e quilometragem do automóvel. O sistema calcula a Tabela Fipe e gera propostas com diferentes prazos de parcelamento (de 12 a 60 meses) para o refinanciamento de veículos.
2. Envio Digital de Documentação Básica: O motorista anexa fotos legíveis do documento de identidade (RG ou CNH), comprovante de endereço recente em seu nome, comprovante de renda dos últimos três meses e o Certificado de Registro e Licenciamento do Veículo (CRLV-e digital atualizado). Ter os documentos em ordem acelera a análise do refinanciamento de veículos.
3. Vistoria Veicular 100% Digital: Para atestar a integridade do automóvel no refinanciamento de veículos, o banco solicita uma vistoria que pode ser realizada pelo próprio smartphone. O cliente baixa o aplicativo credenciado e grava vídeos e fotos guiadas do hodômetro, motor, número do chassi nos vidros, pneus e lataria do carro.
4. Emissão de Contrato e Inclusão de Gravame: Após a aprovação da vistoria, a Cédula de Crédito Bancário (CCB) é assinada digitalmente por biometria facial. A instituição inclui o gravame eletrônico no Detran estadual e o montante contratado no refinanciamento de veículos é liberado via Pix na conta bancária do solicitante.
5. Quem Pode Contratar? Negativados Conseguem Aprovação?
A presença de restrições no SPC ou Serasa é uma barreira comum na concessão de crédito sem lastro. Contudo, na avaliação do refinanciamento de veículos, a existência de uma garantia real de alto valor líquido altera consideravelmente a política de risco dos bancos:
Muitas financeiras e fintechs modernas contam com linhas específicas de refinanciamento de veículos para clientes negativados ou com score de crédito baixo. Como o automóvel garante a recuperação do capital caso haja inadimplência, a flexibilidade de aprovação é muito superior à de qualquer cartão ou empréstimo pessoal comum. O banco apenas avaliará se a parcela mensal cabe dentro da capacidade de pagamento mensal comprovada do titular.
Para quem busca quantias menores e emergenciais de crédito sem garantia de carro, vale consultar nosso levantamento prático sobre opções de empréstimo de 1500 a 2000 reais na hora via Pix.
6. Principais Bancos e Financeiras que Fazem a Operação
O mercado de refinanciamento de veículos no Brasil é extremamente aquecido e reúne instituições sólidas com diferentes perfis de atendimento:
• Bancos Tradicionais de Varejo: Instituições como Banco Santander, BV Financeira, Banco Bradesco, Itaú e Caixa Econômica Federal possuem esteiras consagradas de refinanciamento de veículos. Oferecem taxas atrativas para correntistas que mantêm relacionamento e portabilidade de salário ativa.
• Fintechs Especializadas e Plataformas Digitais: Empresas de tecnologia financeira como Creditas, Bom Pra Crédito, Banco Pan e EasyCrédito operam processos 100% online de refinanciamento de veículos com liberação ágil, permitindo comparar propostas de múltiplos credores em uma única simulação.
7. Amortização e Quitação Antecipada com Abatimento de Juros
Uma prerrogativa legal importantíssima garantida pelo Código de Defesa do Consumidor e pelas normas do Banco Central é o direito à liquidação antecipada do contrato de refinanciamento de veículos com redução proporcional e obrigatória de todos os juros futuros:
Sempre que o tomador de crédito obtém um recurso extra (como décimo terceiro salário, restituição do Imposto de Renda ou comissões de trabalho), ele pode amortizar parcelas de trás para frente ou liquidar o saldo devedor total do refinanciamento de veículos. Nesses casos, o banco é obrigado a expurgar 100% dos juros que incidiriam sobre os meses adiantados, reduzindo substancialmente o valor para pagamento. Essa possibilidade confere enorme flexibilidade e economia, permitindo que o contrato de refinanciamento de veículos seja encerrado antes do prazo estipulado e o gravame do carro seja baixado de imediato.
7. Cuidados Essenciais e Como Evitar Golpes de Taxa Antecipada
O interesse crescente pela modalidade atrai a atenção de golpistas que criam anúncios falsos na internet simulando ofertas imperdíveis de refinanciamento de veículos. Para manter a segurança absoluta do seu patrimônio, memorize as seguintes regras de proteção:
1. Jamais Pague Nenhuma Taxa Antecipada: Conforme determina expressamente a regulamentação do Banco Central, nenhuma instituição financeira autorizada pode exigir depósito prévio, taxa de avalista, cartório, IOF ou seguro para liberar o refinanciamento de veículos. Qualquer cobrança antecipada é indício inequívoco de tentativa de golpe.
2. Cheque os Canais Oficiais de Contato: Evite negociar propostas de refinanciamento de veículos por números pessoais de WhatsApp ou links patrocinados em redes sociais sem conferir se o domínio da empresa possui certificado de segurança e CNPJ ativo registrado no site do Banco Central.
3. Analise o Custo Efetivo Total (CET): Não avalie apenas a taxa de juros nominal anunciada. Verifique no contrato do refinanciamento de veículos a incidência de tarifas de cadastro, IOF e despesas de inclusão de gravame para entender o valor exato a ser amortizado mensalmente.
Tabela Comparativa Geral: Refinanciamento de Veículos vs. Outras Linhas
Confira no quadro resumo abaixo a comparação das principais características do refinanciamento de veículos frente às alternativas de crédito:
| Critério Avaliado | Refinanciamento de Veículos | Empréstimo Pessoal | Cartão de Crédito Rotativo |
|---|---|---|---|
| Taxa de Juros Mensal | A partir de 1,49% a 3,20% | De 5,50% a 9,90% | De 12% a 15% ou mais |
| Prazo de Pagamento | De 12 até 60 meses | De 6 até 36 meses | Fatura mensal contínua |
| Exigência de Garantia | Automóvel alienado fiduciariamente | Sem garantia real de bens | Sem garantia |
| Limite de Crédito | Até 90% da Tabela Fipe | Limitado à renda comprovada | Limite do cartão aprovado |
| Aprovação para Negativado | Sim, flexibilidade alta com garantia | Raramente aprovado | Bloqueado para negativados |
| Uso do Automóvel | Posse direta integral do motorista | Não envolve veículo | Não envolve veículo |
Perguntas Frequentes sobre Refinanciamento de Veículos (FAQ)
Esclareça as dúvidas mais frequentes antes de solicitar a sua proposta de refinanciamento de veículos:
Eu preciso entregar o meu carro para o banco no refinanciamento?
Não. No contrato de refinanciamento de veículos, a posse direta do automóvel continua 100% com o proprietário. Você continua utilizando o veículo normalmente para trabalhar, viajar e atender à rotina familiar. O banco detém apenas a posse indireta (alienação fiduciária registrada no Detran) até a quitação das parcelas.
O carro precisa estar quitado para fazer o refinanciamento de veículos?
Não necessariamente. Se o veículo ainda tiver parcelas do financiamento anterior, a nova instituição pode quitar a dívida antiga (operação de interveniente quitante) e liberar o saldo remanescente em dinheiro na sua conta corrente. Contudo, quanto mais amortizado estiver o automóvel, maior será o montante líquido liberado no refinanciamento de veículos.
Quanto tempo demora para o dinheiro cair na conta após aprovação?
Com a vistoria digital via aplicativo e assinatura eletrônica do contrato por biometria facial, o prazo médio de liberação do refinanciamento de veículos costuma variar entre 24 e 48 horas úteis após a inclusão formal do gravame no Detran, com depósito efetuado via Pix diretamente na conta do proprietário.
O que acontece se eu atrasar o pagamento das parcelas?
Caso ocorra atraso, incidem juros de mora e multa contratual sobre a parcela vencida. Se o atraso persistir por períodos superiores a 60 ou 90 dias sem renegociação, a instituição credora pode ajuizar ação de busca e apreensão do veículo alienado. Por essa razão, planeje as parcelas do refinanciamento de veículos de modo que caibam confortavelmente no orçamento mensal.
Em conclusão, o refinanciamento de veículos consolida-se como a ferramenta mais vantajosa e econômica para quem necessita de dinheiro rápido, juros reduzidos a partir de 1,49% ao mês e prazos flexíveis de até 60 meses no Brasil em 2026. Ao transformar o valor estagnado do seu automóvel em capital de giro sem abrir mão da sua rotina de direção, você troca dívidas caras por parcelas suaves e recupera a estabilidade financeira com inteligência. Simule com os bancos credenciados e aproveite as oportunidades reais do refinanciamento de veículos para organizar o seu futuro financeiro.