A contratação de crédito no boleto bancário parcelado consolidou-se em 2026 como uma das principais alternativas para trabalhadores autônomos, negativados e pessoas desbancarizadas que necessitam de recursos financeiros imediatos, mas não possuem cartão de crédito com limite disponível ou não desejam comprometer o saldo de sua conta corrente com débitos automáticos compulsórios.
- Como funciona o crédito no boleto bancário parcelado em 2026?
- Top 6 financeiras autorizadas que operam crédito no boleto em 2026
- Comparativo de taxas de juros e Custo Efetivo Total (CET)
- Simulação de parcelas de R$ 1.000 a R$ 5.000
- Como amortizar boletos de trás para frente e economizar até 50% de juros
- Checklist antifraude: como identificar boletos bancários falsos
- Perguntas frequentes sobre crédito no boleto
- Quem está negativado consegue fazer crédito no boleto bancário?
- Preciso ter conta corrente para contratar empréstimo no boleto?
- Qual é o prazo médio de liberação do dinheiro na conta?
- O que acontece se eu atrasar o pagamento do boleto?
- Vantagens em relação a outras modalidades de crédito
- Critérios de análise e como aumentar as chances de aprovação no boleto
- Conclusão: quando vale a pena contratar crédito no boleto?
Diferente do empréstimo pessoal convencional operado por grandes bancos estatais e privados — que exigem histórico impecável nos birôs de crédito e movimentação bancária comprovada —, a modalidade de crédito no boleto permite parcelar quantias entre R$ 500 e R$ 10.000 com pagamento mensal via código de barras, carnê digital ou QR Code Pix, viabilizando o acesso ao crédito para quem enfrenta restrições cadastrais no SPC, Serasa ou Boa Vista.
No entanto, a flexibilidade do crédito no boleto exige máxima prudência matemática por parte do consumidor. Por se tratar de uma operação com risco de inadimplência mais acentuado para as instituições concedentes, as taxas do Custo Efetivo Total (CET) podem variar drasticamente entre as financeiras autorizadas pelo Banco Central do Brasil. Além disso, a proliferação de boletos falsos gerados por estelionatários requer atenção redobrada na checagem dos dados antes da liquidação de cada prestação.
Como funciona o crédito no boleto bancário parcelado em 2026?
O funcionamento do crédito no boleto é direto e transparente: após a simulação cadastral e a aprovação formal do limite de crédito pessoal, a financeira credenciada formaliza a operação por meio de uma Cédula de Crédito Bancário (CCB). Em seguida, os boletos bancários registrados no Sistema de Liquidação e Compensação da CIP (Câmara Interbancária de Pagamentos) são emitidos e disponibilizados ao cliente por aplicativo, e-mail ou carnê físico impresso.
Cada boleto bancário representa uma prestação mensal de amortização composta por três elementos obrigatórios discriminados na fatura: a cota do valor principal emprestado, os juros remuneratórios contratados e os encargos fiscais decorrentes do Imposto sobre Operações Financeiras (IOF). O cliente pode pagar cada fatura mensal em qualquer agência bancária, casa lotérica, correspondente Caixa Aqui ou via aplicativo bancário digitando a linha digitável ou escaneando o código de barras.
A grande vantagem do crédito no boleto para quem está com o CPF restrito é o controle orçamentário: não há surpresas de débitos automáticos que consomem o salário no momento exato em que ele cai na conta, permitindo que a família decida a prioridade de quitação das contas conforme o fluxo de caixa doméstico.
Atenção Máxima: Jamais Pague Boletos de Liberação Prévia
Golpistas na internet costumam emitir boletos fraudulentos intitulados “Taxa de Cadastro”, “Tarifa de Avaliação” ou “Seguro Obrigatório de Crédito” para liberar quantias expressivas. O Banco Central alerta que nenhum banco ou financeira pode pedir pagamento antecipado para liberar crédito (orientação oficial do Banco Central). Tarifas legítimas, quando existem, aparecem no contrato e no Custo Efetivo Total (CET). Nunca pague boletos para liberar crédito.
Top 6 financeiras autorizadas que operam crédito no boleto em 2026
Nem todas as instituições financeiras oferecem a opção de pagamento por boleto avulso, visto que muitas exigem débito em conta. As principais plataformas e correspondentes regulamentados no Brasil que viabilizam o crédito no boleto para negativados e autônomos são:
Comparativo de taxas de juros e Custo Efetivo Total (CET)
A taxa de juros do crédito no boleto varia de acordo com o score interno de risco e a existência de garantias colaterais. A tabela a seguir reúne faixas de referência estimadas para 2026; a taxa real depende do perfil de cada cliente e deve ser conferida no CET da proposta:
| Instituição / Correspondente | Taxa Mensal Média | CET Anual Estimado | Faixa de Limite | Prazo Médio | Aceita Negativado? |
|---|---|---|---|---|---|
| Crefisa | 9,50% a 15,90% ao mês | 201,40% a 490,20% a.a. | R$ 500 a R$ 5.000 | 6 a 18 meses | Sim (CLT e Beneficiários) |
| SuperSim (Com Garantia) | 2,99% a 5,99% ao mês | 42,58% a 101,22% a.a. | R$ 250 a R$ 2.500 | 4 a 12 meses | Sim (Alta aprovação) |
| Agibank | 6,90% a 12,80% ao mês | 123,50% a 330,80% a.a. | R$ 500 a R$ 4.000 | 6 a 36 meses | Sim (Análise interna) |
| banQi (Carnê Digital) | 4,50% a 8,90% ao mês | 69,50% a 178,20% a.a. | R$ 300 a R$ 3.000 | 3 a 24 meses | Sim (Com histórico) |
| Simplic | 11,90% a 15,80% ao mês | 285,60% a 485,30% a.a. | R$ 500 a R$ 3.500 | 3 a 12 meses | Sim (Score flexível) |
Conforme demonstrado pelo comparativo, a modalidade de crédito no boleto sem qualquer colateral apresenta juros mensais elevados devido ao risco de inadimplência. Por isso, quando o consumidor possui um celular Android para vincular em esteiras como a SuperSim, a taxa desaba para patamares muito mais sustentáveis. Para entender alternativas emergenciais complementares, confira nossos guias sobre empréstimo de 600 a 800 reais no Pix e as condições para empréstimo pelo Caixa Tem.
Simulador de Microcrédito Pix & Antecipação Salarial
Compare em segundos quanto você paga de juros e parcelas na Antecipação de Salário, no Pix Parcelado no Cartão e no Microcrédito com garantia.
Comparativo Detalhado de Modalidades para o Seu Valor
| Modalidade | Taxa Mensal | Parcela | Total Pago | Aprova Negativado? |
|---|
Calculando o melhor custo-benefício...
Simulação de parcelas de R$ 1.000 a R$ 5.000
Para fornecer clareza matemática antes de você assinar qualquer contrato eletrônico, elaboramos simulações aproximadas com uma taxa hipotética de 8,50% ao mês pela Tabela Price, já incluindo o IOF financiado:
| Valor do Empréstimo | Parcelamento | Valor da Parcela Mensal | Total a Pagar | Custo Total de Juros |
|---|---|---|---|---|
| R$ 1.000,00 | 6 parcelas | R$ 222,90 | R$ 1.337,40 | R$ 337,40 |
| R$ 1.000,00 | 12 parcelas | R$ 137,20 | R$ 1.646,40 | R$ 646,40 |
| R$ 2.000,00 | 6 parcelas | R$ 445,80 | R$ 2.674,80 | R$ 674,80 |
| R$ 2.000,00 | 12 parcelas | R$ 274,40 | R$ 3.292,80 | R$ 1.292,80 |
| R$ 3.000,00 | 12 parcelas | R$ 411,60 | R$ 4.939,20 | R$ 1.939,20 |
| R$ 3.000,00 | 18 parcelas | R$ 340,82 | R$ 6.134,76 | R$ 3.134,76 |
| R$ 5.000,00 | 12 parcelas | R$ 686,00 | R$ 8.232,00 | R$ 3.232,00 |
| R$ 5.000,00 | 24 parcelas | R$ 510,45 | R$ 12.250,80 | R$ 7.250,80 |
A simulação matemática revela uma lição crucial: contratar prazos longos (como 18 ou 24 meses) em linhas de crédito no boleto eleva significativamente o custo final devido ao efeito dos juros sobre juros. O cenário ideal é limitar o parcelamento em 6 a 12 meses para preservar a saúde financeira e evitar o superendividamento familiar.
Como amortizar boletos de trás para frente e economizar até 50% de juros
Um dos direitos mais poderosos e menos conhecidos do consumidor ao contratar crédito no boleto é a amortização antecipada com desconto proporcional de juros, garantida formalmente pelo Artigo 52, § 2º do Código de Defesa do Consumidor (Lei nº 8.078/1990) e pela Resolução CMN nº 3.516 do Banco Central.
Quando você paga as últimas parcelas do carnê (a chamada amortização “de trás para frente”), a financeira é legalmente obrigada a abater integralmente todos os juros que incidiriam no tempo restante daquela parcela futura. Por exemplo: um boleto com vencimento para daqui a 12 meses no valor nominal de R$ 250,00 pode cair para menos de R$ 130,00 se quitado hoje, pois os juros remuneratórios daquele período futuro são expurgados do cálculo.
Sempre que você receber uma renda extra (como 13º salário, férias, bonificações ou restituição do Imposto de Renda), entre em contato com a financeira pelo canal oficial e solicite o boleto de liquidação antecipada das últimas parcelas. Essa prática acelera a quitação da dívida e poupa centenas ou milhares de reais do seu orçamento doméstico.
Checklist antifraude: como identificar boletos bancários falsos
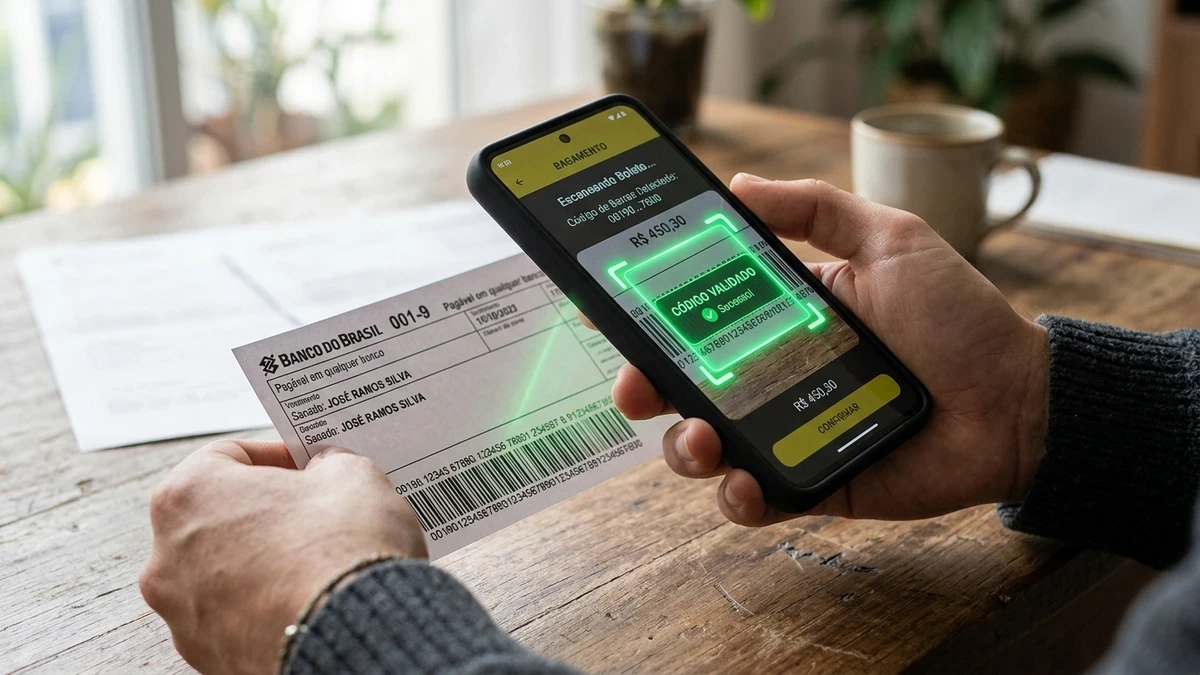
O golpe do boleto falso é um dos crimes cibernéticos mais recorrentes no mercado de crédito pessoal no Brasil. Para proteger seu patrimônio ao liquidar suas parcelas de crédito no boleto, adote as seguintes regras de segurança:
Perguntas frequentes sobre crédito no boleto
Quem está negativado consegue fazer crédito no boleto bancário?
Sim. Financeiras como Crefisa, SuperSim e redes com carnê digital (como banQi) possuem esteiras flexíveis de análise que aprovam consumidores com restrições no SPC e Serasa, desde que comprovada capacidade básica de pagamento mensal.
Preciso ter conta corrente para contratar empréstimo no boleto?
Não. Uma das grandes vantagens do crédito no boleto é a possibilidade de contratação por pessoas desbancarizadas ou que possuem apenas conta Poupança Social Digital (Caixa Tem). Os boletos mensais podem ser pagos em lotéricas ou via Pix.
Qual é o prazo médio de liberação do dinheiro na conta?
Nas fintechs digitais com esteira Pix automatizada (como a SuperSim), a liberação ocorre em até 30 minutos após a aprovação formal do contrato. Em financeiras convencionais com envio presencial de documentos, o crédito cai em até 24 a 48 horas úteis.
O que acontece se eu atrasar o pagamento do boleto?
Em caso de atraso, podem incidir multa contratual de até 2% e juros de mora de até 1% ao mês, proporcionais aos dias de atraso, além dos juros previstos no contrato. Decorridos 30 a 60 dias de inadimplência contínua, a financeira poderá registrar a dívida nos órgãos de proteção ao crédito (SPC, Serasa e Boa Vista) e no Sistema SCR do Banco Central.
Vantagens em relação a outras modalidades de crédito
Ao comparar o crédito no boleto com outras alternativas do mercado financeiro brasileiro em 2026, destacam-se diferenciais estratégicos que explicam a sua elevada procura por trabalhadores autônomos e famílias em reconstrução financeira:
Essas vantagens tornam o crédito no boleto uma ferramenta indispensável no portfólio de crédito brasileiro, desde que administrado com rigor nas datas de vencimento.
Critérios de análise e como aumentar as chances de aprovação no boleto
Embora as financeiras que operam crédito no boleto adotem critérios mais flexíveis do que os bancos de varejo, a liberação dos recursos não é automática. O comitê de crédito e os modelos automatizados de análise avaliam variáveis fundamentais para aferir a capacidade de pagamento do cliente:
Ao cumprir essas orientações, o consumidor negativado maximiza sua probabilidade de aprovação imediata no crédito no boleto com taxas de juros mais equilibradas.
Planejar a quitação do crédito no boleto com antecedência é a melhor estratégia para restabelecer a estabilidade financeira familiar. Ao utilizar os recursos com propósito claro, respeitar a pontualidade no pagamento dos códigos de barras e aproveitar o benefício legal do desconto de juros na amortização de parcelas futuras, o consumidor transforma uma linha de crédito emergencial em uma ferramenta eficaz de alívio no orçamento doméstico sem se submeter às regras burocráticas dos bancos convencionais.
Conclusão: quando vale a pena contratar crédito no boleto?
O crédito no boleto bancário parcelado é uma ferramenta de inclusão financeira legítima e valiosa quando utilizada com planejamento e cautela. Ele resolve emergências orçamentárias de autônomos e negativados que encontram as portas dos bancos tradicionais fechadas, oferecendo a tranquilidade de pagar parcelas mensais com risco mitigado de débito automático indevido.
Para obter o melhor negócio, compare sempre o Custo Efetivo Total entre diferentes financeiras, evite prazos superiores a 12 meses e pratique a amortização antecipada de parcelas para economizar juros. Caso você deseje comparar o crédito no boleto com outras linhas de liquidez rápida, consulte nossa análise detalhada sobre o empréstimo SuperSim com garantia de celular e o guia completo sobre empréstimo de 1500 a 2000 reais no Pix.