Decidir entre abrir conta na nomad ou wise é a principal dúvida dos viajantes, profissionais que recebem remessas do exterior e investidores brasileiros que buscam dolarizar seu patrimônio em 2026. Com a alta volatilidade da moeda estrangeira e a cobrança de alíquotas elevadas de IOF nos cartões de crédito convencionais emitidos por grandes bancos de varejo, as contas digitais internacionais tornaram-se indispensáveis para quem compra em sites importados ou viaja para o exterior com economia real de até 10%.
- Visão Geral: O que Considerar na Escolha entre Nomad ou Wise?
- 1. Taxa de Câmbio, Spread e Custo Efetivo: Nomad ou Wise?
- Simulação Financeira: Cartão Tradicional vs Nomad ou Wise
- Conversor Interativo de Taxas e Custo Financeiro
- 2. Cartão de Débito Internacional e Saques no Exterior
- 3. Benefícios Exclusivos de Viagem: Sala VIP e Nomad Lounge
- 4. Investimentos Globais e Dolarização de Patrimônio
- Passo a Passo: Como Abrir Conta na Nomad ou Wise
- Atendimento, Reclame Aqui e Segurança Digital
- Tabela Comparativa Direta: Nomad ou Wise
- 5. Veredito Final: Qual Conta Internacional Vale Mais a Pena em 2026?
- Perguntas Frequentes sobre Nomad ou Wise (FAQ)
- Qual é mais barata para comprar dólar: Nomad ou Wise?
- A conta Nomad é garantida pelo governo americano?
- Posso usar o cartão da Nomad na Europa e outros países?
- A Wise cobra taxa para manter a conta aberta?
- Qual o prazo para o dinheiro transferido via Pix cair na Nomad ou Wise?
- Preciso declarar o saldo da Nomad ou Wise no Imposto de Renda?
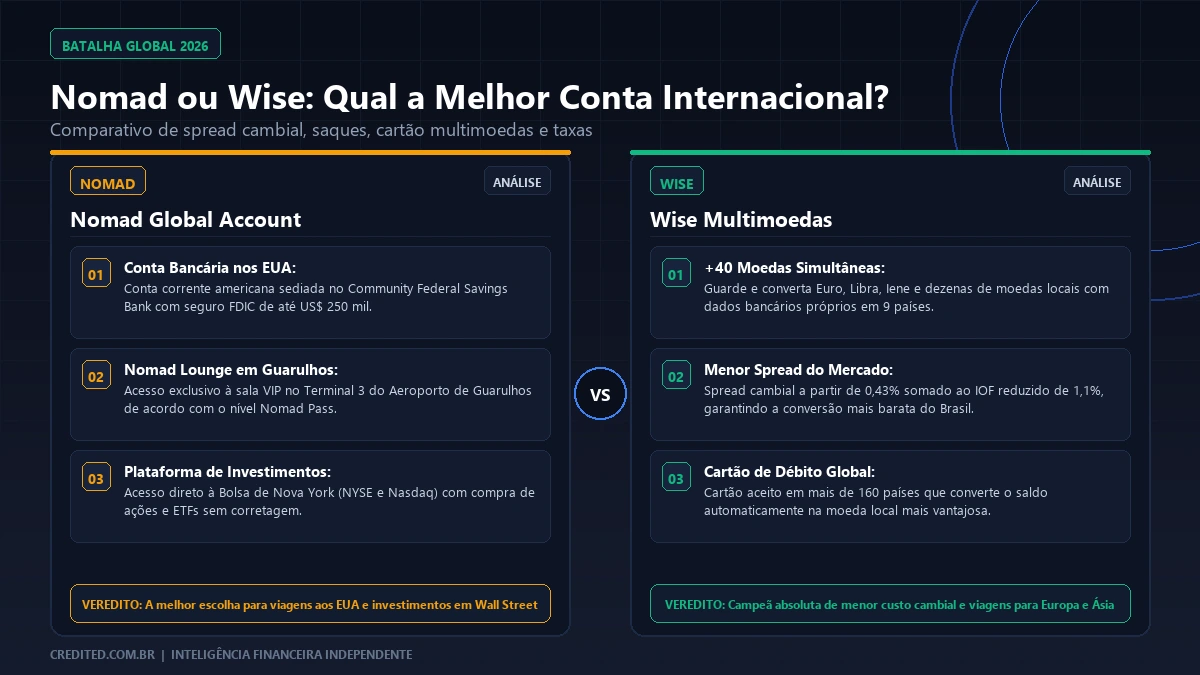
Embora ambas as plataformas ofereçam cartões de débito internacionais aceitos globalmente e conversão de reais com base no câmbio comercial (muito mais barato que o câmbio turismo), suas propostas estruturais são bastante distintas. A Nomad funciona como uma conta bancária americana sediada nos Estados Unidos com proteção do FDIC e plataforma de investimentos em Wall Street, enquanto a Wise se consolidou como uma gigante global de transferências multimoeda com suporte a mais de 40 divisas diferentes. Para definir se no seu caso compensa mais a nomad ou wise, analisamos spreads, taxas de saque, benefícios em aeroportos, usabilidade e suporte.
Visão Geral: O que Considerar na Escolha entre Nomad ou Wise?
No cenário bancário internacional regulamentado pelo Banco Central do Brasil e por órgãos financeiros dos Estados Unidos e Europa, tanto a Nomad quanto a Wise operam com parcerias bancárias de primeira linha. Na Nomad, os depósitos são custodiados pelo Community Federal Savings Bank (membro do FDIC), garantindo proteção regulatória de até US$ 250 mil por titular, o que reforça a segurança na comparação entre nomad ou wise.
A escolha entre nomad ou wise depende essencialmente dos seus destinos de viagem e dos seus objetivos patrimoniais. Se você viaja frequentemente para os Estados Unidos, consome produtos de marcas americanas, valoriza acesso a salas VIP exclusivas em aeroportos e deseja aplicar em ações da bolsa americana (Nasdaq e NYSE), a Nomad oferece vantagens superiores. Já para quem faz viagens frequentes para múltiplos continentes (Europa, Ásia e América Latina) e precisa manter saldos simultâneos em Euro, Libra Esterlina e Iene, a versatilidade da Wise desponta com grande força no duelo nomad ou wise.
Economia no Câmbio Comercial e IOF de 1,1%
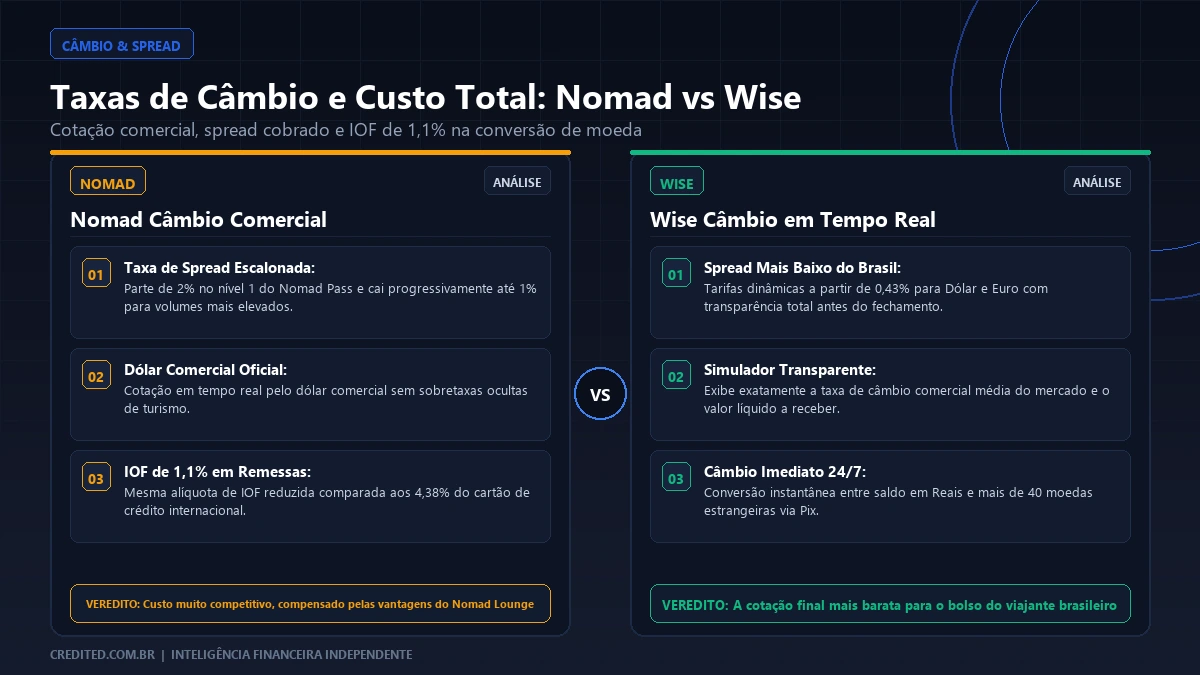
Tanto na nomad ou wise, a conversão de reais para moeda estrangeira utiliza a cotação do dólar comercial em tempo real, com incidência de apenas 1,1% de IOF para envio à conta de mesma titularidade. Em comparação com o IOF dos cartões de crédito tradicionais de bancos brasileiros e o spread do câmbio turismo, a economia média gerada ultrapassa R$ 500 a cada US$ 2.000 convertidos.
1. Taxa de Câmbio, Spread e Custo Efetivo: Nomad ou Wise?
O custo para transformar reais em moeda estrangeira é o ponto mais sensível na escolha entre nomad ou wise. Veja como cada empresa estrutura suas tarifas cambiais e como isso afeta seu poder de compra no exterior:
• Spread Cambial da Wise: A Wise trabalha com uma política de spread dinâmico e altamente transparente, variando geralmente entre 0,40% e 1,20% a depender da moeda pretendida e da forma de envio (Pix ou TED). Por operar com infraestrutura própria de liquidação de pagamentos em dezenas de países, a Wise costuma apresentar o menor Custo Efetivo Total (CET) na comparação direta entre nomad ou wise para remessas pontuais.
• Spread Cambial da Nomad: A Nomad adota um spread padrão regressivo que varia de 2% (para novos clientes no Nível 1) até 1% (para clientes que atingem o Nível 5 do programa Nomad Pass acumulando dólares convertidos ou investidos). Embora o spread inicial seja ligeiramente maior que o da concorrente, o ecossistema de cashback e descontos em parceiros compensa a diferença para quem decide entre nomad ou wise com foco em viagens aos EUA.
• Transparência nos Valores Finais: Ambas as empresas informam na tela antes da confirmação da transferência o valor exato em moeda estrangeira que cairá na conta, com IOF e taxa de serviço discriminados, assegurando que escolher nomad ou wise elimina cobranças surpresa na fatura pós-viagem.
Para conferir outros comparativos detalhados entre ecossistemas digitais, confira nossas análises sobre o C6 ou Nubank e o Inter ou Nubank.
Simulação Financeira: Cartão Tradicional vs Nomad ou Wise
Para entender o ganho financeiro real ao utilizar contas digitais globais, preparamos uma simulação comparativa considerando gastos no exterior no valor total de US$ 3.000 (cotação do dólar comercial a R$ 5,50 e câmbio turismo a R$ 5,75). Veja como o custo final se comporta ao escolher nomad ou wise frente aos cartões de crédito dos bancões:
1. Cartão de Crédito Tradicional de Bancão: US$ 3.000 convertidos pelo câmbio turismo médio de R$ 5,75 totalizam R$ 17.250. Aplicando o IOF de cartão de crédito de 4,38% (R$ 755,55) mais o spread bancário médio de 5,5% (R$ 948,75), o custo final total atinge R$ 18.954,30. Além disso, o cliente fica exposto à variação cambial até o fechamento da fatura.
2. Conta Wise: US$ 3.000 convertidos pelo dólar comercial a R$ 5,50 somam R$ 16.500. Com a incidência de IOF de 1,1% (R$ 181,50) e spread médio de 0,80% (R$ 132,00), o montante total desembolsado fica em aproximadamente R$ 16.813,50. A economia real em relação ao cartão tradicional ultrapassa R$ 2.140,00 na decisão entre nomad ou wise.
3. Conta Nomad (Nível 1 Nomad Pass): US$ 3.000 pelo dólar comercial a R$ 5,50 resultam em R$ 16.500. Aplicando o IOF de 1,1% (R$ 181,50) e taxa de serviço padrão de 2% (R$ 330,00), o desembolso totaliza R$ 17.011,50. A economia em relação ao cartão bancário tradicional é de R$ 1.942,80. Ao atingir o Nível 5 do Nomad Pass (taxa de serviço de 1%), o custo cai para R$ 16.846,50, equiparando-se à concorrente na disputa nomad ou wise.
Conversor Interativo de Taxas e Custo Financeiro
Para estimar o impacto de taxas financeiras, conversões cambiais e verificar o custo real de operações no mercado, utilize o nosso simulador interativo oficial abaixo e avalie se prefere nomad ou wise:
Conversor de Taxas de Juros (Mensal, Anual e Diária)
Converta taxas nominais e efetivas em tempo real no regime de juros compostos ou simples para comparar empréstimos e investimentos.
Taxas Equivalentes Convertidas
Fórmula Efetiva: (1 + i_eq) = (1 + i)^(p_eq / p)Simular com precisão matemática é a melhor salvaguarda contra perdas de câmbio. A assertividade dos números ajuda a embasar sua escolha entre nomad ou wise. Se você também planeja aumentar limites em cartões nacionais, leia nosso artigo sobre aumentar limite do cartão e o guia das melhores contas digitais PJ.
2. Cartão de Débito Internacional e Saques no Exterior
Pagar restaurantes, hotéis e retirar dinheiro em espécie em caixas eletrônicos (ATMs) são necessidades cruciais na disputa entre nomad ou wise:
• Cartão Nomad (Físico e Virtual): O cartão de débito internacional da Nomad é emitido sob a bandeira Visa, sendo aceito em estabelecimentos comerciais de mais de 180 países. Nas compras em moedas diferentes do dólar (como euro, libra ou pesos), a conversão é feita automaticamente pela cotação oficial da Visa sem spread adicional. O grande diferencial da Nomad na comparação nomad ou wise é o saque gratuito e ilimitado na rede parceira Allpoint nos Estados Unidos (mais de 55 mil caixas eletrônicos credenciados em redes como Target, CVS e Walgreens).
• Cartão Wise (Multimoeda Visa): A Wise oferece um cartão multimoeda que permite pagar diretamente no débito utilizando o saldo da moeda local do país visitado (você pode carregar saldo prévio em euros, libras, dólares australianos ou ienes). Na política de saques do embate nomad ou wise, a Wise concede 2 saques gratuitos por mês no valor total somado de até R$ 1.400 (ou equivalente em moeda estrangeira), cobrando taxa fixa de R$ 6,50 mais 1,75% sobre o valor excedente.
• Carteiras Digitais (Apple Pay e Google Wallet): Ambos os cartões suportam integração imediata com carteiras digitais no iPhone, Apple Watch e smartphones Android, permitindo pagar por aproximação (NFC) no exterior sem precisar levar o cartão plástico físico na carteira, um ponto de equivalência técnica entre nomad ou wise.

3. Benefícios Exclusivos de Viagem: Sala VIP e Nomad Lounge
A experiência de embarque e os mimos oferecidos aos correntistas diferenciam drasticamente a proposta de valor entre nomad ou wise:
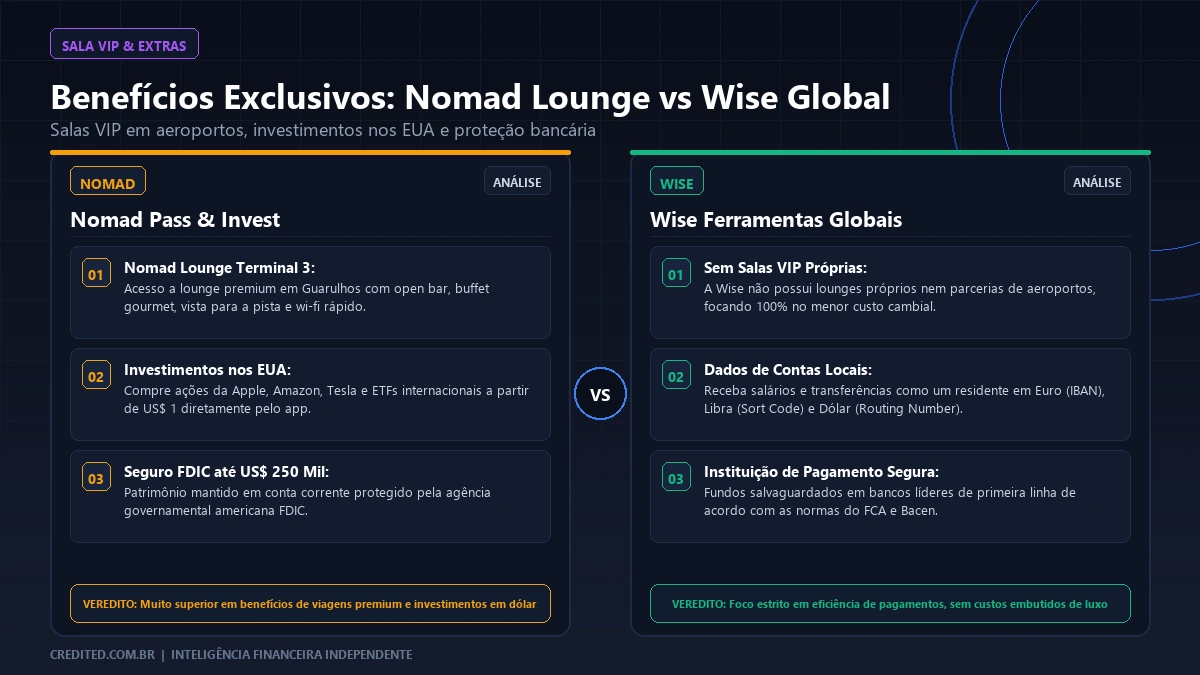
• Nomad Lounge no Aeroporto de Guarulhos (GRU): A Nomad possui uma sala VIP exclusiva e sofisticada localizada no Terminal 3 do Aeroporto Internacional de Guarulhos, em São Paulo (ponto de partida da maioria dos voos internacionais para América do Norte e Europa). Clientes que atingem o Nível 2 do Nomad Pass (acumulando a partir de US$ 1.000 em conversões ou investimentos) têm acesso gratuito com direito a buffet gourmet, bar de drinks, área de descanso e vista para o pátio de aeronaves, um benefício inexistente na Wise que pesa muito na escolha nomad ou wise.
• Foco da Wise em Funcionalidade Pura: A Wise adota uma postura minimalista e focada em custos baixos. Não oferece salas VIP em aeroportos nem programas de fidelidade com pontuação, mantendo sua proposta voltada unicamente a entregar a menor taxa de transferência do mercado global para quem compara nomad ou wise.
• Descontos em Seguro Viagem e Aluguel de Carros: A Nomad mantém parcerias ativas com empresas como Booking.com, Rentcars, Assist Card e chip internacional de internet, oferecendo cupons de desconto e cashback em dólares depositados direto na conta corrente, o que agrega comodidade para quem avalia nomad ou wise.
4. Investimentos Globais e Dolarização de Patrimônio
Para quem busca proteger seu poder de compra contra a desvalorização do real investindo na maior economia do planeta, a análise entre nomad ou wise revela um vencedor incontestável:
• Plataforma de Investimentos Nomad: Pelo próprio aplicativo da Nomad, o brasileiro consegue abrir uma conta de investimentos nos Estados Unidos regulada pela SEC e pela FINRA, com proteção do SIPC de até US$ 500 mil. É possível comprar frações de ações de grandes empresas como Apple, Microsoft, Amazon e Tesla, além de aplicar em ETFs globais e títulos de renda fixa americana (Treasury Bonds) a partir de apenas US$ 1, colocando a Nomad na liderança financeira entre nomad ou wise para investidores.
• Limitações de Investimento na Wise: A Wise opera essencialmente como instituição de pagamentos no Brasil. Embora em alguns países europeus ela ofereça opções básicas de rendimento em ativos de liquidez, para os correntistas brasileiros não há acesso a um home broker para negociar ações ou montar carteiras diversificadas em Wall Street na disputa nomad ou wise.
• Segurança Patrimonial com SIPC e FDIC: A blindagem jurídica da conta de investimentos Nomad oferece tranquilidade total para quem planeja a aposentadoria dolarizada com proteção oficial do governo americano, elemento crucial no embate nomad ou wise.
Passo a Passo: Como Abrir Conta na Nomad ou Wise
O processo de abertura em qualquer uma das plataformas é 100% digital, realizado pelo smartphone e não exige comprovante de renda nem endereço nos Estados Unidos ou na Europa. Veja como proceder na nomad ou wise:
1. Abertura na Nomad: Baixe o aplicativo Nomad na App Store ou Google Play Store. Tenha em mãos seu RG ou CNH brasileira válida e um comprovante de residência no Brasil emitido nos últimos 90 dias. Preencha seus dados pessoais, informe o CPF e tire uma foto do documento junto com uma selfie biométrica. A aprovação da conta corrente americana costuma ocorrer entre 1 e 2 dias úteis. Após a validação, faça uma transferência via Pix do seu banco brasileiro em reais para carregar a conta em dólares com praticidade na disputa nomad ou wise.
2. Abertura na Wise: Acesse o site da Wise ou instale o aplicativo oficial. Cadastre seu e-mail, crie uma senha forte e preencha as informações básicas de identificação civil e endereço no Brasil. Para ativar os dados de contas multimoedas (dados bancários em dólar, euro e libra), a plataforma solicita um depósito inicial (geralmente R$ 50 via Pix, valor que fica integralmente disponível no seu saldo para uso) e o envio de foto de um documento de identidade. A validação costuma ser concluída em poucos minutos, agilizando sua decisão entre nomad ou wise.
Atendimento, Reclame Aqui e Segurança Digital
Quando ocorrem imprevistos no exterior, ter suporte ágil faz toda a diferença. Veja a reputação de atendimento na comparação entre nomad ou wise:
• Suporte Nomad: A Nomad disponibiliza atendimento humanizado em português através de chat no aplicativo, e-mail e canal telefônico para emergências. No portal Reclame Aqui, a empresa mantém reputação consistente classificada como Ótima, com índice de solução de problemas superior a 85% e tempo de resposta ágil para bloqueio de compras indevidas ou desbloqueio de cartões no duelo nomad ou wise.
• Suporte Wise: A Wise oferece central de suporte online e atendimento em português por chat e e-mail. Por ser uma empresa com dezenas de milhões de clientes no mundo todo, o atendimento em momentos de pico pode apresentar filas de espera ligeiramente maiores, embora a plataforma mantenha altos padrões de segurança e criptografia de ponta a ponta na concorrência nomad ou wise.
• Segurança nos Aplicativos: Tanto a Nomad quanto a Wise contam com autenticação em duas etapas (2FA), biometria facial, notificação instantânea push a cada transação aprovada e a opção de criar cartões virtuais temporários com código CVV rotativo para compras online, garantindo proteção contra clonagem em ambas as alternativas da comparação nomad ou wise.
Tabela Comparativa Direta: Nomad ou Wise
Para facilitar a visualização de todas as especificações técnicas, resumimos os principais parâmetros operacionais para quem compara nomad ou wise:
| Critério Avaliado | Nomad | Wise |
|---|---|---|
| Tipo de Instituição | Conta bancária americana (EUA) | Conta e carteira multimoeda global |
| Garantia Regulatória | FDIC até US$ 250 mil e SIPC até US$ 500 mil | Salvaguarda de fundos (Bacen e FCA) |
| Moedas Suportadas | Dólar americano (conversão automática Visa) | Mais de 40 moedas com saldo em carteira |
| Spread Cambial Médio | 1,00% a 2,00% (regressivo Nomad Pass) | 0,40% a 1,20% (dinâmico por moeda) |
| Alíquota de IOF | 1,1% para mesma titularidade | 1,1% para mesma titularidade |
| Bandeira do Cartão | Visa Internacional | Visa Internacional Multimoeda |
| Saques Gratuitos | Ilimitados na rede Allpoint (EUA) | 2 saques/mês até R$ 1.400 |
| Salas VIP em Aeroportos | Nomad Lounge em Guarulhos (Terminal 3) | Não oferece acesso a lounges |
| Investimentos em Bolsa | Ações, ETFs e Treasuries (Wall Street) | Não disponível para o Brasil |
| Cartões Virtuais | Sim, com Apple Pay e Google Wallet | Sim, com cartões digitais descartáveis |
Essa tabela comparativa resume com clareza matemática que a escolha entre nomad ou wise não se trata de uma conta ser melhor que a outra em termos absolutos, mas sim de qual modalidade resolve melhor seu roteiro de viagem ou objetivo de dolarização patrimonial.
5. Veredito Final: Qual Conta Internacional Vale Mais a Pena em 2026?
Para resumir de forma prática e direcionar sua escolha consciente entre nomad ou wise, considere os pontos fortes de cada serviço e seu perfil de uso:
• Abra a conta na Wise se você: Viaja frequentemente para múltiplos destinos internacionais (Europa, Reino Unido, Japão, Austrália e América do Sul); necessita manter saldos simultâneos em moedas diferentes; prioriza o menor spread cambial possível em remessas internacionais; e quer enviar dinheiro para contas de terceiros no exterior com rapidez.
• Abra a conta na Nomad se você: Tem como destino prioritário viagens aos Estados Unidos; quer usufruir de saques ilimitados sem tarifas na rede Allpoint; valoriza o conforto da sala VIP Nomad Lounge em Guarulhos; deseja investir em ações e ETFs de Wall Street; e busca proteção bancária do FDIC americano.
• A Estratégia de Usar Ambas em Conjunto: Como nenhuma das duas cobra taxa de abertura ou manutenção mensal, milhares de viajantes experientes mantêm contas ativas na nomad ou wise simultaneamente. Utilizam a Nomad para compras e investimentos em dólares com acesso a salas VIP e mantêm a Wise para gerenciar outras moedas locais durante conexões internacionais, maximizando a economia.
Se você busca maximizar a rentabilidade das suas reservas em moeda nacional antes de viajar, consulte também nossa análise sobre os melhores investimentos em CDB Banco Master e as regras de financiamento no guia sobre refinanciamento de veículo.
Perguntas Frequentes sobre Nomad ou Wise (FAQ)
Qual é mais barata para comprar dólar: Nomad ou Wise?
Em remessas avulsas de menor valor, a Wise costuma apresentar spread ligeiramente menor (entre 0,40% e 1,20%). No entanto, para clientes frequentes que acumulam conversões no programa Nomad Pass, o spread da Nomad cai para até 1%, empatando os custos efetivos totais na comparação entre nomad ou wise.
A conta Nomad é garantida pelo governo americano?
Sim. Os valores em dólar depositados na conta corrente da Nomad são custodiados pelo Community Federal Savings Bank, membro do FDIC (Federal Deposit Insurance Corporation), que assegura garantia de até US$ 250 mil por titular.
Posso usar o cartão da Nomad na Europa e outros países?
Sim. O cartão Nomad Visa Internacional é aceito em mais de 180 países. Ao fazer compras em países da Europa, o valor em euros é convertido para dólares americanos com base na cotação oficial da bandeira Visa sem cobrança de taxas extras.
A Wise cobra taxa para manter a conta aberta?
Não. A Wise não cobra nenhuma tarifa de abertura, mensalidade ou manutenção de conta inativa. O cliente paga exclusivamente as taxas de conversão de câmbio no momento em que realiza transferências ou compras.
Qual o prazo para o dinheiro transferido via Pix cair na Nomad ou Wise?
Tanto na Nomad quanto na Wise, as transferências de reais via Pix são compensadas de forma quase instantânea, permitindo efetuar a conversão de moeda estrangeira e utilizar o saldo no cartão em menos de 5 minutos ao escolher nomad ou wise.
Preciso declarar o saldo da Nomad ou Wise no Imposto de Renda?
Sim. Como o saldo é mantido em moeda estrangeira no exterior, o contribuinte brasileiro deve declarar os valores em reais na ficha de Bens e Direitos da Declaração Anual de Ajuste do IRPF conforme as instruções da Receita Federal.