

Para aprofundar seu conhecimento sobre gestão do dinheiro com materiais gratuitos do governo federal, consulte as diretrizes de cidadania financeira do Banco Central do Brasil e utilize o sistema oficial do Registrato do Banco Central para auditar suas contas e dívidas bancárias ativas.
- 1. Faça um diagnóstico honesto do seu dinheiro
- 2. Separe despesas fixas, variáveis e prioridades
- 3. Monte uma reserva de emergência aos poucos
- 4. Use o cartão de crédito com função definida
- 5. Crie metas financeiras mensais
- 6. Revise o orçamento uma vez por semana
- 7. Comece a investir depois de organizar a base
- Erros comuns ao organizar as finanças
- O Método 50/30/20: a bússola de como organizar finanças pessoais
- Comparativo dos principais métodos de controle orçamentário
- Eliminação de dívidas: Método Avalanche vs Bola de Neve
- Onde alocar a reserva de emergência em 2026
- Tecnologia e ferramentas: planilhas vs aplicativos financeiros
- Psicologia do consumo: a regra dos 30 dias para compras não essenciais
- Renda variável e autônomos: a técnica da conta colchão
- Diálogo financeiro em família e alinhamento de metas
- Planejamento para despesas sazonais: IPTU, IPVA e início de ano
- Conclusão
- Perguntas Frequentes sobre como organizar finanças pessoais
Organizar as finanças pessoais em 2026 não precisa ser um projeto complicado. O ponto de partida é trocar o controle feito de cabeça por um método simples, revisado toda semana e conectado aos seus objetivos reais.
Quando o dinheiro entra e sai sem registro, qualquer imprevisto vira emergência. Com um orçamento claro, fica mais fácil pagar contas em dia, reduzir dívidas, montar uma reserva e tomar decisões de consumo com menos ansiedade.
1. Faça um diagnóstico honesto do seu dinheiro
Antes de cortar gastos ou pensar em investir, liste tudo o que entra e tudo o que sai. Inclua salário, renda extra, benefícios, parcelas, assinaturas, tarifas, compras no cartão e pequenos gastos do dia a dia.
O objetivo não é se culpar, mas enxergar padrões. Muitas vezes, o orçamento não estoura por uma grande compra, e sim por várias despesas pequenas que passam despercebidas.
2. Separe despesas fixas, variáveis e prioridades
Divida os gastos em três grupos. As despesas fixas são aquelas que se repetem, como aluguel, internet, mensalidades e financiamentos. As variáveis mudam conforme o uso, como mercado, transporte, delivery e lazer. Já as prioridades são metas que precisam entrar no orçamento antes do dinheiro sobrar, como quitar dívidas e formar reserva.
Essa separação ajuda a encontrar onde existe margem de ajuste sem comprometer o básico.
3. Monte uma reserva de emergência aos poucos
A reserva de emergência é o dinheiro destinado a proteger sua rotina quando aparece um gasto inesperado ou quando a renda diminui. Ela deve ficar em uma aplicação de baixo risco e fácil resgate, separada da conta usada para compras.
Quem ainda não tem reserva pode começar com metas pequenas: primeiro R$ 500, depois um mês de despesas essenciais, e assim por diante. O importante é criar constância.
4. Use o cartão de crédito com função definida
O cartão de crédito pode ser útil para concentrar pagamentos e acompanhar compras, mas não deve virar extensão da renda. Uma boa regra é registrar cada compra no momento em que ela acontece, mesmo que a fatura só vença no mês seguinte.
Se a fatura já compromete grande parte do orçamento, evite parcelamentos longos e priorize reduzir o saldo total antes de assumir novas compras.
5. Crie metas financeiras mensais
Metas vagas, como “gastar menos”, costumam perder força. Prefira objetivos mensais e mensuráveis, como reduzir R$ 150 em delivery, guardar 10% da renda ou quitar uma parcela antecipada de uma dívida mais cara.
Quando a meta cabe no mês, ela deixa de parecer distante e vira uma decisão prática.
6. Revise o orçamento uma vez por semana
Não espere o fim do mês para descobrir que o dinheiro acabou. Uma revisão semanal de 15 minutos já permite corrigir rota, conferir faturas, cancelar cobranças indevidas e ajustar compras futuras.
Esse hábito transforma o planejamento financeiro em rotina, e não em uma tarefa pesada feita apenas quando há problema.
7. Comece a investir depois de organizar a base
Investir é importante, mas funciona melhor quando o orçamento está minimamente equilibrado. Antes de buscar rentabilidade, organize dívidas, reserve dinheiro para emergências e defina prazos para cada objetivo.
Com essa base pronta, fica mais fácil escolher produtos compatíveis com seu perfil, seu prazo e sua tolerância a risco.
Erros comuns ao organizar as finanças
- Contar apenas com a memória para controlar gastos.
- Ignorar pequenas compras recorrentes.
- Usar limite do cartão como parte da renda.
- Guardar dinheiro só quando sobra.
- Assumir parcelas sem olhar o impacto nos próximos meses.
O Método 50/30/20: a bússola de como organizar finanças pessoais
Uma das estruturas orçamentárias mais consagradas internacionalmente e adaptadas à realidade brasileira é o método 50/30/20. Essa metodologia estabelece proporções claras para a distribuição da renda líquida comprovada, impedindo que o padrão de vida ultrapasse a capacidade financeira da família:
- 50% para Necessidades Essenciais: Compreende gastos indispensáveis para a sobrevivência digna, como aluguel ou prestação imobiliária, condomínio, contas de água e energia elétrica, alimentação básica de supermercado, medicamentos e transporte de rotina.
- 30% para Estilo de Vida e Desejos Pessoais: Engloba despesas que proporcionam bem-estar e lazer, incluindo passeios, assinaturas de streaming, restaurantes, compras pontuais de vestuário e hobbies recreativos.
- 20% para Metas Financeiras e Quitação de Dívidas: Parcela prioritária destinada a amortizar débitos com juros rotativos, acelerar o pagamento do financiamento e formar a reserva de liquidez.
Para calcular exatamente como essa proporção deve ser aplicada ao seu salário líquido, utilize nossa ferramenta interativa:
[calculadora_metodo_50_30_20]
Comparativo dos principais métodos de controle orçamentário
Não existe uma única fórmula mágica para gerir o orçamento doméstico. Cada perfil comportamental adapta-se melhor a um modelo de planejamento específico. A tabela a seguir compara as principais metodologias financeiras adotadas no mercado:
| Método de Orçamento | Como Funciona na Prática | Principal Vantagem | Melhor Perfil de Usuário |
|---|---|---|---|
| Método 50/30/20 | Divisão percentual entre necessidades, desejos e poupança | Equilíbrio visual e facilidade de acompanhamento | Iniciantes e famílias com renda regular mensal |
| Orçamento Base Zero (ZBB) | Cada real ganho recebe uma destinação antes do início do mês | Eliminação absoluta de sobras e desperdícios | Pessoas analíticas e quem busca quitar dívidas urgente |
| Método dos Envelopes (Kakebo) | Separação física ou digital de limites fixos por categoria de gasto | Controle rígido contra impulsos no cartão | Quem perde o controle com facilidade no cartão de débito |
| Sistema Pague-se Primeiro | Investe a meta de economia no exato dia em que o salário cai | Garante a disciplina de poupança sem sofrimento | Pessoas disciplinadas com custo de vida já estabilizado |
Eliminação de dívidas: Método Avalanche vs Bola de Neve
Para quem se encontra inadimplente ou acumula empréstimos bancários, entender como organizar finanças pessoais passa obrigatoriamente pela escolha da melhor tática de amortização acelerada:
O Método Avalanche é matematicamente o mais econômico. Ele consiste em ordenar todas as dívidas pela taxa de juros anual (Custo Efetivo Total), do maior para o menor. O consumidor direciona todo o valor extra do mês para quitar a dívida com os juros mais agressivos (como cheque especial e rotativo do cartão de crédito), mantendo o pagamento mínimo das demais. Uma vez extinta a obrigação mais cara, o fluxo de caixa liberado ataca o segundo maior contrato, estancando a sangria dos juros compostos.
Já o Método Bola de Neve prioriza a psicologia comportamental. As dívidas são organizadas pelo saldo devedor total, da menor para a maior, independentemente da taxa de juros. Ao liquidar rapidamente os débitos de menor valor, o devedor experimenta vitórias emocionais frequentes, ganhando ânimo e disciplina para manter o plano a longo prazo.
Se o volume de débitos estiver sufocando a renda, uma solução altamente eficiente é recorrer à consolidação de dívidas para unificar tudo com juros menores. Paralelamente, consulte nosso guia para negociar dívidas com credores e acompanhe como essa recuperação impacta seu score de crédito nos birôs.
Onde alocar a reserva de emergência em 2026
A reserva de emergência é o pilar que impede que qualquer imprevisto médico, doméstico ou profissional arruine todo o esforço de como organizar finanças pessoais. Com o cenário econômico brasileiro mantendo juros atrativos na renda fixa, o capital emergencial nunca deve permanecer parado em conta corrente desprovida de rentabilidade ou na caderneta de poupança.
Os instrumentos ideais para abrigar a reserva aliam três características fundamentais: liquidez diária (D+0 ou D+1), risco de crédito soberano ou garantia do Fundo Garantidor de Créditos (FGC) até R$ 250.000 por CPF/instituição, e volatilidade nula. As opções de excelência incluem:
- Tesouro Selic: Título público emitido pelo Tesouro Nacional no portal oficial do Tesouro Direto, sendo a aplicação mais segura de todo o sistema econômico brasileiro, rendendo a variação da taxa básica de juros acrescida de pequeno spread.
- CDBs de Liquidez Diária (100% do CDI): Emitidos por bancos consolidados e fintechs autorizadas pelo Banco Central, com rentabilidade diária e garantia do FGC.
Tecnologia e ferramentas: planilhas vs aplicativos financeiros
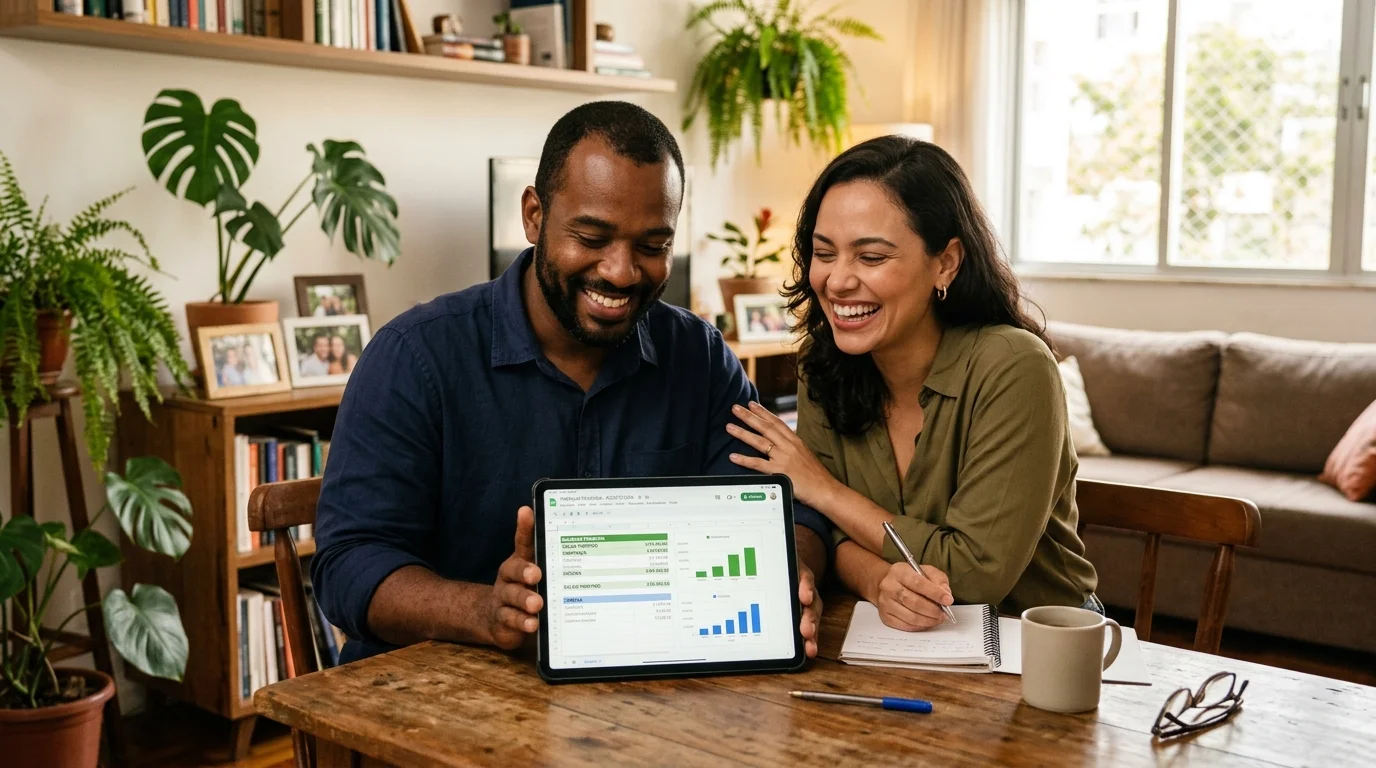
A tecnologia contemporânea oferece poderosos aliados para quem busca compreender como organizar finanças pessoais de modo prático e automatizado. Aplicativos consolidados no mercado brasileiro — como Mobills, Organizze e Minhas Economias — integram-se via Open Finance às instituições bancárias, categorizando lançamentos de cartão de crédito e faturas de débito em tempo real.
Para quem prefere privacidade total e customização avançada, o uso de planilhas automatizadas no Google Sheets ou Excel continua sendo uma alternativa imbatível. Ao registrar entradas, despesas fixas e aportes em abas mensais com gráficos dinâmicos, o usuário desenvolve uma percepção visual clara sobre para onde cada centavo da sua remuneração está sendo direcionado, evitando surpresas desagradáveis no fechamento do ciclo.
Psicologia do consumo: a regra dos 30 dias para compras não essenciais
Um dos maiores sabotadores do orçamento doméstico é o consumo por impulso estimulado por gatilhos de marketing digital e promoções relâmpago. A neurociência financeira comprova que o ato da compra gera picos imediatos de dopamina no cérebro, nublando a avaliação racional sobre a real utilidade daquele bem.
Para neutralizar esse impulso destrutivo, adote a clássica Regra dos 30 Dias. Sempre que sentir o desejo irresistível de adquirir um produto não essencial (como eletrônicos, calçados extras ou itens decorativos), anote o item e o valor em uma lista de espera e aguarde exatamente um mês. Se após 30 dias a vontade persistir e o valor estiver dentro dos 30% de estilo de vida, compre com tranquilidade. Em mais de 80% das vezes, a necessidade aparente perde força, preservando seu patrimônio líquido.
Renda variável e autônomos: a técnica da conta colchão
Para profissionais liberais, freelancers e microempreendedores individuais (MEIs), entender como organizar finanças pessoais envolve um desafio adicional: a volatilidade das receitas mensais. Tentar viver ao sabor de meses fartos e meses escassos gera insegurança contínua e endividamento sazonal.
A solução financeira definitiva é a criação de uma Conta Colchão (ou conta buffer). O profissional calcula o seu custo de vida médio mensal e define um pró-labore fixo que transfere para sua conta física em uma data predeterminada. Todo o faturamento variável entra primeiro na conta de amortecimento. Nos meses em que o faturamento supera a média, o excedente permanece retido; nos meses de menor entrada, o colchão cobre a diferença, assegurando estabilidade absoluta ao orçamento pessoal.
Diálogo financeiro em família e alinhamento de metas
Conflitos sobre dinheiro figuram historicamente entre as principais causas de desgaste conjugal. A chave para superar esse obstáculo reside na transparência e no estabelecimento de combinados objetivos. Agende uma reunião financeira mensal de curta duração (cerca de 30 a 45 minutos) com um ambiente tranquilo para revisar o extrato e celebrar as metas alcançadas.
Um princípio fundamental é assegurar que cada membro da casa mantenha uma cota de autonomia individual — um valor mensal para gastos pessoais sobre os quais não há necessidade de prestação de contas. Esse equilíbrio entre responsabilidade coletiva e liberdade pessoal consolida a harmonia do lar e garante a adesão permanente ao planejamento orçamentário.
Planejamento para despesas sazonais: IPTU, IPVA e início de ano
Um dos erros mais comuns de quem está aprendendo como organizar finanças pessoais é esquecer os compromissos sazonais que se concentram nos meses de janeiro e fevereiro. Despesas obrigatórias como IPVA, IPTU, licenciamento de veículos, matrícula escolar, compra de livros e materiais didáticos costumam desestabilizar o orçamento logo no início do ano se não forem provisionadas mensalmente.
A estratégia preventiva consiste em somar o montante total pago nessas contas no ano anterior e dividir o valor por 12. Esse valor mensal deve ser transferido religiosamente para uma caixinha ou investimento específico de renda fixa ao longo dos meses. Ao chegar janeiro, a família conta com o capital integral disponível, aproveitando os descontos expressivos de pagamento à vista (que costumam variar de 3% a 10% no IPTU e IPVA) e iniciando o ciclo anual com tranquilidade absoluta.
Conclusão
Organizar as finanças pessoais é menos sobre planilhas perfeitas e mais sobre clareza. Ao registrar gastos, definir prioridades e revisar o orçamento com frequência, você passa a tomar decisões com mais segurança.
O melhor plano financeiro é aquele que cabe na sua rotina e pode ser mantido por meses, não apenas por alguns dias de motivação.
Aprender como organizar finanças pessoais proporciona previsibilidade orçamentária e paz de espírito para toda a família.
O primeiro passo de quem busca como organizar finanças pessoais é registrar todas as despesas diárias sem omissões.
Com disciplina e método, o processo de como organizar finanças pessoais transforma a apreensão das contas em segurança patrimonial.
Saber como organizar finanças pessoais evita a contração de dívidas rotativas com juros compostos exorbitantes.
Muitas pessoas procuram entender como organizar finanças pessoais para realizar o sonho da compra da casa própria.
O suporte de ferramentas e calculadoras auxilia como organizar finanças pessoais com exatidão matemática.
A metodologia 50/30/20 estrutura como organizar finanças pessoais de forma visual e adaptada a qualquer faixa salarial.
Ao descobrir como organizar finanças pessoais, o trabalhador prioriza a montagem da reserva de emergência em renda fixa.
O diálogo aberto entre o casal fortalece como organizar finanças pessoais sem gerar atritos domésticos desnecessários.
Especialistas em finanças pessoais indicam como organizar finanças pessoais como o melhor remédio contra o estresse financeiro.
A correta orientação sobre como organizar finanças pessoais impede o uso imprudente do limite do cheque especial.
Quem adota hábitos consistentes de como organizar finanças pessoais conquista a tão almejada liberdade econômica.
O acompanhamento semanal do fluxo de caixa facilita como organizar finanças pessoais antes do fechamento do mês.
A formação de patrimônio sustentável depende essencialmente de dominar como organizar finanças pessoais.
Cidadãos conscientes que dominam como organizar finanças pessoais negociam melhores condições com instituições bancárias.
A eliminação de gastos supérfluos recorrentes é o segredo de como organizar finanças pessoais com eficiência.
Com método claro, entender como organizar finanças pessoais torna-se um hábito simples incorporado à rotina diária.
A blindagem contra imprevistos de saúde e desemprego decorre de como organizar finanças pessoais com foco na reserva.
Em tempos de inflação, dominar como organizar finanças pessoais protege o poder de compra da família brasileira.
Portanto, investir tempo em como organizar finanças pessoais é o melhor caminho para construir um futuro próspero e tranquilo.
Perguntas Frequentes sobre como organizar finanças pessoais
Qual é o primeiro passo para organizar finanças pessoais ganhando pouco?
O primeiro passo é mapear 100% das despesas durante 30 dias para identificar pequenos vazamentos de capital. Em seguida, priorize despesas de subsistência e adote o método 50/30/20 adaptado à sua realidade salarial.
Quanto dinheiro devo manter na reserva de emergência?
Para trabalhadores sob regime CLT com estabilidade, o ideal é acumular entre 3 e 6 meses do custo de vida básico. Para profissionais liberais, MEIs e autônomos, a recomendação é de 6 a 12 meses de despesas fixas.
É melhor pagar dívidas antes de começar a investir?
Sim. As taxas de juros cobradas no rotativo do cartão e cheque especial superam com facilidade 100% a 400% ao ano, enquanto investimentos conservadores rendem cerca de 10% a 14% ao ano. Quitar dívidas caras é o investimento com maior rentabilidade real garantida.

