A regulamentação da histórica Reforma Tributária sobre o consumo colocou o imposto seletivo no centro dos debates econômicos e do planejamento financeiro das famílias brasileiras em 2026. Criado formalmente pela Emenda Constitucional 132/2023 e regulamentado pela Lei Complementar do Sistema Tributário Nacional, o tributo federal ganhou o apelido popular de “imposto do pecado” por incidir pontualmente sobre a produção, comercialização ou importação de bens e serviços considerados prejudiciais à saúde humana ou ao meio ambiente.
- O que é o Imposto Seletivo e como ele opera no sistema tributário
- Lista de produtos afetados pelo Imposto Seletivo em 2026
- Impacto no bolso: Como os preços vão subir no comércio em 2026
- Cronograma de transição: Quando o Imposto Seletivo entra plenamente em vigor?
- O que ficou de fora do Imposto Seletivo: Alimentos e itens essenciais
- Experiência internacional: Como outros países aplicam o imposto do pecado
- Destinação das receitas e compensação socioambiental
- Adaptação da indústria: Reformulação de produtos e novas tecnologias
- Impacto no comércio eletrônico e compras interestaduais
- Planejamento orçamentário: Como blindar suas finanças contra as sobretaxas
- Perguntas frequentes sobre o Imposto Seletivo em 2026 (FAQ)
- Conclusão: Adaptação, consciência e saúde financeira em 2026
O propósito central do imposto seletivo é de natureza extrafiscal. Diferente do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços) — que foram concebidos com alíquotas neutras para unificar a tributação e financiar a máquina pública —, a finalidade do imposto seletivo é desestimular ativamente o consumo de artigos nocivos. Ao encarecer artificialmente produtos como cigarros, bebidas alcoólicas, refrigerantes ultraprocessados e veículos de alta emissão de carbono, o governo busca reduzir gastos astronômicos do Sistema Único de Saúde (SUS) e cumprir metas globais de descarbonização.
No entanto, a implementação do imposto seletivo em 2026 gera reflexos imediatos no custo de vida, na composição dos preços do varejo e na inflação de itens cotidianos. Neste guia analítico aprofundado, nossa equipe econômica detalha o funcionamento dessa nova exação fiscal, a lista completa de mercadorias impactadas pelas alíquotas sobretaxadas, os prazos da transição tributária e as estratégias práticas para proteger seu orçamento doméstico das altas de preços.
O que é o Imposto Seletivo e como ele opera no sistema tributário
O imposto seletivo é uma exação tributária de competência exclusiva da União Federal, com arrecadação gerida diretamente pela Receita Federal do Brasil e diretrizes do Ministério da Fazenda. Na arquitetura da Reforma Tributária, ele substitui a faceta regulatória que antes pertencia ao antigo IPI (Imposto sobre Produtos Industrializados).
Uma das regras constitucionais mais relevantes que norteiam o imposto seletivo é a monofasia: o imposto é cobrado uma única vez ao longo da cadeia produtiva, incidindo na saída do fabricante nacional ou no desembaraço aduaneiro na importação. Além disso, o tributo não gera créditos compensatórios para os elos seguintes da cadeia econômica e não incide sobre as exportações brasileiras, preservando a competitividade internacional dos produtos nacionais no mercado exterior.
Vale destacar que, por determinação expressa aprovada pelo Senado Federal, as receitas obtidas com o imposto seletivo são compartilhadas obrigatoriamente entre União, Estados e Municípios, sendo que uma fração substancial desses recursos deve ser vinculada à ampliação do financiamento da saúde pública e a programas de preservação climática.
Princípio do Poluidor-Pagador na Tributação Moderna
A teoria econômica por trás do imposto seletivo baseia-se na correção de externalidades negativas, respaldada pela Organização Mundial da Saúde (OMS). Quando alguém consome álcool em excesso ou adquire um veículo altamente poluente, os custos hospitalares e os danos ambientais são arcados por toda a sociedade. A sobretaxa força a indústria e o consumidor a incorporarem esses custos no ato da compra.
Lista de produtos afetados pelo Imposto Seletivo em 2026
O texto legal regulamentador definiu com precisão o escopo material de incidência. A seguir, apresentamos a tabela consolidada com os principais setores econômicos e mercadorias sujeitas ao imposto seletivo em 2026:
| Categoria de Produtos | Itens Específicos Tributados | Alíquota Estimada | Justificativa Legal |
|---|---|---|---|
| Cigarros e Produtos do Tabaco | Cigarros, charutos, fumo para cachimbo e dispositivos eletrônicos de fumar | Sobrepreço de até 100% a 250% | Combate ao tabagismo e redução de mortes por câncer pulmonar e infartos |
| Bebidas Alcoólicas | Cervejas, vinhos, destilados (cachaça, uísque, vodca) e coquetéis prontos | Alíquota progressiva pelo teor alcoólico | Desestímulo ao alcoolismo, acidentes de trânsito e violência doméstica |
| Bebidas Açucaradas | Refrigerantes tradicionais, sucos artificiais com adição de açúcar e energéticos | 10% a 25% sobre o valor de saída | Frear epidemias de obesidade infantil, diabetes tipo 2 e doenças cardiovasculares |
| Veículos Automotores | Carros a combustão fóssil, motocicletas potentes e utilitários poluentes | Graduada pela emissão de CO2 e eficiência energética | Incentivo à transição verde e cumprimento de metas ambientais |
| Embarcações e Aeronaves | Iates de luxo, lanchas recreativas, jatos executivos e helicópteros privados | Alíquota seletiva de bens supérfluos | Justiça fiscal e tributação de artigos de alto luxo sem finalidade comercial |
| Extração de Minérios e Petróleo | Minério de ferro, petróleo bruto e gás natural na primeira venda ou extração | Teto constitucional de até 1% | Compensação por danos ambientais decorrentes de recursos não renováveis |
| Apostas Eletrônicas (Bets) | Casas de apostas online, jogos virtuais e apostas de quota fixa | Tributação sobre o Gross Gaming Revenue (GGR) | Mitigação do vício em jogos de azar (ludopatia) e endividamento das famílias |
Impacto no bolso: Como os preços vão subir no comércio em 2026
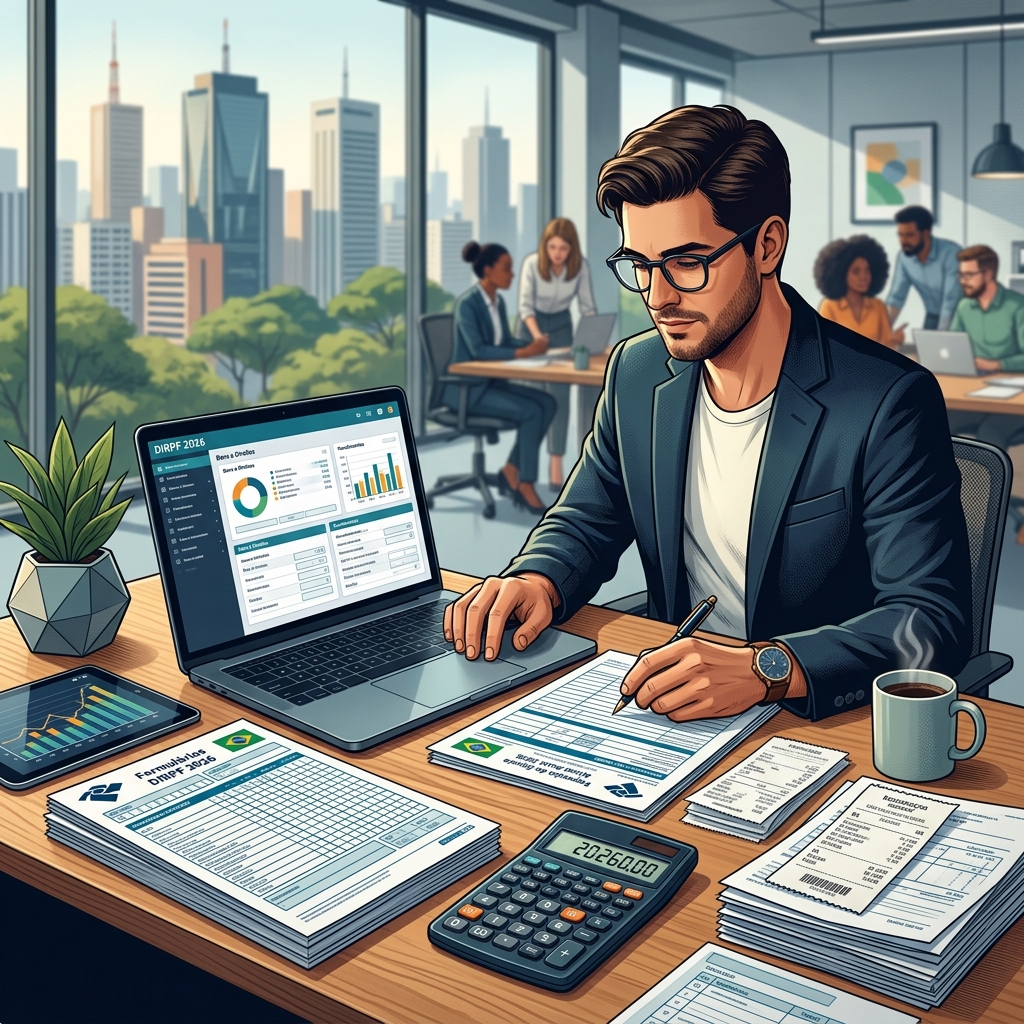
O repasse do imposto seletivo para o consumidor final ocorrerá de maneira progressiva, mas inevitável. Como o tributo compõe o custo de aquisição dos distribuidores, atacadistas e redes varejistas, o preço final na gôndola do supermercado ou na concessionária refletirá a nova carga tributária.
No segmento de bebidas, o imposto seletivo adotou o modelo de tributação híbrida: parte da alíquota será calculada ad valorem (porcentagem sobre o preço de venda) e parte ad rem (valor fixo em reais por litro de álcool puro contido na garrafa). Isso significa que destilados com alto teor alcoólico sofrerão aumentos percentuais substancialmente maiores do que cervejas com menor graduação etílica.
Já no setor automotivo, o imposto seletivo cria um divisor de águas ecológico: veículos compactos híbridos flex ou puramente elétricos contarão com alíquotas zeradas ou mínimas, enquanto SUVs de grande porte movidos a diesel ou gasolina sofrerão sobretaxas expressivas, estimulando a renovação da frota nacional por tecnologias limpas.
Cronograma de transição: Quando o Imposto Seletivo entra plenamente em vigor?
A implementação do novo sistema tributário nacional foi estruturada em um período de transição escalonado para permitir a adaptação segura do parque industrial e dos sistemas contábeis do comércio:
- Ano de 2026 (Fase de teste e calibração): O imposto seletivo começa a ser operado em alíquotas simbólicas de teste, com recolhimento supervisionado pela Receita Federal para homologação dos sistemas emissores de notas fiscais eletrônicas (NF-e).
- Ano de 2027 (Extinção definitiva do PIS/Cofins e IPI residual): A CBS federal e o imposto seletivo entram em vigor em sua plenitude federal, passando a incidir com alíquotas definitivas sobre cigarros, bebidas, automóveis e combustíveis fósseis.
- Período de 2029 a 2032 (Transição do ICMS e ISS para o IBS): Convivência gradual entre os tributos estaduais/municipais antigos e o novo IBS, consolidando o imposto seletivo como o único instrumento de sobretaxação de produtos nocivos no país.
- Ano de 2033 (Vigência integral do novo modelo): Conclusão da reforma tributária com a extinção total dos cinco tributos anteriores (PIS, Cofins, IPI, ICMS e ISS).
Para entender como essas mudanças tributárias interagem com os seus rendimentos anuais e com a tabela progressiva do fisco, recomendamos consultar a nossa análise da tabela do Imposto de Renda atualizada e as regras de isenção do Imposto de Renda para até R$ 5.000.
O que ficou de fora do Imposto Seletivo: Alimentos e itens essenciais
Durante as intensas deliberações no Congresso Nacional, houve forte pressão para evitar que o imposto seletivo encarecesse artigos de consumo básico da população de média e baixa renda. Como resultado dessas negociações técnicas:
- Cesta Básica Nacional com alíquota zero: Todos os alimentos in natura da cesta básica essencial (arroz, feijão, leite, carnes, ovos, frutas e pão francês) foram totalmente blindados, tendo 0% de CBS, 0% de IBS e imunidade absoluta ao imposto seletivo.
- Medicamentos e dispositivos médicos essenciais: Remédios de uso contínuo, próteses e fármacos hospitalares têm isenção total ou redução de 60% na tributação regular, sem incidência de sobretaxa seletiva.
- Agrotóxicos e defensivos agrícolas: Receberam regras específicas de incentivo para produtos de menor toxicidade, enquanto formulações severamente danosas ao meio ambiente continuam sob monitoramento dos órgãos ambientais federais.
- Armas e munições: Foram incluídas na lista passível de alíquota seletiva federal, visando desestimular a circulação de artefatos letais no ambiente civil.
Experiência internacional: Como outros países aplicam o imposto do pecado
O modelo adotado pelo Brasil para estruturar o imposto seletivo não é isolado; ele inspira-se em políticas fiscais consolidadas nas maiores economias do planeta. Mais de 50 países membros da Organização para a Cooperação e Desenvolvimento Econômico (OCDE) utilizam tributos seletivos (conhecidos internacionalmente como excise taxes ou sin taxes) para coibir o consumo prejudicial.
No Reino Unido, a instituição da Soft Drinks Industry Levy (taxa sobre bebidas açucaradas) em 2018 levou os fabricantes a reformularem mais de 45% das fórmulas de refrigerantes antes mesmo do início da cobrança oficial, reduzindo drasticamente os níveis de açúcar adicionado nos produtos comercializados. No México, a sobretaxação de 1 peso por litro sobre bebidas calóricas gerou uma contração imediata de 7,6% nas compras desses itens nos dois primeiros anos de vigência, com reflexos positivos na contenção de índices de obesidade infantil.
Na Dinamarca e na França, tributações severas sobre o tabaco e bebidas destiladas financiam diretamente fundos de pesquisa oncológica e tratamentos de dependência química. No caso brasileiro, o imposto seletivo segue essa mesma diretriz civilizatória, utilizando o mecanismo de preços de mercado para induzir escolhas alimentares e de estilo de vida mais saudáveis.
Outros exemplos notáveis incluem o Canadá e a Austrália, pioneiros na padronização gráfica neutra de maços de cigarro aliada a alíquotas seletivas superiores a 70% do preço final de venda. Estudos de saúde pública da Universidade de Sydney comprovaram que essa combinação fiscal gerou uma queda histórica no índice de fumantes jovens, demonstrando a eficácia do tributo como política pública profilática.
No Brasil, economistas da saúde estimam que para cada R$ 1,00 arrecadado pelo imposto seletivo sobre tabaco e álcool, o sistema de seguridade social economiza até R$ 2,50 no tratamento de internações hospitalares, concessão de auxílios-doença por cirrose e aposentadorias precoces por invalidez permanente no INSS.
Destinação das receitas e compensação socioambiental
Um dos pontos mais sensíveis da Reforma Tributária foi estabelecer critérios transparentes para a distribuição do produto arrecadado com o imposto seletivo. Diferente de taxas puramente arrecadatórias que ingressam no caixa geral da União, o imposto do pecado possui forte vinculação socioambiental.
A legislação determina que parcela substancial das receitas auferidas seja carreada para o Fundo Nacional de Saúde, fortalecendo a rede pública de atendimento de média e alta complexidade que acolhe pacientes com doenças crônicas não transmissíveis. Além disso, a taxação incidente sobre a extração de recursos minerais e petróleo é direcionada para programas de recuperação de bacias hidrográficas, reflorestamento e transição para matrizes energéticas limpas nos municípios diretamente impactados pelas atividades extrativas.
Adaptação da indústria: Reformulação de produtos e novas tecnologias
Para evitar perdas severas de faturamento decorrentes do imposto seletivo, o parque industrial brasileiro já iniciou um intenso ciclo de adaptação tecnológica e reformulação de portfólio. As indústrias de bebidas e alimentos ultraprocessados aceleraram o lançamento de produtos com teores reduzidos de açúcar, substituindo aditivos químicos por ingredientes naturais imunes à sobretaxa.
No setor automotivo, montadoras tradicionais converteram linhas de montagem para priorizar a fabricação nacional de motores híbridos flex e veículos puramente elétricos. Dessa forma, as montadoras conseguem classificar seus modelos nas faixas mínimas ou isentas do imposto seletivo, oferecendo automóveis mais ecológicos e com menor custo fiscal final para os motoristas brasileiros em 2026.
Impacto no comércio eletrônico e compras interestaduais
Com a unificação das regras operacionais na Reforma Tributária, o comércio eletrônico e as plataformas de marketplace passaram a desempenhar um papel central na fiscalização e arrecadação do imposto seletivo. Em compras interestaduais de mercadorias sobretaxadas (como bebidas especiais, tabacaria ou veículos adquiridos online), a cobrança da alíquota seletiva é padronizada em âmbito nacional pelo princípio do destino, eliminando a antiga guerra fiscal entre os Estados.
Os marketplaces virtuais passam a atuar como responsáveis tributários solidários em determinadas operações digitais. Isso significa que compras de artigos importados sujeitos ao imposto seletivo efetuadas através de portais asiáticos ou norte-americanos têm o tributo retido no exato instante do pagamento eletrônico via cartão de crédito ou Pix, garantindo que o consumidor receba o produto desembaraçado sem cobranças surpresas nos centros de distribuição postal.
Planejamento orçamentário: Como blindar suas finanças contra as sobretaxas
Com o encarecimento esperado em momentos de lazer, confraternizações e transportes devido ao imposto seletivo, manter as finanças sob rédea curta é uma exigência imperativa. Pequenos aumentos em produtos de compra semanal acumulam um impacto financeiro relevante ao final de doze meses.
A melhor estratégia para absorver essas variações de preços sem comprometer sua qualidade de vida é estruturar o orçamento pessoal pelo consagrado planejamento financeiro 50-30-20. Alocando as despesas supérfluas dentro da faixa de 30% e priorizando hábitos de vida mais saudáveis, você diminui o consumo dos itens sobretaxados e poupa dinheiro real para investimentos. Calcule seus descontos e renda disponível em nossa calculadora de salário líquido e descontos oficiais.
Calculadora de Salário Líquido (CLT)
Simule exatamente quanto cai na sua conta bancária após os descontos progressivos oficiais do INSS e do Imposto de Renda Retido na Fonte (IRRF).
Demonstrativo do Holerite Líquido
Alíquota Efetiva: 0,0%
Perguntas frequentes sobre o Imposto Seletivo em 2026 (FAQ)
A energia elétrica e os serviços de telecomunicações foram declarados bens essenciais pela Constituição, ficando expressamente proibidos de sofrer cobrança do imposto seletivo. No caso dos combustíveis, a incidência da sobretaxa é limitada à extração do petróleo na fonte, evitando bitributação na bomba dos postos de gasolina.
As bebidas com adoçantes artificiais ou teor calórico reduzido contam com tratamento diferenciado e alíquotas significativamente menores do que as bebidas açucaradas convencionais, mas podem sofrer incidência reduzida caso contenham conservantes e corantes sintéticos restritos pela regulação sanitária.
Sim. Todas as bebidas alcoólicas, independentemente da escala de produção (industrial ou microcervejarias), sofrem incidência do imposto seletivo. Todavia, cervejas com teor alcoólico entre 4% e 5% pagam uma alíquota por litro muito menor do que bebidas destiladas com teor acima de 38%.
Sim. O princípio da isonomia tributária exige que qualquer bem importado prejudicial à saúde ou ao meio ambiente pague o imposto seletivo no momento do desembaraço alfandegário nos Correios ou na alfândega, com a alíquota recolhida eletronicamente pelas plataformas de comércio exterior.
Conclusão: Adaptação, consciência e saúde financeira em 2026
O imposto seletivo estabelece um novo paradigma na relação entre fiscalidade, sustentabilidade e hábitos de vida no Brasil em 2026. Ao penalizar financeiramente condutas e produtos que geram prejuízos coletivos à saúde e ao meio ambiente, o país alinha suas diretrizes tributárias aos padrões mais avançados da economia mundial.
Para o consumidor consciente, o segredo reside na informação estratégica e na readequação dos padrões de consumo: priorizar produtos in natura da cesta básica, optar por mobilidade de baixa emissão e rever hábitos nocivos transforma a sobretaxa fiscal em uma oportunidade de economia e ganho de qualidade de vida. Mantenha-se informado sobre as atualizações fiscais e preserve sua solidez patrimonial em 2026.