A antecipação do 13º salário empréstimo consolidou-se como uma das linhas de crédito pessoal mais procuradas por trabalhadores sob regime da Consolidação das Leis do Trabalho (CLT), servidores públicos, aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS). Diante de imprevistos financeiros ao longo do primeiro ou segundo semestre, a perspectiva de adiantar recursos que seriam pagos compulsoriamente apenas entre novembro e dezembro surge como um fôlego providencial para reorganizar as contas familiares.
- O que é e como funciona a antecipação do 13º salário empréstimo?
- Comparativo de taxas de juros nos principais bancos brasileiros
- Simulador interativo: calcule o valor líquido do seu 13º salário
- Vantagens e desvantagens da antecipação do 13º salário empréstimo
- Quando realmente vale a pena contratar a antecipação do 13º salário?
- Passo a passo para solicitar a antecipação do 13º salário no seu banco
- Alternativas à antecipação do 13º salário: quais opções avaliar?
- Perguntas frequentes sobre antecipação do 13º salário empréstimo (FAQ)
- Quem está negativado consegue contratar a antecipação do 13º salário empréstimo?
- O que acontece com o empréstimo se eu for demitido antes de dezembro?
- Qual é o valor máximo que posso adiantar do meu décimo terceiro?
- Posso quitar antecipadamente o empréstimo com desconto de juros?
- A contratação da antecipação gera cobrança de IOF?
Diferentemente de outras modalidades de financiamento tradicional que exigem amortização parcelada mensal, a antecipação do 13º salário empréstimo possui uma dinâmica de liquidação em parcela única. O banco credor adianta uma porcentagem do valor que você tem direito a receber e agenda o vencimento da operação exatamente para a data em que o empregador ou órgão previdenciário deposita a gratificação natalina na sua conta corrente. Em termos de conveniência, trata-se de uma liberação imediata de capital sem o compromisso de pagar boletos mensais ao longo do ano.
Contudo, essa aparente facilidade esconde armadilhas financeiras que exigem rigor analítico por parte do consumidor. Por ser juridicamente um empréstimo bancário e não um adiantamento salarial espontâneo concedido pela empresa contratante, a operação embute juros mensais, Imposto sobre Operações Financeiras (IOF) e tarifas administrativas. Para orientar a sua tomada de decisão com dados oficiais balizados pelo Banco Central do Brasil, elaboramos este guia completo sobre a antecipação do 13º salário empréstimo, detalhando taxas dos principais bancos, simulações, vantagens, riscos e o momento em que a contratação é verdadeiramente vantajosa.
O que é e como funciona a antecipação do 13º salário empréstimo?
Muitos trabalhadores confundem o adiantamento legal da primeira parcela do 13º salário (que o empregador é obrigado a depositar até 30 de novembro ou por ocasião das férias) com a antecipação do 13º salário empréstimo contratada em instituições financeiras. No adiantamento trabalhista formal, não incidem juros nem taxas, pois você está simplesmente recebendo os valores proporcionais a que tem direito legal.
Já na antecipação do 13º salário empréstimo oferecida pelas instituições bancárias, o mecanismo é uma operação de crédito pessoal com garantia de recebíveis futuros. O banco analisa o seu histórico de holerites e a sua média salarial creditada na conta. Com base nessa projeção, a instituição disponibiliza entre 70% e 100% do valor líquido previsto para a sua gratificação natalina, cobrando uma taxa de juros capitalizada mensalmente até o dia do vencimento.
Quando o empregador efetua o depósito do 13º salário na sua conta corrente, o sistema bancário realiza o débito automático do saldo devedor principal acrescido de juros e encargos contratuais. Se houver sobra entre o valor adiantado e o total depositado pela empresa, a diferença permanece disponível na conta do trabalhador. Caso o valor depositado seja insuficiente (por exemplo, devido a descontos imprevistos de faltas ou rescisão), o cliente continua obrigado a quitar a diferença pendente com o banco.
Comparativo de taxas de juros nos principais bancos brasileiros
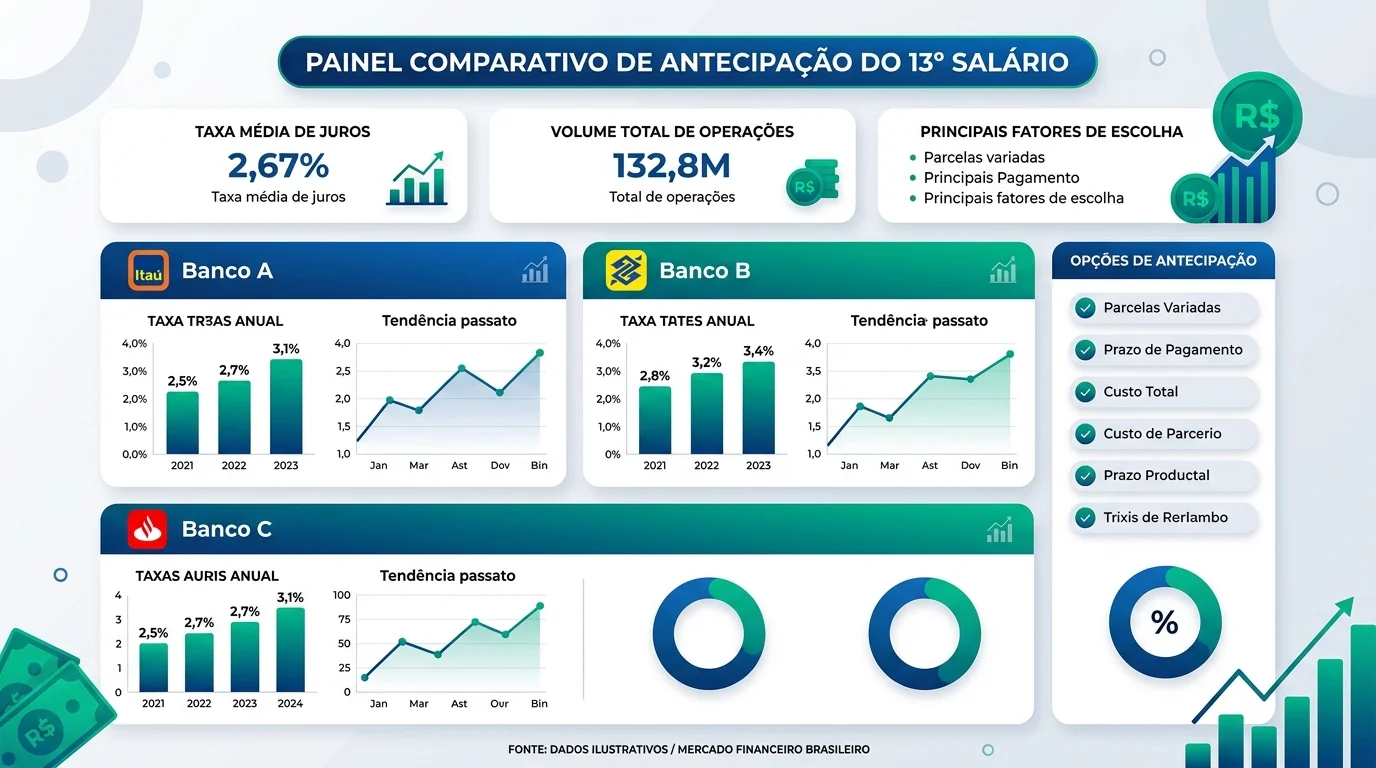
As condições e alíquotas cobradas na antecipação do 13º salário empréstimo variam substancialmente conforme o perfil de relacionamento do cliente, a existência de portabilidade de salário e o volume de investimentos mantidos na instituição. Por possuir garantia de recebimento direto em folha ou conta de depósito, as taxas costumam ser inferiores às do crédito pessoal convencional ou do cheque especial, situando-se em patamares competitivos:
| Instituição Bancária | Limite Máximo Antecipado | Taxa Média Mensal Estimada | Custo Efetivo Total (CET a.a.) | Condição Obrigatória |
|---|---|---|---|---|
| Banco do Brasil | Até 80% do valor líquido | A partir de 1,79% a.m. | 24,20% a 32,50% | Receber salário via BB |
| Caixa Econômica | Até 85% do valor líquido | A partir de 1,65% a.m. | 22,10% a 29,80% | Conta salário ou corrente Caixa |
| Itaú Unibanco | Até 100% da gratificação | A partir de 2,19% a.m. | 30,50% a 41,20% | Crédito de salário no Itaú |
| Bradesco | Até 100% da gratificação | A partir de 2,25% a.m. | 31,40% a 42,80% | Conta corrente ativa com histórico |
| Santander | Até 100% da gratificação | A partir de 2,39% a.m. | 33,80% a 45,60% | Recebimento de proventos |
| Banco Inter | Até 70% do valor líquido | A partir de 1,90% a.m. | 25,80% a 35,10% | Portabilidade de salário no app |
Note que, enquanto o crédito rotativo do cartão de crédito chega a cobrar mais de 440% ao ano e o cheque especial ultrapassa 130% ao ano, o Custo Efetivo Total da antecipação do 13º salário empréstimo gira entre 22% e 45% ao ano. Essa diferença torna a linha muito atraente para substituição de dívidas de emergência.
Simulador interativo: calcule o valor líquido do seu 13º salário
Antes de solicitar qualquer proposta ao seu gerente ou aplicativo bancário, é indispensável saber exatamente quanto você tem direito a receber. O cálculo precisa considerar a quantidade de meses trabalhados no ano, a média de horas extras ou comissões e as deduções progressivas de INSS e IRPF. Utilize a nossa calculadora oficial abaixo para obter o valor líquido exato:
Calculadora de 13º Salário (1ª e 2ª Parcela)
Simule o adiantamento da 1ª parcela (sem descontos) e o valor líquido final da 2ª parcela com a retenção exata de INSS e Imposto de Renda.
Demonstrativo de Pagamento do 13º
Prazos Legais: 30 de Novembro e 20 de DezembroCom o valor líquido calculado na ferramenta, você pode estimar o limite máximo que o banco liberará na antecipação do 13º salário empréstimo e planejar se a quantia atende às suas necessidades imediatas sem comprometer o seu orçamento no final do ano.
Vantagens e desvantagens da antecipação do 13º salário empréstimo
A avaliação lúcida de uma tomada de crédito exige pesar os prós e contras da modalidade. A antecipação do 13º salário empréstimo reúne atributos muito favoráveis, mas impõe restrições severas que podem complicar o início do ano seguinte se não forem devidamente antecipadas.
Vantagens da modalidade
- Juros mais baixos que o crédito pessoal comum: Pelo fato de o banco contar com o desconto direto no crédito da folha de pagamento em dezembro, o risco de inadimplência é menor, resultando em alíquotas mais favoráveis que as de empréstimos sem garantia.
- Sem parcelas mensais que pesam no orçamento diário: Ao contrário de empréstimos convencionais que descontam parcelas fixas todos os meses, na antecipação do 13º salário empréstimo o pagamento ocorre em cota única no momento do depósito natalino, preservando a sua renda mensal regular intacta.
- Liberação rápida diretamente na conta: Clientes que já recebem salário no banco costumam ter a linha pré-aprovada no aplicativo, possibilitando a contratação 100% digital com crédito em poucos minutos na conta corrente ou via Pix.
- Excelente ferramenta para trocar dívidas caras: Se você está pagando juros abusivos no cartão de crédito rotativo ou no cheque especial, contratar a antecipação do 13º salário empréstimo para liquidar essas dívidas de imediato estanca a sangria dos juros compostos.
Desvantagens e pontos de atenção
- Fim de ano sem gratificação natalina: O principal revés psicológico e financeiro é que, em dezembro, você não receberá o dinheiro do 13º salário, pois ele será absorvido integralmente pelo banco para quitar o empréstimo contratado meses antes.
- Comprometimento de despesas de janeiro: O início do ano concentra tributos pesados como IPVA, IPTU, matrículas e materiais escolares. Sem o saldo do décimo terceiro para amortizar essas despesas, muitos consumidores acabam caindo em novos empréstimos no início do ano.
- Risco crítico em caso de demissão ou perda do emprego: Se você for demitido sem justa causa ou pedir demissão durante o ano, a empresa não creditará o 13º na data prevista em dezembro. O banco antecipará o vencimento e cobrará o saldo devedor diretamente de você, incidindo encargos contratuais de atraso caso você não quite a operação com a rescisão.
Alerta Regulatório e de Risco Trabalhista
A antecipação do 13º salário empréstimo é um contrato estritamente firmado entre você e a instituição financeira. A sua empresa empregadora não é avalista da operação. Caso ocorra rescisão contratual antes de dezembro, você deve utilizar as verbas rescisórias para quitar voluntariamente o saldo devedor junto ao banco, sob risco de ter o seu nome negativado nos birôs de crédito (SPC e Serasa).
Quando realmente vale a pena contratar a antecipação do 13º salário?
Especialistas em finanças pessoais apontam que a antecipação do 13º salário empréstimo só deve ser contratada em cenários de emergência comprovada ou para execução da clássica estratégia de substituição de dívidas caras. Veja quando a contratação é recomendada e quando deve ser evitada a qualquer custo:
Cenários em que a antecipação é vantajosa
- Quitar dívidas com juros exorbitantes: Se você acumulou saldo no rotativo do cartão de crédito ou no cheque especial, os juros mensais podem ultrapassar 14% a.m. Tomar a antecipação do 13º salário empréstimo a taxas de 1,8% a 2,4% a.m. para liquidar esse débito reduz drasticamente o montante final desembolsado.
- Emergências de saúde ou manutenção essencial: Despesas médicas urgentes, medicamentos caros ou conserto inadiável de veículo utilizado como instrumento de trabalho justificam recorrer à antecipação do 13º salário empréstimo.
- Oportunidades de desconto expressivo à vista: Se você possui uma dívida antiga protestada ou precisa adquirir um bem indispensável com desconto à vista superior ao custo do CET, a antecipação do 13º salário empréstimo gera economia financeira real.
Cenários em que a antecipação NÃO é indicada
- Gastos com consumo supérfluo e lazer: Adiantar o décimo terceiro para viagens, compras de vestuário ou festas compromete a sua tranquilidade futura sem gerar qualquer contrapartida patrimonial.
- Instabilidade no emprego atual: Se a sua empresa passa por dificuldades financeiras, reestruturações ou risco iminente de cortes, não contrate a antecipação do 13º salário empréstimo, pois a rescisão transformará o crédito em uma dívida desgovernada.
- Falta de reserva para os impostos de início de ano: Quem não tem reserva financeira guardada para arcar com IPVA, IPTU e despesas escolares em janeiro sofrerá um choque orçamentário profundo ao constatar que o 13º não estará na conta no final do ano.
Para avaliar com precisão quanto a operação custará em comparação com outras alternativas de crédito, confira o Custo Efetivo Total em nossa calculadora de CET interativa:
Calculadora de Custo Efetivo Total (CET)
Descubra a taxa real que você realmente paga no empréstimo ao somar IOF, tarifas de cadastro e seguros obrigatórios à taxa de juros do contrato.
Custo Efetivo Real do Seu Empréstimo
24 Parcelas Mensais
Passo a passo para solicitar a antecipação do 13º salário no seu banco
Se após avaliar o seu orçamento você concluiu que a contratação da antecipação do 13º salário empréstimo é a alternativa mais eficiente para solucionar sua pendência, siga o passo a passo simplificado para realizar o pedido com agilidade:
- Acesse o aplicativo ou internet banking da instituição onde recebe salário: A grande maioria dos bancos disponibiliza o serviço de antecipação do 13º salário empréstimo diretamente na aba de crédito pessoal entre março e novembro de cada ano.
- Consulte a margem pré-aprovada disponível: O sistema fará a leitura automática dos seus proventos salariais e exibirá o valor máximo que você pode antecipar, além das alíquotas de juros aplicáveis.
- Verifique a data exata estipulada para a liquidação: Certifique-se de que a data de vencimento da parcela única coincide com o cronograma de pagamento da sua empresa (geralmente até 30 de novembro para a 1ª parcela e 20 de dezembro para a 2ª parcela).
- Analise a minuta do contrato e o CET da operação: Confira o valor dos juros acumulados, o valor do IOF e confirme se não há seguros prestamistas embutidos de forma indesejada na proposta contratual.
- Confirme a contratação com sua senha eletrônica ou biometria facial: Após a validação de segurança, o recurso financeiro é transferido imediatamente para o saldo da sua conta corrente via Pix ou liquidação em lote.
Quem possui histórico de restrição cadastral no CPF também pode verificar a disponibilidade de linhas garantidas, como o empréstimo para negativado ou a antecipação do Saque-Aniversário do FGTS, que oferecem condições acessíveis mesmo para quem enfrenta recusa no crédito pessoal comum.
Além disso, para profissionais autônomos e empreendedores que não recebem gratificação natalina com carteira assinada, vale conferir o nosso dossiê detalhado sobre empréstimo para autônomo sem comprovação de renda, onde explicamos como movimentações via extrato e Open Finance destravam limites de liquidez imediata.
Alternativas à antecipação do 13º salário: quais opções avaliar?
Antes de bater o martelo e contratar a antecipação do 13º salário empréstimo, compare as condições de outras modalidades presentes no mercado para garantir a melhor relação custo-benefício para as suas finanças:
- Empréstimo consignado com desconto em folha: Para trabalhadores de empresas privadas com convênio bancário, servidores públicos e aposentados do INSS, o empréstimo consignado CLT costuma oferecer taxas de juros ainda menores que as da antecipação do 13º, com prazos de amortização longos de 24 a 84 meses.
- Antecipação do Saque-Aniversário do FGTS: Permite antecipar de 1 a 10 parcelas do saldo retido no Fundo de Garantia. Como o pagamento é debitado diretamente da conta vinculada do FGTS na Caixa, não há nenhum desconto na sua conta bancária mensal nem no seu salário de dezembro.
- Microcrédito emergencial via Pix: Se a quantia necessária for reduzida para solucionar um contratempo imediato, linhas pontuais como o empréstimo de 1000 reais na hora via Pix disponibilizam crédito rápido em fintechs sem comprometer a sua gratificação de fim de ano.
- Adiantamento formal de férias junto ao empregador: Se você planeja tirar férias até novembro, a Lei nº 4.749/1965 permite solicitar o adiantamento da 1ª parcela do décimo terceiro por ocasião do descanso, sem cobrança de nenhum centavo de juro bancário.
Perguntas frequentes sobre antecipação do 13º salário empréstimo (FAQ)
Quem está negativado consegue contratar a antecipação do 13º salário empréstimo?
Depende da política de concessão de crédito do banco onde você recebe os seus proventos. Muitas instituições tradicionais exigem ausência de restrição cadastral nos birôs (SPC e Serasa). Entretanto, caso você possua histórico de relacionamento positivo e receba salário há mais de 6 meses na instituição, alguns bancos digitais e estatais flexibilizam a análise e liberam a antecipação do 13º salário empréstimo mesmo com score baixo.
O que acontece com o empréstimo se eu for demitido antes de dezembro?
Se ocorrer rescisão do contrato de trabalho antes do vencimento do contrato, o empregador não depositará o 13º salário em dezembro. O contrato de antecipação do 13º salário empréstimo prevê cláusula de vencimento antecipado: o banco cobrará o saldo devedor integral diretamente de você. O recomendado é reservar parte das verbas rescisórias para quitar a operação imediatamente, evitando juros de mora e negativação.
Qual é o valor máximo que posso adiantar do meu décimo terceiro?
Os bancos costumam disponibilizar entre 70% e 100% do valor líquido previsto para a gratificação natalina. A instituição desconta previamente a estimativa de alíquotas de INSS e Imposto de Renda para definir a margem real de segurança, garantindo que o valor creditado pela empresa seja suficiente para liquidar a operação bancária com os juros contratuais.
Posso quitar antecipadamente o empréstimo com desconto de juros?
Sim. Conforme prevê o Artigo 52, § 2º, do Código de Defesa do Consumidor e as resoluções vigentes do Banco Central, qualquer consumidor tem o direito inalienável de liquidar antecipadamente a antecipação do 13º salário empréstimo, exigindo o abatimento proporcional de todos os juros futuros e encargos correspondentes ao período não decorrido.
A contratação da antecipação gera cobrança de IOF?
Sim. Por ser formalmente caracterizada como uma operação de crédito pessoal bancário, incide sobre a antecipação do 13º salário empréstimo o Imposto sobre Operações Financeiras (IOF), composto por uma alíquota fixa na contratação mais uma alíquota diária calculada proporcionalmente ao número de dias até a data pactuada para a liquidação.