

O BTG Ultrablue consolidou-se como um dos lançamentos mais comentados do mercado financeiro brasileiro no segmento de altíssima renda em 2026. Desenvolvido pelo BTG Pactual sob a prestigiada chancela Mastercard World Legend, o cartão de metal pesado foi concebido para competir diretamente com gigantes consolidados do ecossistema private banking, como o Itaú The One, o Bradesco Aeternum e o Santander Unlimited.
- O que é o BTG Ultrablue e como ele está posicionado em 2026
- Benefícios exclusivos: Pontuação, cashback e salas VIP
- Comparativo de pontuação: Livelo vs. Esfera vs. Cashback em conta
- Comparativo: BTG Ultrablue vs. concorrentes de altíssima renda em 2026
- Anuidade e regras de isenção do BTG Ultrablue
- Segurança digital, biometria e limites dinâmicos no BTG
- Como solicitar o BTG Ultrablue e negociar com o seu assessor de investimentos
- Spread cambial e taxas em transações internacionais: BTG vs. Grandes Bancos
- Para quem o BTG Ultrablue realmente vale a pena?
- Planejamento financeiro e gestão orçamentária para cartões de alta renda
- Perguntas frequentes sobre o BTG Ultrablue em 2026 (FAQ)
- Conclusão: O veredito sobre o BTG Ultrablue em 2026
No entanto, a contratação do BTG Ultrablue não deve ser encarada como uma simples ostentação de status social. Trata-se de uma ferramenta financeira avançada que exige patrimônio expressivo, movimentações relevantes e um planejamento patrimonial refinado. Com taxas de cashback que podem atingir até 1,7% ou conversão de até 3,5 pontos por dólar gasto, o cartão entrega benefícios robustos, mas cobra uma das anuidades mais elevadas do país caso o cliente não cumpra os requisitos atuariais de isenção.
Neste estudo aprofundado, nossa equipe editorial disseca todas as camadas do BTG Ultrablue em 2026. Analisamos detalhadamente a mecânica de pontuação, as regras de acesso ilimitado aos lounges executivos nos principais aeroportos globais, os diferenciais de câmbio para despesas internacionais, as exigências de investimentos e a fórmula matemática para descobrir se o cartão realmente vale a pena para a sua realidade econômica.
O que é o BTG Ultrablue e como ele está posicionado em 2026
O BTG Ultrablue é o ápice da esteira de produtos de crédito do BTG Pactual, o maior banco de investimentos da América Latina. Regulamentado pelo Banco Central do Brasil e fiscalizado sob as normas da Comissão de Valores Mobiliários (CVM), o produto transcende a categoria Mastercard Black tradicional ao incorporar características do nível World Legend internacional.
Diferente de cartões de varejo voltados para o público em geral, o BTG Ultrablue é fabricado em liga metálica pesada, garantindo acabamento premium e durabilidade. O foco do emissor foi criar um meio de pagamento que integre perfeitamente a carteira de investimentos do cliente à sua rotina de gastos corporativos e despesas familiares de alto padrão.
A concessão do BTG Ultrablue obedece a uma política de crédito criteriosa. Embora o banco não divulgue publicamente uma linha de corte imutável de renda mensal formal, a aprovação costuma estar reservada a clientes com relacionamento consolidado no banco, volumes de liquidez a partir de R$ 400.000 ou faturas mensais consistentes acima de R$ 30.000 a R$ 40.000.
Posicionamento Estratégico: O BTG Ultrablue no Mercado Private
Enquanto os cartões convencionais focam em recompensas padronizadas, o BTG Ultrablue adota a filosofia da customização total: o próprio cliente decide no aplicativo se prefere receber cashback líquido em dinheiro na conta, converter em pontos Livelo/Esfera ou potencializar seus aportes em fundos de previdência e renda fixa privada.
Benefícios exclusivos: Pontuação, cashback e salas VIP
A cesta de atrativos do BTG Ultrablue destaca-se pela robustez e flexibilidade. A instituição financeira reuniu os melhores recursos da bandeira Mastercard com inovações tecnológicas proprietárias do ecossistema BTG:
- Programa de recompensas customizável: O titular do BTG Ultrablue pode escolher entre receber até 1,7% de cashback em dinheiro depositado diretamente na conta corrente de investimentos ou acumular entre 3,0 e 3,5 pontos por dólar gasto, transferíveis para a Livelo ou para a Esfera.
- Acessos ilimitados a salas VIP: O cartão confere acessos gratuitos ilimitados aos lounges do programa LoungeKey em aeroportos do mundo inteiro, tanto para o titular quanto para os cartões adicionais, além de permitir convidados anuais sem custo extra.
- IOF Especial em compras no exterior: Um dos diferenciais mais marcantes do BTG Ultrablue é o benefício do IOF Especial. O banco devolve a diferença do IOF tradicional de cartão de crédito (4,38%) para a alíquota da conta global (1,1%), equiparando o custo do cartão de crédito internacional às contas multimoedas.
- Concierge de luxo dedicado 24/7: Assistência especializada para reserva de voos em jatos particulares, hotéis de luxo, ingressos VIP para eventos mundiais e consultoria gastronômica em restaurantes estrelados Michelin.
- Seguros completos de viagem e proteção veicular: Cobertura médica hospitalar internacional de até US$ 150.000 por passageiro, seguro contra cancelamento de viagem, indenização por extravio de bagagem e seguro gratuito para locação de automóveis.
Comparativo de pontuação: Livelo vs. Esfera vs. Cashback em conta
Uma dúvida comum ao configurar o BTG Ultrablue no aplicativo é definir se vale mais a pena ativar a pontuação em parceiros ou o dinheiro de volta na conta de investimentos. A resposta depende diretamente da sua familiaridade com estratégias de milhas e do seu custo de oportunidade financeiro em 2026.
Se você optar pelo programa de pontos, o BTG Ultrablue pontua até 3,5 pontos por dólar gasto. Ao transferir esses pontos durante campanhas de transferência bonificada (com 80% a 100% de bônus) para companhias aéreas como LATAM Pass, Smiles ou TAP Miles&Go, o retorno efetivo pode superar 3% a 4% do valor das suas faturas em bilhetes executivos ou passagens de primeira classe.
Por outro lado, o cashback líquido de 1,7% do BTG Ultrablue atrai investidores pragmáticos que rejeitam a complexidade de calendários de expiração de pontos. O dinheiro entra limpo na conta bancária e pode ser automaticamente direcionado para títulos de renda fixa privada ou fundos imobiliários, gerando dividendos passivos perpétuos para o investidor.
Comparativo: BTG Ultrablue vs. concorrentes de altíssima renda em 2026
Para mensurar a real competitividade do BTG Ultrablue, elaboramos um confronto direto com os cartões mais prestigiados do mercado private nacional:
| Cartão & Banco | Pontos / Cashback | Salas VIP Lounge | Anuidade Oficial | Requisito de Isenção |
|---|---|---|---|---|
| BTG Ultrablue (Mastercard) | Até 3,5 pts/US$ ou 1,7% cashback | LoungeKey ilimitado + convidados | R$ 4.800 (12x R$ 400) | R$ 400 mil investidos ou R$ 40 mil/mês em gastos |
| Itaú The One Mastercard Black | 3,0 a 4,0 pts/US$ | LoungeKey ilimitado + convidados | R$ 4.000 (12x R$ 333) | R$ 5 milhões investidos ou R$ 60 mil/mês em gastos |
| Bradesco Aeternum Visa Infinite | 4,0 pts/US$ sem expiração | DragonPass e LoungeKey ilimitados | R$ 1.848 (12x R$ 154) | Negociação individual via gerente Private |
| Santander Unlimited Black/Infinite | 2,6 a 3,0 pts/US$ no Esfera | DragonPass / LoungeKey ilimitados | R$ 2.000 (12x R$ 166) | R$ 20 mil a R$ 30 mil/mês em gastos |
| Nubank Ultravioleta Black | 1,0% cashback a 200% CDI | Sala VIP Mastercard Guarulhos | R$ 588 (12x R$ 49) | R$ 50 mil investidos ou R$ 5 mil/mês em gastos |
Como demonstra a tabela, o BTG Ultrablue apresenta uma das políticas de isenção mais claras e acessíveis de toda a sua categoria. Enquanto produtos como o Itaú The One exigem R$ 5 milhões investidos para zerar a anuidade de forma automática, o BTG concede a isenção integral a partir de R$ 400 mil alocados em sua plataforma de investimentos, democratizando o acesso ao metal de luxo.
Anuidade e regras de isenção do BTG Ultrablue
A anuidade nominal do BTG Ultrablue é fixada em R$ 4.800 ao ano, faturada em 12 mensalidades de R$ 400. Trata-se de um custo considerável que somente faz sentido se o cliente cumprir os critérios de isenção ou se os benefícios utilizados superarem essa cifra anualmente.
O BTG Pactual adota um sistema de desconto progressivo baseado em dois pilares transparentes:
- Isenção por volume de investimentos: A cada R$ 100.000 investidos no BTG Pactual (seja em CDBs, fundos imobiliários, ações ou previdência privada), o cliente obtém 25% de abatimento na mensalidade. Com R$ 400.000 investidos, o BTG Ultrablue torna-se 100% gratuito.
- Isenção por média de gastos mensais: A cada R$ 10.000 faturados no ciclo mensal, o titular ganha 25% de desconto na fatura. Ao atingir R$ 40.000 em compras no mês, a mensalidade é totalmente zerada, independentemente do patrimônio investido.
- Regra híbrida de bonificação: Se você gastar R$ 20.000 no mês (50% de desconto) e mantiver R$ 200.000 investidos (outros 50% de desconto), os abatimentos se somam e o BTG Ultrablue fica com anuidade zero.
Essa flexibilidade atuarial é elogiada por consultores de finanças patrimoniais, pois permite manter o plástico ativo e sem custos mesmo em meses de menor volume de compras pessoais.
Segurança digital, biometria e limites dinâmicos no BTG
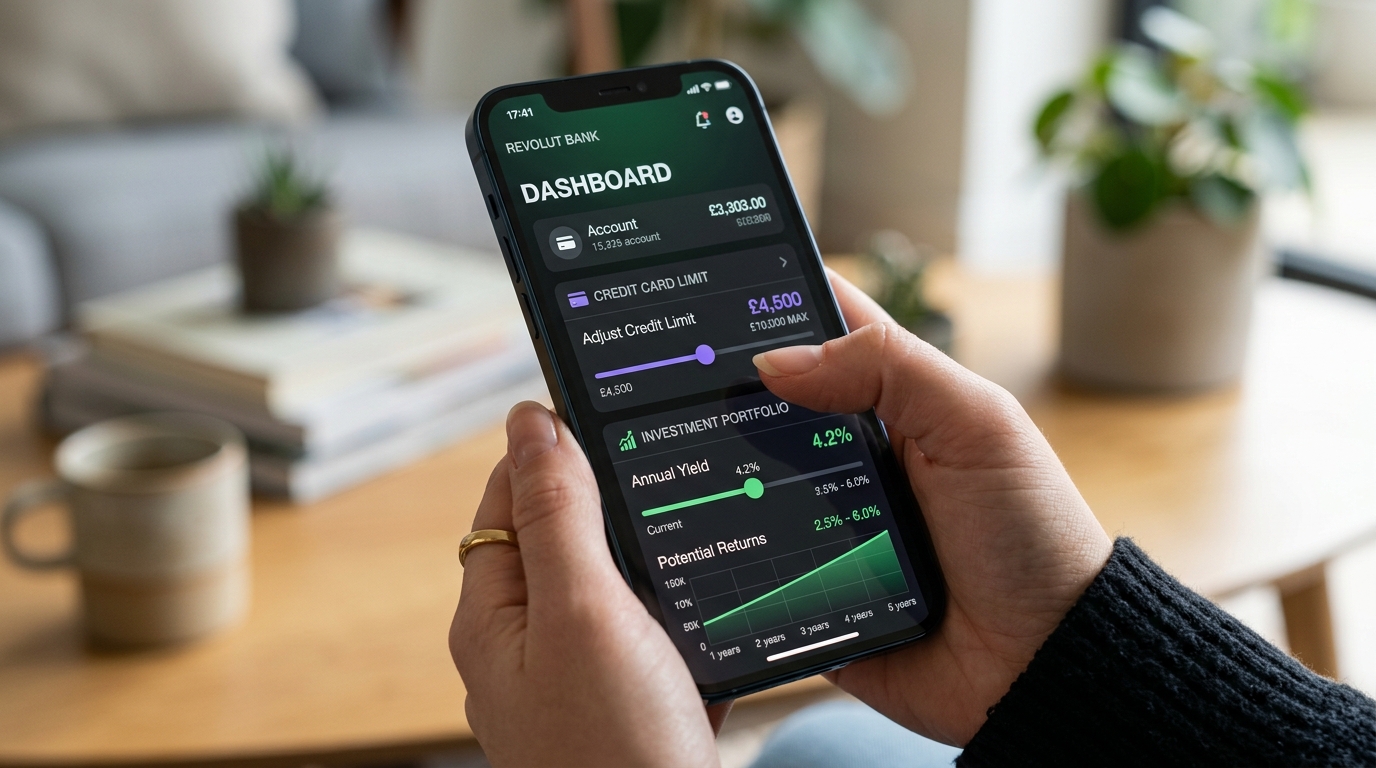
Portar um meio de pagamento com limites vultosos exige camadas adicionais de proteção patrimonial. O BTG Ultrablue disponibiliza no seu aplicativo móvel recursos modernos de blindagem contra fraudes, sequestros relâmpago e engenharia social:
- Limites georreferenciados: O titular pode configurar travas de valor de transação que só autorizam débitos elevados caso o smartphone esteja na mesma localização geográfica da maquininha ou do estabelecimento comercial.
- Cartões virtuais descartáveis: Para compras online em sites de e-commerce desconhecidos, o aplicativo gera números dinâmicos que expiram após uma única utilização ou em até 24 horas, eliminando riscos de clonagem.
- Controle de cartões adicionais com tetos rígidos: É possível estipular limites de gastos customizados para cada dependente, recebendo notificações instantâneas por push a cada tentativa de transação negada ou autorizada.
Como solicitar o BTG Ultrablue e negociar com o seu assessor de investimentos
A contratação do BTG Ultrablue pode ser solicitada diretamente pelo aplicativo móvel do BTG Banking para clientes elegíveis. No entanto, o canal mais eficiente para obter condições vantajosas e acelerar a emissão é através do seu assessor de investimentos credenciado ao banco.
Se você já possui investimentos distribuídos em outras corretoras ou bancos concorrentes, a realização da portabilidade de custódia para o BTG costuma ser o gatilho perfeito para que o assessor libere o BTG Ultrablue com isenção antecipada de carência na anuidade. A assessoria pode também sincronizar limites pré-aprovados superiores a R$ 100.000 sem a necessidade de novos envios burocráticos de comprovantes de renda.
Spread cambial e taxas em transações internacionais: BTG vs. Grandes Bancos
Ao realizar compras fora do país ou em sites estrangeiros com faturamento em dólares ou euros, o custo final da operação não se limita à cobrança do IOF. O elemento que frequentemente encarece a fatura de cartões de alta renda é o spread cambial — a margem de lucro que a instituição financeira adiciona sobre a cotação do dólar comercial PTAX apurado pelo Banco Central.
Nos bancos múltiplos tradicionais, o spread médio cobrado em cartões da categoria Black e Infinite varia de 4,0% a 5,5% sobre o valor da transação, encarecendo brutalmente hotéis, passagens e compras no varejo exterior. No BTG Ultrablue, o spread cambial praticado é de apenas 1,0% a 2,0%, posicionando o produto entre os cartões mais econômicos e transparentes do mercado financeiro nacional.
Quando essa taxa reduzida de spread é somada ao cashback retroativo do IOF Especial (que estorna a diferença do tributo em relação à conta internacional), a economia total em viagens corporativas ou familiares para a Europa e Estados Unidos pode atingir centenas ou milhares de dólares ao ano, pagando com sobras os custos de manutenção da conta.
Para quem o BTG Ultrablue realmente vale a pena?
Avaliar a viabilidade do BTG Ultrablue depende essencialmente do seu padrão de vida e da sua estrutura patrimonial. O cartão é altamente recomendado para:
- Investidores com patrimônio superior a R$ 400 mil no BTG: Nesse cenário, o BTG Ultrablue torna-se um cartão de metal de altíssimo luxo gratuito, agregando salas VIP ilimitadas e seguro de viagem sem qualquer custo adicional.
- Empresários e executivos com gastos expressivos em viagens internacionais: O benefício do IOF Especial (reduzindo a alíquota para patamar de conta global) gera economias de milhares de reais a cada viagem de negócios ao exterior.
- Clientes que buscam a solidez dos melhores cartões com cashback: Caso opte pelo dinheiro de volta, a taxa de 1,7% sobre faturas elevadas supera os rendimentos líquidos de boa parte dos concorrentes do mercado. Para comparar outras opções do mercado, confira a nossa lista com os melhores cartões com cashback e o nosso guia completo de cartões de crédito.
Por outro lado, o BTG Ultrablue não é indicado para consumidores com faturas mensais inferiores a R$ 15.000 que não possuem investimentos no banco. Pagar R$ 4.800 de anuidade cheia para um volume baixo de consumo gerará prejuízo financeiro certo, sendo muito mais prudente utilizar alternativas sem anuidade.
Planejamento financeiro e gestão orçamentária para cartões de alta renda
Gerenciar um cartão de crédito com limite flexível e benefícios vultosos como o BTG Ultrablue demanda controle orçamentário rigoroso. O perigo mais comum entre executivos de alta renda é a ilusão de poder aquisitivo ilimitado, que pode comprometer a formação do patrimônio líquido de longo prazo.
Para garantir que o cartão opere sempre a favor da sua tranquilidade financeira, recomendamos seguir o planejamento financeiro 50-30-20. Com ele, você estabelece limites claros para despesas supérfluas e assegura que pelo menos 20% a 30% da sua renda mensal continue alimentando investimentos rentáveis. Simule suas alíquotas diretamente em nossa calculadora de orçamento pessoal online.
Calculadora do Método 50/30/20
Organize sua remuneração mensal na regra clássica do planejamento: 50% para necessidades básicas, 30% para estilo de vida e 20% para reservas e patrimônio futuro.
Divisão Ideal Recomendada (Regra 50/30/20)
Orçamento EquilibradoCompare com seus gastos reais do mês (opcional):
Perguntas frequentes sobre o BTG Ultrablue em 2026 (FAQ)
Sim. O BTG Ultrablue é confeccionado em metal de alta densidade com acabamento em azul escuro fosco e gravação a laser dos dados cadastrais no verso, proporcionando peso superior e sofisticação tátil ao usuário.
O titular do BTG Ultrablue pode emitir até 7 cartões adicionais sem custo de mensalidade extra. Todos os adicionais usufruem dos mesmos direitos de acesso ilimitado às salas VIP e coberturas securitárias da bandeira Mastercard World Legend.
Ao realizar compras no exterior, o cliente paga o IOF regular de cartão de crédito. Em seguida, o BTG Ultrablue estorna a diferença em forma de crédito em fatura, fazendo com que a alíquota final efetiva seja de apenas 1,1%, a mesma de uma conta bancária internacional.
Se o saldo investido cair abaixo do teto de R$ 400 mil e os gastos mensais não alcançarem R$ 40 mil, a cobrança proporcional da anuidade (R$ 400/mês) será reativada automaticamente na fatura seguinte. O consumidor tem respaldo pelo Código de Defesa do Consumidor e pode esclarecer dúvidas ou cancelar o serviço via canais oficiais ou pelo portal Consumidor.gov.br.
Conclusão: O veredito sobre o BTG Ultrablue em 2026
O BTG Ultrablue reafirmou sua liderança incontestável entre os cartões de altíssima renda no Brasil em 2026. Ao unir elegância em metal, acessos irrestritos a lounges VIP, IOF reduzido em viagens e um dos melhores programas de cashback e milhas do mercado financeiro, o produto entrega valor concreto para o público private.
Sua grande vantagem competitiva reside na regra transparente de isenção por investimentos a partir de R$ 400 mil — um patamar consideravelmente mais factível do que as exigências multimilionárias dos bancos incumbentes tradicionais. Se você possui capital alocado e valoriza comodidade global com liquidez imediata, o BTG Ultrablue é uma escolha de extraordinária eficiência para o seu patrimônio.

