Para acompanhar a pontuação oficial do seu CPF gratuitamente e sem intermediários, acesse o portal do Serasa Score, consulte os registros cadastrais do SPC Brasil e verifique seu histórico de operações financeiras no Registrato do Banco Central.
- O que é score de crédito e como ele funciona
- Faixas de score Serasa, Boa Vista e SPC
- Os 7 fatores que realmente influenciam o score
- Como consultar seu score gratuitamente
- Estratégias comprovadas para aumentar o score
- Mitos vs verdades sobre o score de crédito
- Score baixo: o que fazer para conseguir crédito mesmo assim
- Conclusão
- Ferramenta prática para organizar as finanças e elevar seu score
- FAQ – Perguntas Frequentes
- Quanto tempo leva para o score aumentar após quitar uma dívida?
- Consultar o meu score reduz a minha pontuação?
- CPF na nota fiscal ajuda a aumentar a pontuação?
- O Cadastro Positivo: o motor da sua pontuação moderna
- O peso do histórico de pagamentos e a pontualidade
- Relacionamento com instituições financeiras e diversidade de crédito
- Perguntas frequentes sobre score de crédito
- Colocar o CPF na nota fiscal aumenta o score?
- Limpar o histórico de consultas ao CPF ajuda?
- Quanto tempo demora para o score subir após pagar uma dívida?
- Pagar contas de terceiros no meu CPF é bom?
- Conclusão: a inteligência financeira como ferramenta de crédito
O score de crédito é uma das ferramentas mais importantes na vida financeira de qualquer brasileiro. Em 2026, com o aumento da digitalização, sua pontuação define se você conseguirá um cartão ou empréstimo. Além disso, ela também determina as taxas de juros cobradas.
Em um cenário econômico dinâmico, compreender como esse sistema opera é indispensável. Isso garante boas oportunidades de crédito e ajuda a manter a saúde financeira em dia. Por isso, preparamos este guia completo sobre o assunto.
Aqui, exploraremos o que realmente é o score de crédito e como os birôs calculam sua nota. Também mostraremos as estratégias mais eficazes para aumentar seus números de forma consistente.
Se você já teve o crédito negado, não se desespere. Se está buscando melhores condições no mercado, entender essas regras é o primeiro passo para assumir o controle do seu histórico.
O que é score de crédito e como ele funciona
O score de crédito funciona como um currículo financeiro. Trata-se de uma pontuação, geralmente variando de 0 a 1000. Ela indica a probabilidade de um consumidor pagar suas contas em dia nos próximos meses.
Instituições financeiras, bancos e até lojas do varejo utilizam essa métrica. O objetivo é avaliar o risco de conceder crédito a você.
Quando você solicita um novo cartão ou pede um empréstimo, a instituição consulta seu CPF. Essa busca ocorre nos principais birôs de crédito, como Serasa, Boa Vista e SPC Brasil.
O algoritmo que calcula o score considera diversas informações. Ele avalia seu histórico de pagamentos, relacionamento com bancos e eventuais dívidas negativadas.
Vale ressaltar que não existe uma pontuação “única” ou universal. Cada birô possui o seu próprio modelo estatístico. Isso significa que seu score pode variar dependendo de quem é consultado.
Além disso, as próprias instituições possuem sistemas internos. Esse “score interno” cruza os dados dos birôs com o seu histórico na instituição.
Cadastro Positivo
O Cadastro Positivo é um grande aliado do seu score. Ao contrário do modelo antigo, que focava em dívidas, ele registra suas contas pagas em dia.
Pagamentos de água, luz, internet e faturas de cartão entram no cálculo. Assim, ele ajuda a elevar sua pontuação de forma rápida e precisa.
Faixas de score Serasa, Boa Vista e SPC
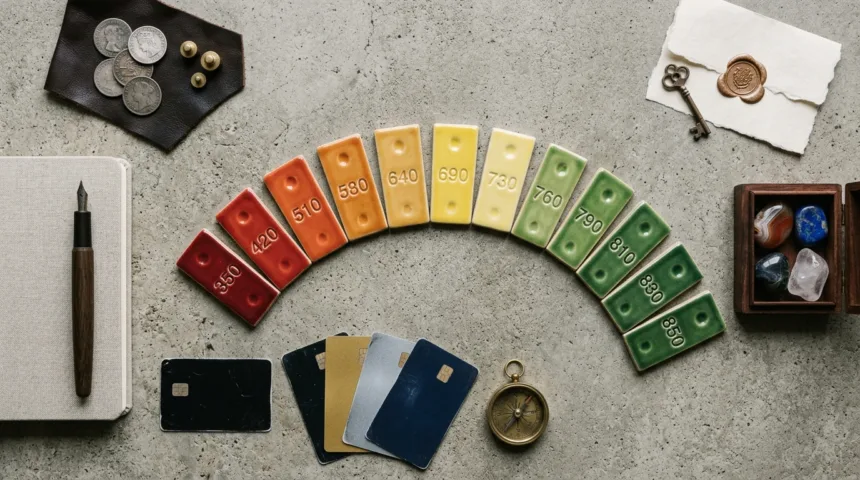
Compreender as faixas de pontuação é essencial para o seu planejamento. Isso permite saber exatamente onde você se encontra. Dessa forma, fica claro quais portas estão abertas para o seu CPF.
Em geral, a Serasa Experian adota uma classificação em quatro níveis principais. A tabela a seguir detalha essas faixas de pontuação. Confira o que elas representam para o mercado em 2026:
| Faixa de Pontuação | Classificação | Probabilidade de Inadimplência | Acesso ao Crédito |
|---|---|---|---|
| 0 a 300 | Muito Baixo | Alta chance de atrasar contas | Acesso extremamente restrito; produtos limitados a cartões pré-pagos ou com garantia. |
| 301 a 500 | Baixo | Média a alta chance de atraso | Acesso restrito; crédito aprovado geralmente vem acompanhado de taxas de juros elevadas e limites baixos. |
| 501 a 700 | Bom | Baixa chance de inadimplência | Bom acesso ao mercado; facilidade na aprovação de cartões de entrada, limites razoáveis e boas taxas em empréstimos. |
| 701 a 1000 | Muito Bom / Excelente | Muito baixa chance de atraso | Acesso total; aprovação facilitada para cartões premium, financiamentos com as melhores taxas do mercado e limites altos. |
Muitos consumidores confundem as consequências de diferentes pendências. Para entender mais, leia nosso artigo explicando dívida negativada vs. conta atrasada e como afeta seu score.
Os 7 fatores que realmente influenciam o score
Para elevar a sua pontuação, é imprescindível entender os mecanismos do algoritmo. Abaixo, listamos os 7 fatores de maior peso no cálculo:
- Pagamento de contas em dia: Este é o fator de maior relevância no cálculo. Contas pagas pontualmente demonstram responsabilidade financeira. Mesmo um pequeno atraso pode causar uma queda na pontuação.
- Histórico de dívidas negativadas: Ter o nome no SPC ou Serasa afunda o score. O tempo em que a dívida ficou aberta também importa bastante.
- Consultas ao CPF: Solicitar muito crédito gera consultas ao seu CPF (“hard inquiry”). Muitas buscas indicam desespero por crédito. Isso acende um alerta vermelho e reduz sua nota.
- Tempo de histórico de crédito: Históricos longos geram pontuações melhores. Eles fornecem mais dados comportamentais. Contas e cartões antigos ajudam bastante.
- Diversidade de crédito: O sistema avalia se você possui diferentes tipos de crédito. Cartões, financiamentos e empréstimos bem gerenciados são vistos positivamente.
- Utilização do limite: Usar muito do limite do cartão demonstra risco. O ideal é manter a utilização em torno de 30% da capacidade total.
- Atualização cadastral: Mantenha seus dados atualizados nos birôs. Isso transmite transparência e compõe um perfil mais seguro.

Como consultar seu score gratuitamente
Acompanhar a evolução da nota de crédito é um hábito saudável. Em 2026, você pode consultar isso de graça pelos sites oficiais ou aplicativos. Siga o passo a passo na Serasa:
- Acesse o site oficial da Serasa ou baixe o app (Google Play ou App Store).
- Clique em “Consultar CPF grátis” na página inicial.
- Insira seu CPF e clique em confirmar para prosseguir.
- No primeiro acesso, preencha o cadastro e crie uma senha segura.
- Após o login, seu score aparecerá em destaque na tela inicial.
O processo é semelhante nos portais Boa Vista e SPC Brasil. Realizar consultas ao seu próprio CPF não reduz a pontuação. Portanto, monitore os dados frequentemente.
Estratégias comprovadas para aumentar o score
Elevar o score exige disciplina e bastante consistência. Não há soluções mágicas, apenas hábitos saudáveis. Adotá-los garante o crescimento da sua pontuação.
A primeira regra é limpar o nome. Se possui pendências, priorize a renegociação das dívidas. Muitas empresas oferecem grandes descontos em feirões.
Para aprofundar a renegociação, sugerimos nosso material sobre como negociar dívidas pelo Serasa Limpa Nome. Ele explica atalhos para fechar acordos vantajosos rapidamente.
Outra estratégia é colocar contas essenciais em seu nome. Água, energia e internet devem estar no seu CPF. Isso garante informações positivas mensais no Cadastro Positivo.
Ativar o débito automático também é uma ótima ideia. Isso evita esquecimentos perigosos. Atrasos de poucos dias podem arruinar sua média temporariamente.
Além disso, contenha a impulsividade nas solicitações de crédito. Aguarde pelo menos três meses entre as tentativas. Não cancele cartões antigos sem bom motivo, pois eles formam sua base de histórico.
Mitos vs verdades sobre o score de crédito
O desconhecimento sobre o score gera boatos no mercado. Desmistificar esses pontos é crucial. Assim você evita golpes ou táticas ineficazes.
O maior mito é sobre a nota fiscal de supermercados. Colocar o CPF não aumenta a sua pontuação de crédito. Essa ação tem relação com programas estaduais, como a Nota Fiscal Paulista.
Existe também dúvida sobre dívidas antigas. Muitas pessoas questionam o impacto de pendências que ultrapassaram o prazo. Para entender mais, confira se dívida caduca após 5 anos e o mito do impacto no CPF.
A verdade é que a restrição legal expira nos birôs. Porém, a dívida continua existindo no banco (“dívida prescrita”). Isso afeta seu score interno na instituição específica.
Cuidado com Fraudes
Jamais pague empresas que prometem aumentar seu score rapidamente. Isso é um golpe financeiro muito comum no mercado.
O score é calculado matematicamente a partir de suas ações. Nenhum terceiro pode manipular o banco de dados oficial dos birôs.
Score baixo: o que fazer para conseguir crédito mesmo assim
Possuir um score baixo não significa o fim das suas finanças. Exige apenas que adote caminhos alternativos. Enquanto isso, trabalhe para recompor a pontuação.
O mercado entende que consumidores negativados necessitam de crédito. Existem produtos específicos para reinserção na economia hoje.
Se você precisa de um cartão, busque opções para seu perfil. Conheça as melhores escolhas na lista de cartões de crédito para negativados com limite.
Também vale explorar os cartões de crédito fáceis de aprovar em 2026. Muitos funcionam via consignado ou com limite assegurado pelo saldo.
Para levantar capital, os empréstimos tradicionais não aprovarão solicitações fáceis. A alternativa é recorrer às linhas de crédito com garantia.
Você pode tentar a antecipação do FGTS ou empréstimos com veículo. Verifique opções de empréstimo com score baixo que garantem maior aprovação.
Conclusão
O score de crédito reflete a sua disciplina financeira. Construir um histórico forte exige paciência. Contudo, as recompensas valem o esforço diário.
A ação prática de hoje é bem simples e acessível. Consulte sua pontuação e ative o débito automático nas contas.
Com essas medidas, você dá o primeiro passo na direção certa. Comece uma rotina financeira focada no longo prazo e melhore seu crédito.
Ferramenta prática para organizar as finanças e elevar seu score
A evolução constante do seu score de crédito decorre de um fluxo de caixa doméstico bem equilibrado. Se você está enfrentando pendências financeiras, consulte nosso guia definitivo para negociar dívidas com credores ou avalie a possibilidade de consolidação de dívidas para diminuir o peso dos juros. Fique atento também aos canais utilizados para não cair no golpe do limpa nome imediato no WhatsApp.
Para organizar sua renda mensal e garantir que nenhuma fatura atrase, utilize a nossa calculadora de distribuição orçamentária:
[calculadora_metodo_50_30_20]
A construção de um bom score de crédito depende de hábitos disciplinados e histórico de pagamentos pontuais.
Manter o score de crédito em patamares elevados facilita o acesso a financiamentos imobiliários com juros menores.
O monitoramento contínuo do score de crédito ajuda a identificar consultas indevidas ao seu CPF de forma precoce.
A ativação do Cadastro Positivo é um dos passos mais rápidos para acelerar a recuperação do seu score de crédito.
Empresas de análise de risco utilizam o score de crédito como parâmetro objetivo para concessão de cartões de crédito.
Para o consumidor brasileiro, um alto score de crédito traduz-se em poder de barganha junto aos bancos e financeiras.
Evitar a solicitação excessiva de empréstimos em curtos intervalos protege o seu score de crédito contra quedas repentinas.
A quitação de pendências financeiras antigas reflete positivamente no cálculo do seu score de crédito ao longo dos meses.
O histórico positivo de relacionamento bancário contribui decisivamente para a estabilidade do score de crédito.
Portanto, cuidar do score de crédito diariamente é uma estratégia indispensável para quem busca solidez patrimonial.
Acompanhar as oscilações mensais do score de crédito permite corrigir inconsistências cadastrais com rapidez.
Quem mantém o score de crédito alto conquista limites mais expressivos no cartão sem anuidade.
A pontualidade no pagamento de carnês também consolida a credibilidade do seu score de crédito.
Entender a métrica do score de crédito afasta o risco de golpes de supostos intermediários.
A reestruturação do orçamento reflete de forma direta no fortalecimento do score de crédito.
Bancos valorizam correntistas com score de crédito estruturado ao conceder crédito pessoal.
Em última análise, o score de crédito é a sua melhor carta de apresentação no sistema financeiro.
FAQ – Perguntas Frequentes
Quanto tempo leva para o score aumentar após quitar uma dívida?
As instituições atualizam os dados em até 5 dias úteis. No entanto, o aumento do score é progressivo.
Isso pode levar meses para refletir totalmente no sistema. O banco de dados precisa confirmar os novos hábitos financeiros positivos.
Consultar o meu score reduz a minha pontuação?
Não. A consulta do próprio CPF nos canais oficiais é um ‘soft inquiry’. Ela não impacta a sua nota final.
O que abaixa o score são consultas de instituições financeiras. Isso ocorre quando você solicita crédito (‘hard inquiry’).
CPF na nota fiscal ajuda a aumentar a pontuação?
Este é um dos maiores mitos sobre o assunto. Colocar CPF em notas não afeta sua pontuação de crédito.
Essa prática é exclusiva de programas estaduais, como a Nota Fiscal Paulista. Não tem ligação com os birôs.
O score de crédito é, sem dúvida, um dos indicadores financeiros mais comentados e, ao mesmo tempo, menos compreendidos pelos consumidores brasileiros. Ele funciona como um termômetro que mede o seu comportamento financeiro ao longo do tempo, atribuindo uma nota que varia, geralmente, de 0 a 1000.
Essa pontuação é utilizada por bancos, financeiras, operadoras de cartão de crédito e até por empresas de telefonia para avaliar o risco de inadimplência. Em termos simples: quanto maior o seu score, menor o risco que você representa para o credor e, consequentemente, melhores são as taxas de juros e as condições de crédito oferecidas.
No entanto, muitos mitos cercam o aumento dessa pontuação. Alguns acreditam em fórmulas mágicas ou serviços pagos que prometem elevar o score em poucos dias.
A realidade é que o score é o reflexo de um histórico sólido e consistente. Neste guia, vamos explorar os pilares que realmente sustentam a sua pontuação e como você pode gerenciá-la com inteligência.
O Cadastro Positivo: o motor da sua pontuação moderna
Antigamente, o score de crédito era focado quase exclusivamente no “lado negativo” da vida financeira, ou seja, nas dívidas não pagas e nos nomes negativados (o famoso CPF sujo). Se você pagava tudo em dia, isso não necessariamente ajudava a elevar sua nota de forma expressiva.
Com a implementação definitiva do Cadastro Positivo, as regras do jogo mudaram. Agora, o sistema registra não apenas o que você deixou de pagar, mas principalmente o que você paga em dia. Contas de luz, água, telefone e, sobretudo, as parcelas de financiamentos e faturas de cartão de crédito são contabilizadas de forma positiva.
Para quem deseja aumentar o score, manter o Cadastro Positivo ativo e com dados atualizados é o primeiro passo fundamental. Ele permite que o mercado veja que você é um bom pagador habitual, o que tem um peso enorme (cerca de 50% a 60%) no cálculo das notas mais modernas dos birôs de crédito como Serasa e Boa Vista.
O peso do histórico de pagamentos e a pontualidade
A pontualidade é a alma do score. Pagar uma conta com apenas um dia de atraso pode parecer irrelevante para você, mas para os algoritmos de crédito, isso sinaliza uma possível desorganização financeira.
Manter um histórico limpo de atrasos nos últimos 12 meses é o que garante a estabilidade da sua nota. Se você teve o nome negativado no passado, saiba que o impacto dessa restrição diminui gradualmente após o pagamento da dívida, mas a recuperação total da pontuação leva tempo.
Uma dica prática é utilizar o débito automático para contas fixas. Isso evita esquecimentos banais que podem prejudicar seu perfil de crédito.
Lembre-se: o score é uma maratona, não uma corrida de 100 metros. A consistência no pagamento é o que constrói a confiança do mercado no seu CPF.
Relacionamento com instituições financeiras e diversidade de crédito
O mercado também avalia o seu “fôlego” financeiro e como você utiliza os produtos bancários. Ter um relacionamento de longo prazo com o mesmo banco, com conta corrente ativa e movimentação regular, ajuda na construção do seu perfil.
Além disso, a diversidade de crédito é um fator interessante. Alguém que possui um cartão de crédito, um financiamento imobiliário e utiliza crédito consciente costuma ter um score mais resiliente do que alguém que nunca utilizou nenhuma forma de crédito. O sistema precisa de dados para te avaliar; se você não usa crédito, o sistema não tem base para dizer se você é um bom pagador.
No entanto, cuidado com o excesso de consultas ao seu CPF. Toda vez que você solicita um novo cartão ou empréstimo, a empresa consulta o seu score. Muitas consultas em um curto espaço de tempo sinalizam para o mercado que você pode estar em uma situação de desespero financeiro, o que pode derrubar sua nota temporariamente.
Perguntas frequentes sobre score de crédito
Colocar o CPF na nota fiscal aumenta o score?
Este é um dos mitos mais comuns. Colocar o CPF na nota fiscal ajuda o governo no controle de impostos e pode gerar sorteios estaduais, mas não tem impacto direto no cálculo do score pelos birôs de crédito. Os birôs se alimentam de dados de pagamento de contas e dívidas, não de consumo imediato em varejo.
Limpar o histórico de consultas ao CPF ajuda?
Sim, pode ajudar em casos específicos onde houve um volume muito alto de buscas por crédito em poucos dias. Após 90 dias, o impacto dessas consultas costuma desaparecer naturalmente do algoritmo, permitindo que a nota volte ao patamar anterior.
Quanto tempo demora para o score subir após pagar uma dívida?
Após a baixa da negativação (que ocorre em até 5 dias úteis após o pagamento), o score pode dar um salto inicial. Contudo, para atingir níveis de “excelente” (acima de 700 ou 800), o sistema costuma observar o comportamento do consumidor nos 3 a 6 meses seguintes.
Pagar contas de terceiros no meu CPF é bom?
Desde que você tenha certeza de que a conta será paga em dia, sim. Isso aumenta o volume de dados positivos vinculados ao seu Cadastro Positivo. Porém, o risco é alto: se a conta atrasar, é o seu score que será penalizado.
Conclusão: a inteligência financeira como ferramenta de crédito
O score de crédito não deve ser uma obsessão, mas sim uma consequência de uma vida financeira organizada. Ele é uma ferramenta poderosa que, quando bem utilizada, abre portas para financiamentos imobiliários com juros baixos e cartões de crédito com benefícios exclusivos.
Fuja de promessas de “limpa nome” milagrosas e foque no básico que funciona: mantenha seus dados atualizados, pague tudo no dia do vencimento e utilize o crédito de forma estratégica. Com paciência e disciplina, seu score será o reflexo direto da sua saúde financeira.